產業情報

亞洲外送市場TOP 2平台市佔率均逾80%
【DataCube】亞洲外送市場TOP 2平台市佔率均逾80%

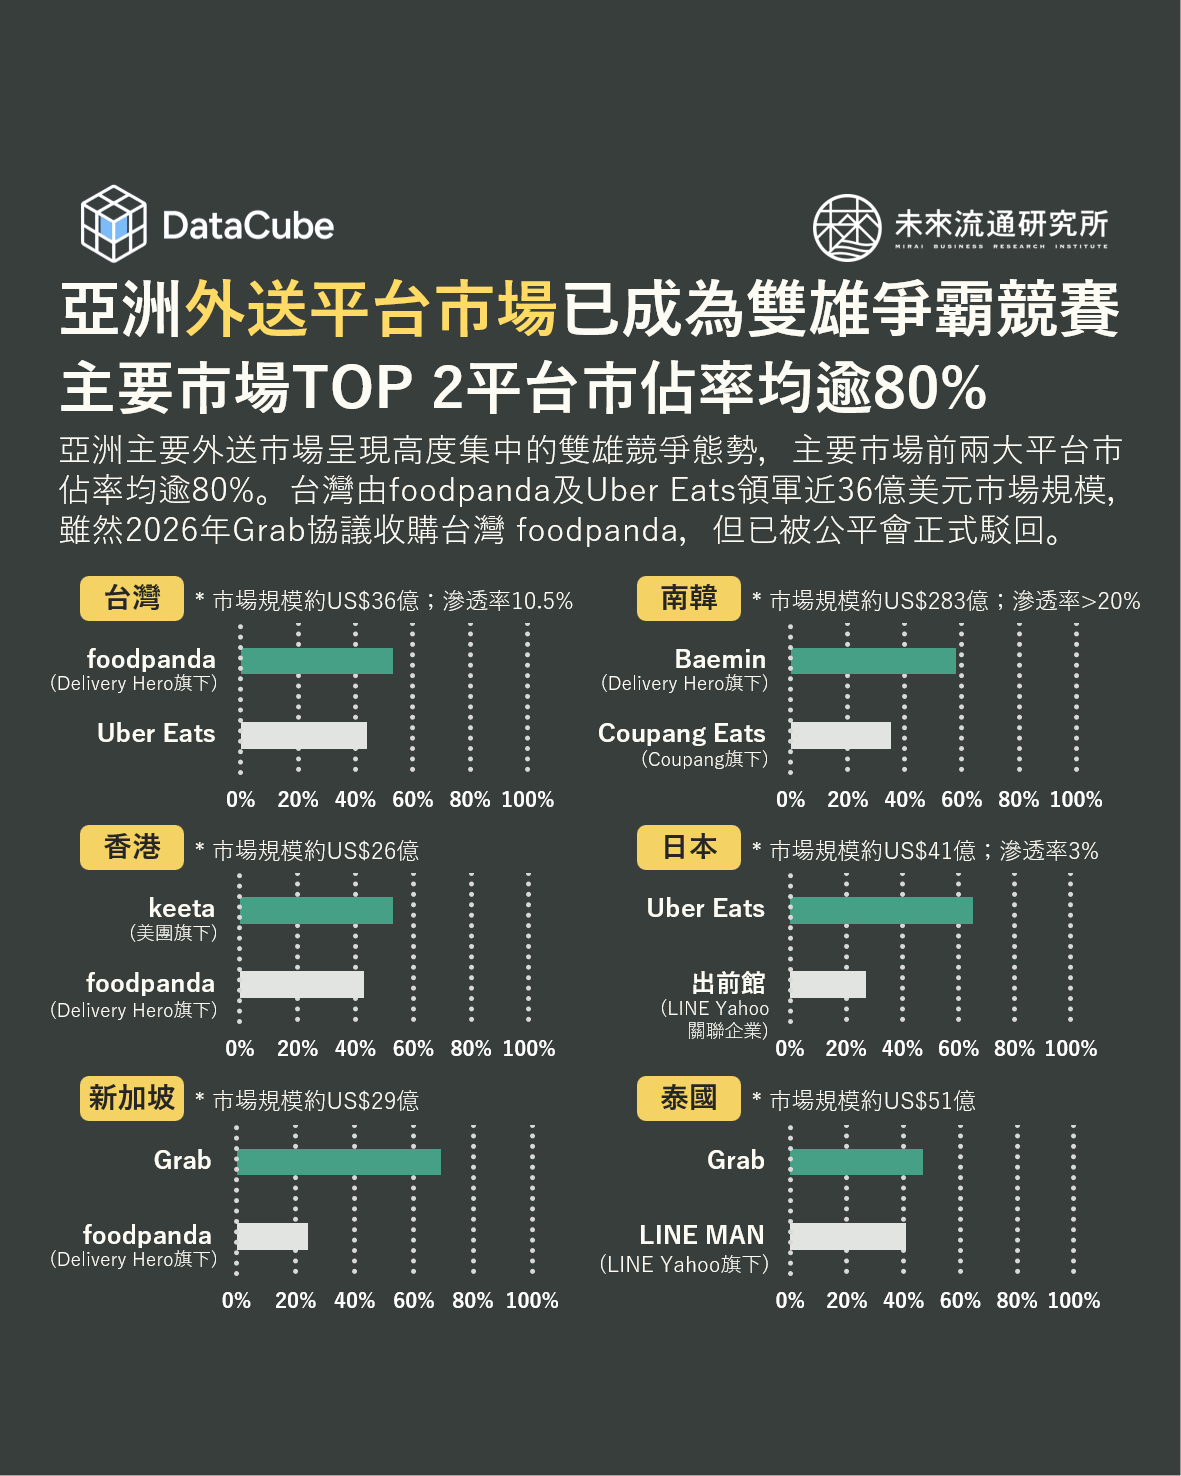
2026年10月,公平交易委員會正式否決東南亞外送平台巨頭Grab收購台灣foodpanda的結合案,使台灣餐飲外送市場維持foodpanda與Uber Eats兩大平台主導的競爭局面。 事實上,台灣外送平台高度集中的現象並非特例,亞洲主要市場普遍呈現由兩大平台主導的競爭格局。觀察2025年台灣、南韓、香港、日本、新加坡及泰國六大外送市場,前兩大平台合計市佔率均超過80%,反映餐飲外送產業高度仰賴訂單規模、配送密度及雙邊用戶網絡的經營特性,使市場逐漸向少數大型平台集中。 不過,雙強主導並不意味著既有市場格局難以撼動,近年大型電商集團跨界擴張,以及缺乏規模優勢的業者陸續退出,持續改變亞洲外送市場的競爭版圖。例如美團於2023年以全新品牌Keeta進軍香港市場後,快速超越原有龍頭foodpanda,2025年以53%的市佔率躍居首位;南韓電商巨頭Coupang則積極強化餐飲外送業務布局,透過整合既有電商會員、用戶流量及營運資源,推動Coupang Eats於南韓取得35%的市佔率,大幅縮小與Baemin的差距,並透過日本子公司經營的Rocket
台灣「跨境電商小型包裹」再創新高
【DataCube】台灣「跨境電商小型包裹」進口金額&數量再創新高

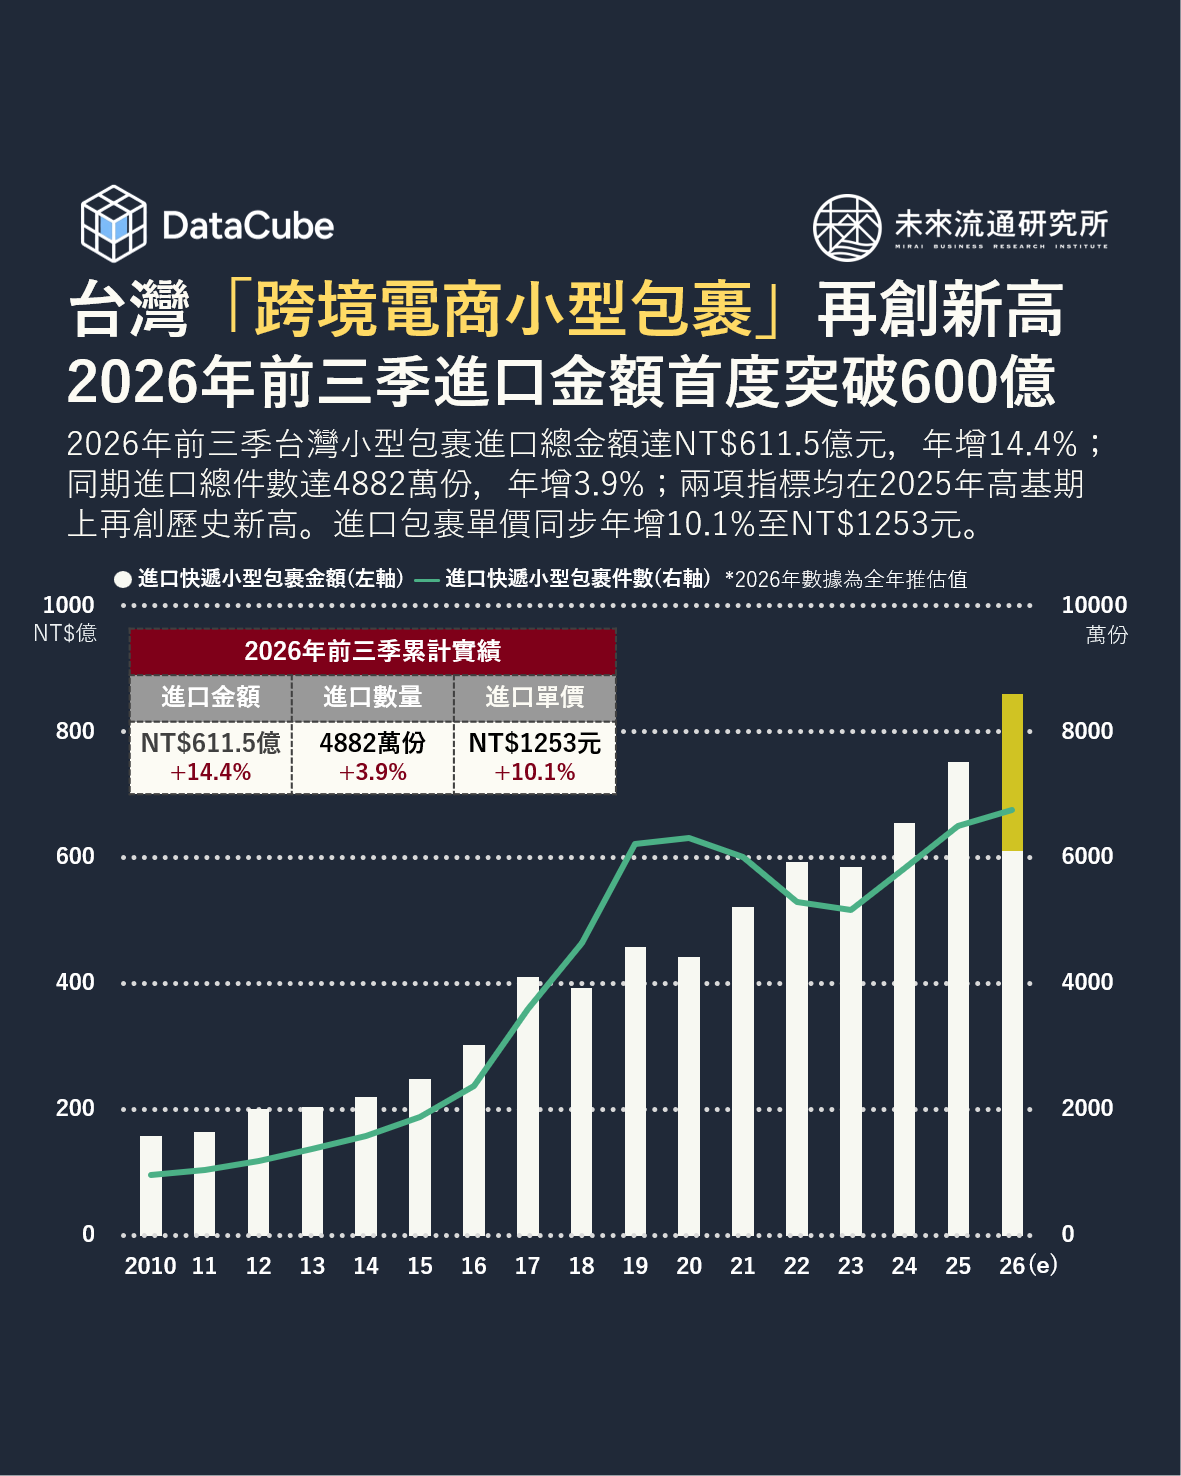
跨境快遞小型包裹的進口規模與數量變化,為觀察跨境電商市場活躍度及消費成長動能的重要指標。2026年前三季台灣進口小型包裹總金額達NT$611.5億,年增14.4%;同期進口小型包裹總量達4882萬份,年增3.9%。兩項指標繼2025年雙雙創下歷年同期新高後,2026年再度於高基期上刷新紀錄,延續強勁市場成長動能。2026年全年進口小型包裹總金額推估將達NT$860.5億的歷史新高,平均每件包裹金額約NT$1253元,顯示跨越國界、長距離配送的「高哩程購物」已成為台灣民眾的日常消費模式。 近年海外大型電商平台積極拓展台灣市場,持續擴大跨境商品供給與購物服務布局,為帶動台灣跨境購物規模成長的關鍵因素。觀察代表性業者布局,淘寶持續強化台灣跨境購物與集運配送服務,並將台灣定位為跨境品質消費標竿市場,近五年業績均維持雙位數成長,台灣日購用戶平均客單價已達NT$2000元,居東亞市場之冠;蝦皮則結合豐富的跨境商品供應與在地店到店配送網絡,提升海外商品購買便利性與配送效率;酷澎台灣透過火箭跨境服務持續擴充美國、日本、韓國及香港等地商品供應,並結合會員優惠、運費補貼及快速配送服務,搶攻台灣消費市場;美國Amazon亦於2025年底將旗下平價購物服務Amazon Bazaar正式引進台灣市場,提供涵蓋服飾、家居及生活用品等品類的跨境購物服務,擴大台灣跨境電商市場競爭版圖。 2026年第四季電商購物旺季,將成為觀察台灣跨境電商市場能否延續強勁成長動能的重要時點。根據歷年統計,2023至2025年間,台灣11月進口小型包裹總金額均較10月成長逾16%,同期進口小型包裹數量亦呈現雙位數增幅,顯示雙11購物節及年底消費旺季對跨境購物需求具有顯著帶動效果,也凸顯大型購物檔期仍為推升跨境電商市場規模的重要成長契機。 進入產業數據庫,查詢更多即時數據。

台灣「電商網購」關鍵數據&市場預測
【市場預測圖解】台灣「電商網購」關鍵數據與市場預測

3個「台灣電商網購產業數據&市場預測」關鍵情報: 💡電商購物重啟成長:2026年市場規模可望首度突破NT$7000億,年增11.3%;電商滲透率攀升至14.8%,創歷史新高 💡實體零售加速搶攻:2019-2026年綜合商品零售業網路銷售累計成長304.5%,服飾專賣及美妝藥局增幅雙雙突破110% 💡電商運能競爭新常態:2026年台灣電商物流市場規模首度突破NT$500億;Coupang物流子公司躍居南韓最大宅配業者 2026年台灣電商購物市場迎來新一波成長動能,全年零售業網路銷售額推估達NT$7477億,首度突破7千億元大關,年增11.3%,為2022年以來首度重返雙位數成長,電商滲透率同步提升0.9個百分點至14.8%,創下歷年年度新高。值得注意的是,有別於疫情期間主要由消費需求轉向線上所帶動的市場擴張,2026年網路銷售市場成長呈現更顯著的通路結構變化。本次調查推估,2026年純電商業者網路銷售額年增8.1%至NT$4490億,佔整體網路銷售市場比例自2025年的61.9%降至60.1%,雖仍維持市場主導地位,但成長幅度相對溫和;相較之下,實體零售業者網路銷售大幅成長21.3%至NT$2514億,市場佔比自30.9%增至33.6%,實體零售業者貢獻整體網路銷售市場新增規模達57.9%,成為推動網路銷售市場重返雙位數成長的重要參與者與關鍵引擎。

台灣零售&電商產業地殼變動:5兆元零售時代
【商業數據圖解】台灣零售與電商產業地殼變動:5兆元零售時代

3個「2026台灣零售&電商產業地殼變動:5兆元零售時代」關鍵情報: 💡零售產業新里程碑:電商、百貨、超商三箭頭領軍,台灣內需邁入5兆元零售時代;電商規模可望首度突破NT$5000億 💡大型集團加速布局:電商、百貨、超商三大領先業別合計創造1.5兆元市場規模,成為跨產業資本競逐的零售戰略要地 💡零售產業內部指標:2026年整體零售產業推估年增4.9%,扭轉連續三年成長率下滑走勢;「非必需性零售」消費回升力道強勁 2026年台灣整體零售產業規模推估達NT$5.08兆元,年增4.9%,不僅較2025年微幅衰退0.2%的表現明顯改善,更可望首度跨越新台幣5兆元門檻,邁入新的市場規模階段。其中電商產業規模亦預估將首度突破NT$5千億,年增7.7%至NT$5201億元。

台灣外食物價五年累計上漲20.2%
【DataCube】台灣外食物價五年累計上漲20.2%

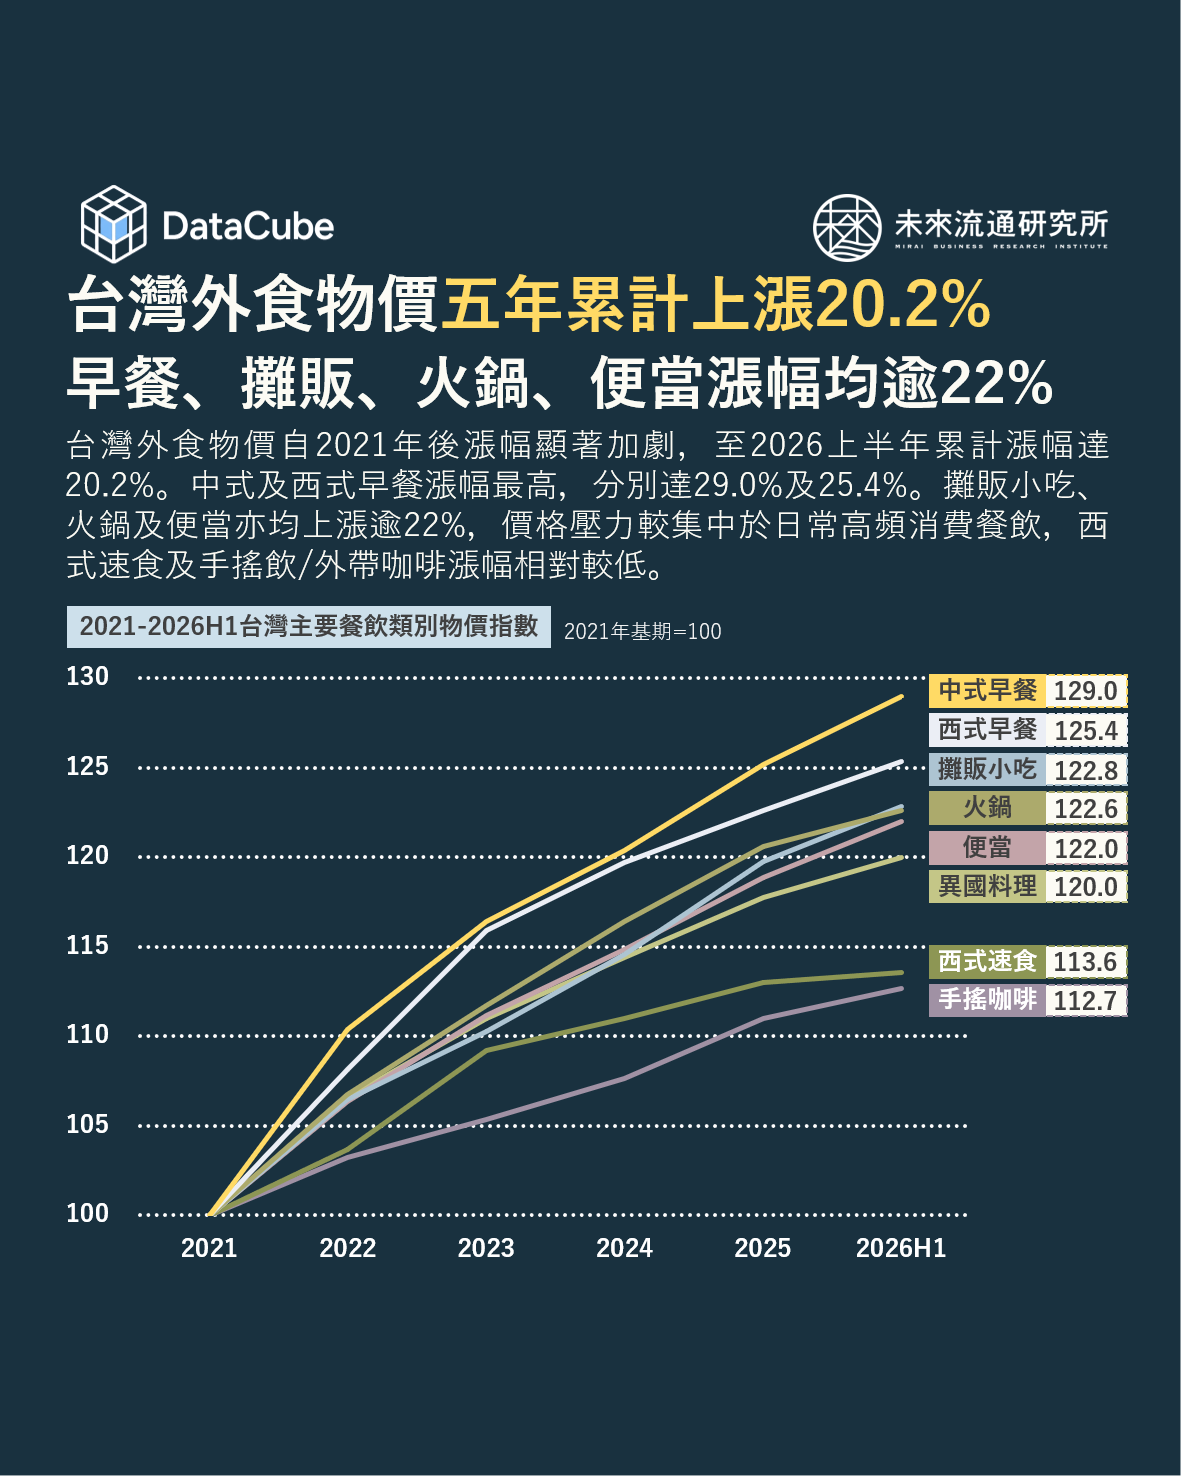
台灣外食物價自2021年起明顯升高,2026上半年整體外食費物價指數在五年間累計漲幅達20.2%,換算年化漲幅約3.8%,明顯高於2021年前平均低於2%的成長幅度。2026年上半年外食費仍較上年同期上漲3.0%,顯示餐飲業價格調整仍在持續,且不同餐飲業態間漲幅差異逐步擴大。 主要餐飲類別中,以早餐類價格上升最為明顯,中式早餐及西式早餐2026上半年較2021年分別累計上漲29.0%及25.4%。此外,攤販小吃、火鍋以及便當等類別價格累計漲幅亦均超過22%,均明顯高於整體外食費漲幅。對消費者而言,近五年台灣餐飲外食漲幅多集中於早餐、小吃、便當等消費頻率較高的平價民生型餐飲,更是上班族或學生族群日常用餐的主要選項,因此民眾對於外食價格漲幅感受會更為強烈。 不過,標準化程度較高的西式速食,以及手搖飲/外帶咖啡等飲料類價格漲幅相對溫和,2026上半年較2021年累計上漲13.6%及12.7%。 此外,近五年迥異於過往的台灣餐飲外食物價漲幅,亦成為台灣餐飲市場營業規模變化的重要變因。由於餐飲業營業額屬名目金額,市場規模增加同時包含價格上漲與實質消費量增加兩項因素,因此在外食物價五年間累計上漲逾兩成的背景下,營業額成長並不能直接等同於來客數、消費頻率或實質需求同步提升。尤其當產業營收維持成長、但門市擴張速度逐步放緩時,價格因素對市場規模成長的影響力更加值得關注。判讀餐飲市場實質成長動能時,除觀察營業額外,亦需同步排除物價因素,並交叉檢視門市數、來客數及消費頻率等指標,才能夠進一步辨識市場規模成長中,價格因素與實質消費需求變化的相對貢獻。 進入產業數據庫,查詢更多即時數據。

2026H1台灣餐飲家數創下近十年最低成長
【DataCube】2026H1台灣餐飲家數創下近十年最低成長

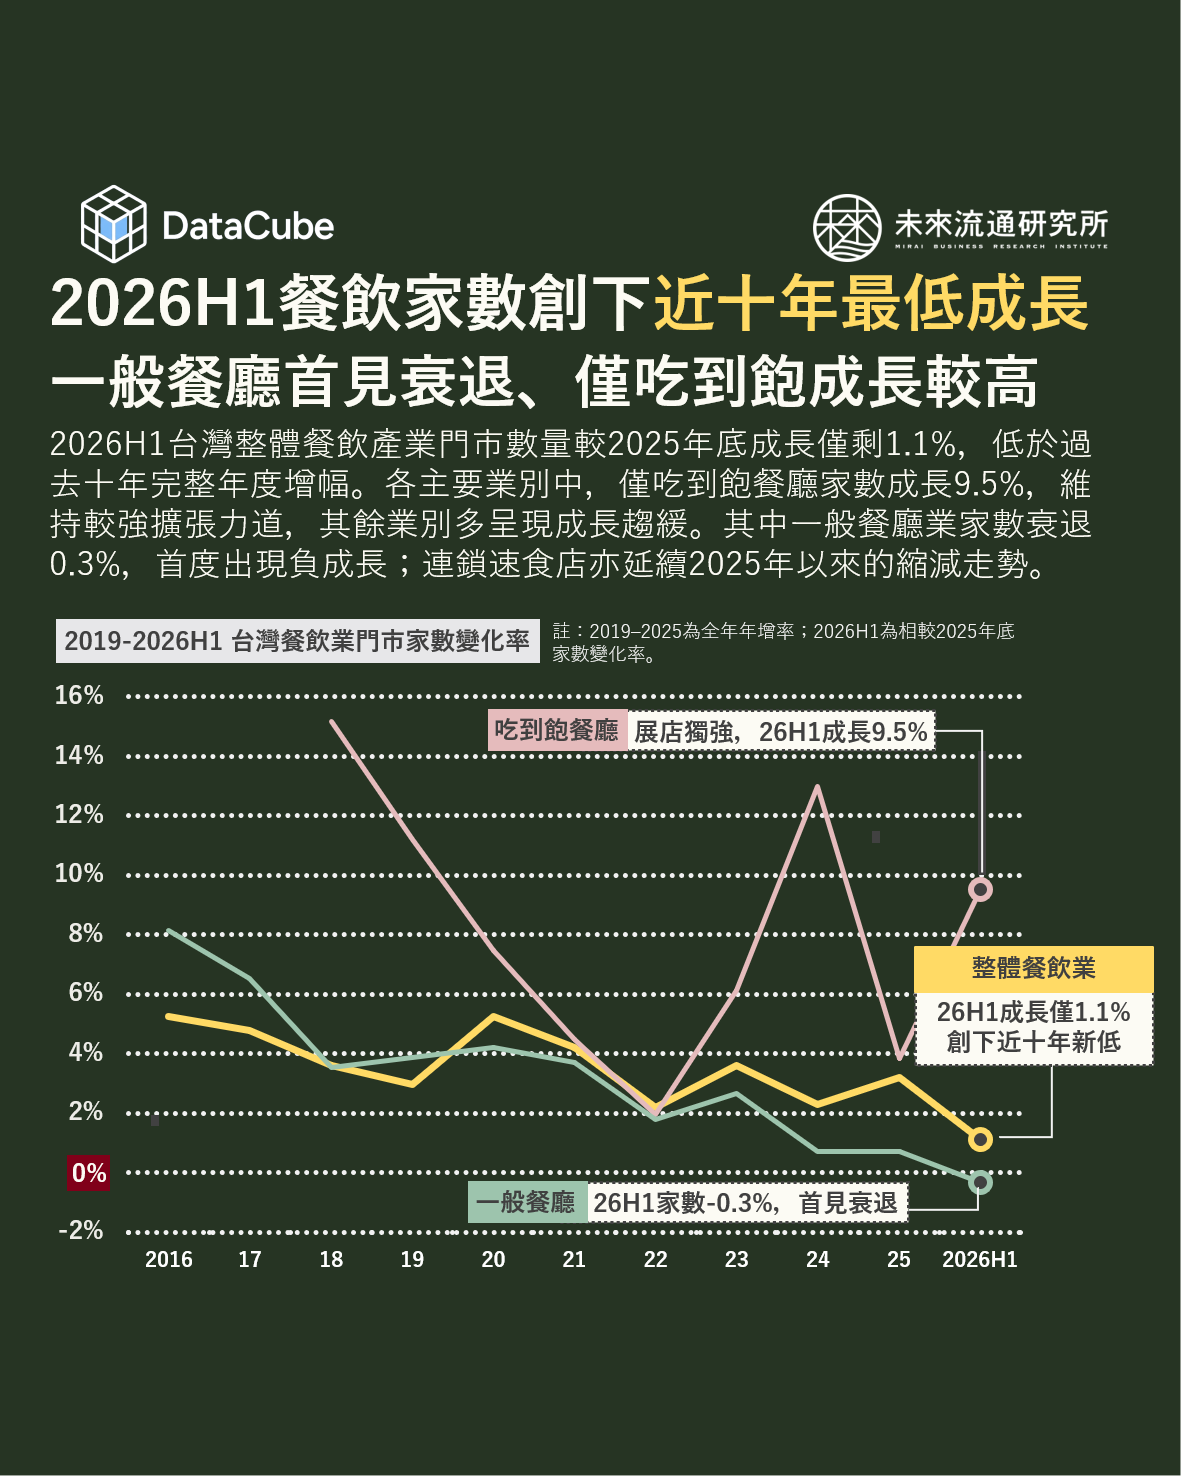
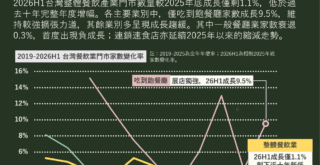
2026上半年,台灣整體餐飲業門市數達18.1萬家,較2025年底僅淨增1882家、成長1.1%,門市家數增幅降至近十年最低水準,且已連續四年低於過去20年3.7%的年均複合成長率(CAGR)。 「一般餐廳」為台灣餐飲業中規模最大的業別,營業額佔整體餐飲業近五成,其營運與展店變化對整體餐飲市場及就業具有高度指標性。2026上半年,一般餐廳業門市數較2025年底淨減128家,為近十年首度出現負成長。 門市家數淨減可能反映新展店動能轉弱,或既有門市退出速度加快,兩者均顯示餐飲業實體據點擴張面臨較大壓力。值得注意的是,2026上半年一般餐廳營業額仍年增9.2%,創2022年以來同期最高增幅,與門市數轉為負成長形成明顯反差。營業額持續擴張、實體據點卻未同步增加,顯示一般餐廳業營收成長與門市擴張逐漸脫鉤,餐飲市場規模成長與實體據點數量變化呈現不同步走勢。 其他主要餐飲業別門市擴張動能亦普遍趨緩。2026上半年,便當/自助餐店(+2.7%)、咖啡館(+2.6%)及麵店/小吃店(+1.6%)門市數雖仍維持正成長,但成長幅度均較2025年明顯下降;連鎖速食店(-0.1%)則延續2025年以來的負成長走勢,門市規模持續縮減。相較之下,吃到飽餐廳門市數成長幅度達9.5%,為主要業別中增幅最高,但因整體家數基期較小,實際僅淨增31家,對整體餐飲業門市規模的推升效果相對有限。 進入產業數據庫,查詢更多即時數據。

海外「實體商圈AI科技導入案例」地圖
【產業地圖圖解】海外「實體商圈AI科技導入案例」地圖

3個海外「實體商圈AI科技導入案例」地圖關鍵情報: 💡日韓商圈:AI串接商家資訊與消費服務;日本以數據分析強化商圈共同經營,南韓加速智慧觀光與實體場域自動化 💡歐美商圈:AI強化商業決策與區域資源配置;美國著重招商分析及跨店服務,歐洲聚焦公共空間利用與街區營運管理 💡台灣商圈:多元業態與消費活動匯聚,兼具跨店服務與場域管理需求,借鏡海外標竿經驗強化商圈協同服務與整體經營能力 隨著AI科技應用由個別店家的營運改善延伸至整體商業場域,實體商圈正成為智慧消費服務與區域協同經營的重要應用場域。由於實體商圈匯聚不同規模、業態及經營主體的店家,消費者到訪目的、移動動線及消費活動往往跨越單一商店,商圈整體經營不僅取決於個別店家的商品與服務,亦與跨店消費連結、區域資源整合及公共空間管理密切相關。個別業者導入科技雖可改善單店營運效率,卻難以獨立解決商圈整體導客、消費動線分散及跨店服務銜接等問題。因此,近年海外實體商圈AI科技導入方向已由個別店家的數位行銷與營運效率改善,逐步擴展至商圈整體的消費服務、經營決策及場域自動化,透過跨店資訊整合與區域性服務串聯,提升商圈整體經營效能。

韓國躍居台灣彩妝保養品最大進口國
【DataCube】韓國躍居台灣彩妝保養品最大進口國

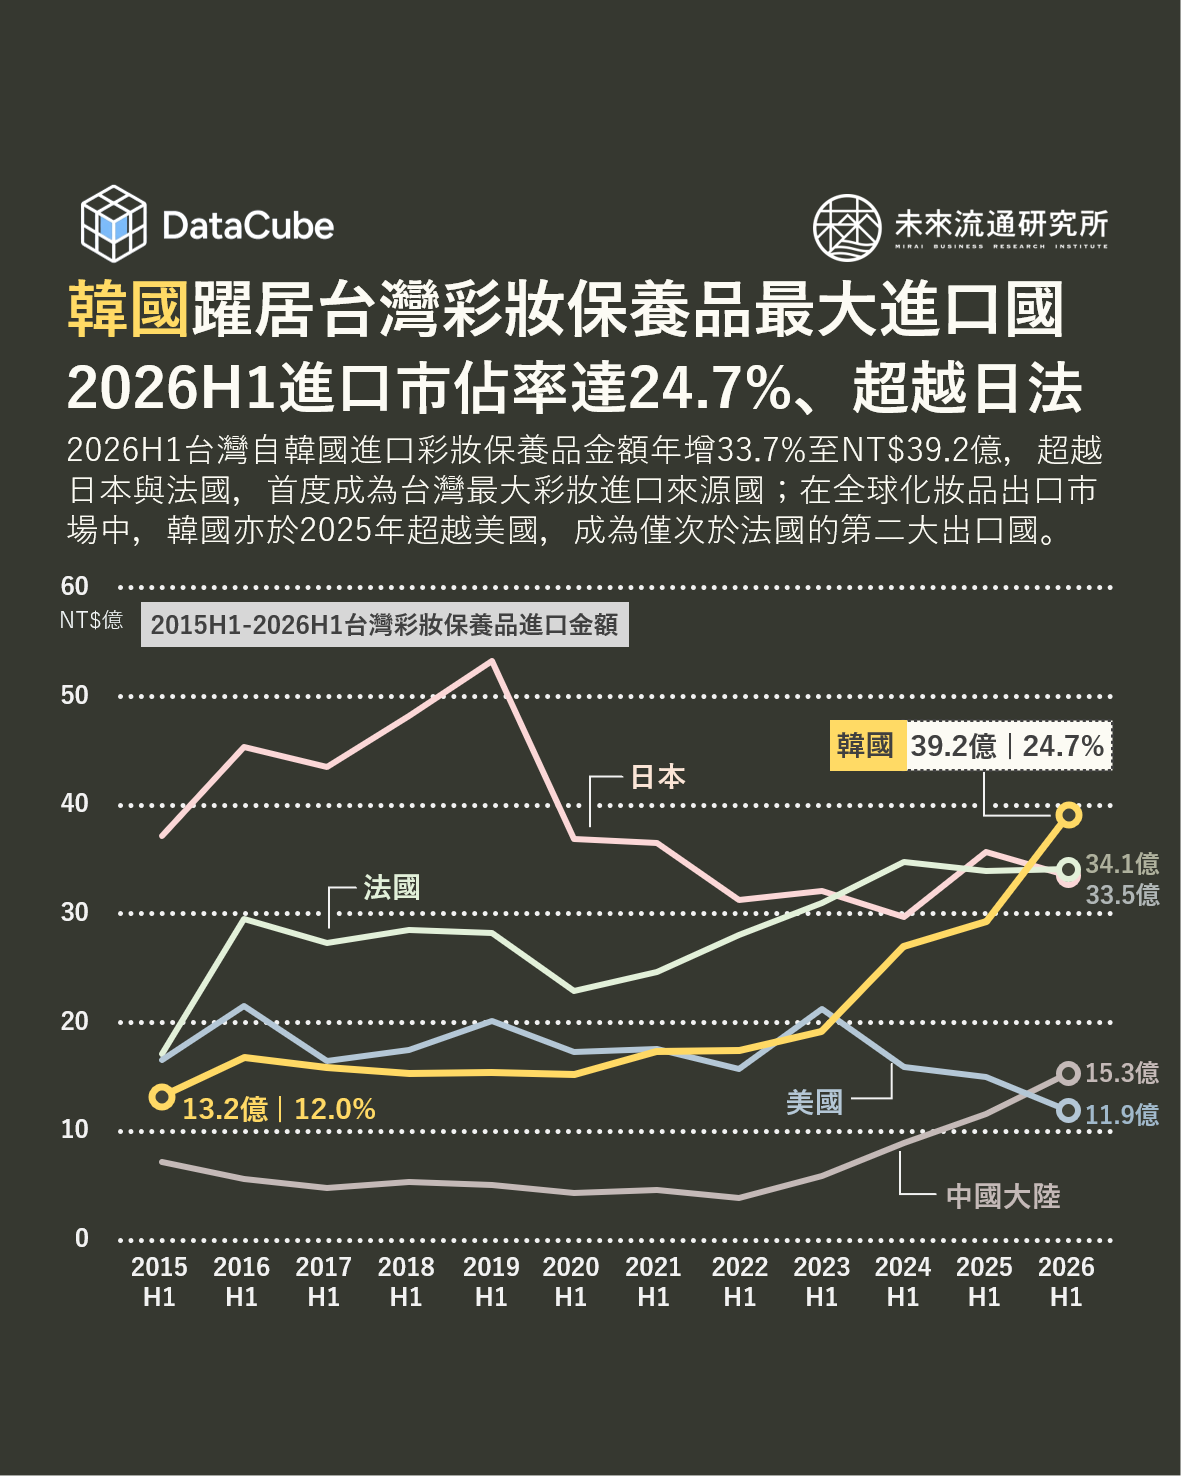
2026H1台灣自韓國進口彩妝保養品金額達NT$39.2億元,較2025年同期增長33.7%,佔整體進口比例達24.7%,超越法國(NT$34.1億、21.5%)及日本(NT$33.5億元、21.1%),首度成為台灣最大進口來源國。相較2015H1韓國進口額僅NT$13.2億、佔比12.0%,至2026H1進口規模已接近3倍,佔比同步提升12.7個百分點,顯示韓系美妝在台灣市場中已明確成為具規模優勢與持續性的主要供應來源。 韓系美妝在台銷售通路與商品供給同步擴張,亦為市場規模成長提供有利條件。除既有品牌代理與藥妝通路外,酷澎透過台灣站及跨境電商持續增加韓國美妝品牌與商品供給;實體通路方面,康是美自2025年底起陸續導入OLIVE YOUNG旗下BIOHEAL BOH、BRINGGREEN、colorgram及wakemake等四大品牌,截至2026年中已引進逾300項商品,並規劃於2026年將相關品牌布局擴展至全台120家門市。  線上跨境電商與大型實體藥妝通路同步增加韓系商品供給,有助於降低消費者取得門檻、提高新品與品牌導入速度,也使過去仰賴赴韓購買、代購或特定代理商的商品,更快速進入台灣主流零售市場。

台北101&信義商圈為台灣2026H1最熱景點
【DataCube】台北101&信義商圈為台灣2026H1最熱景點

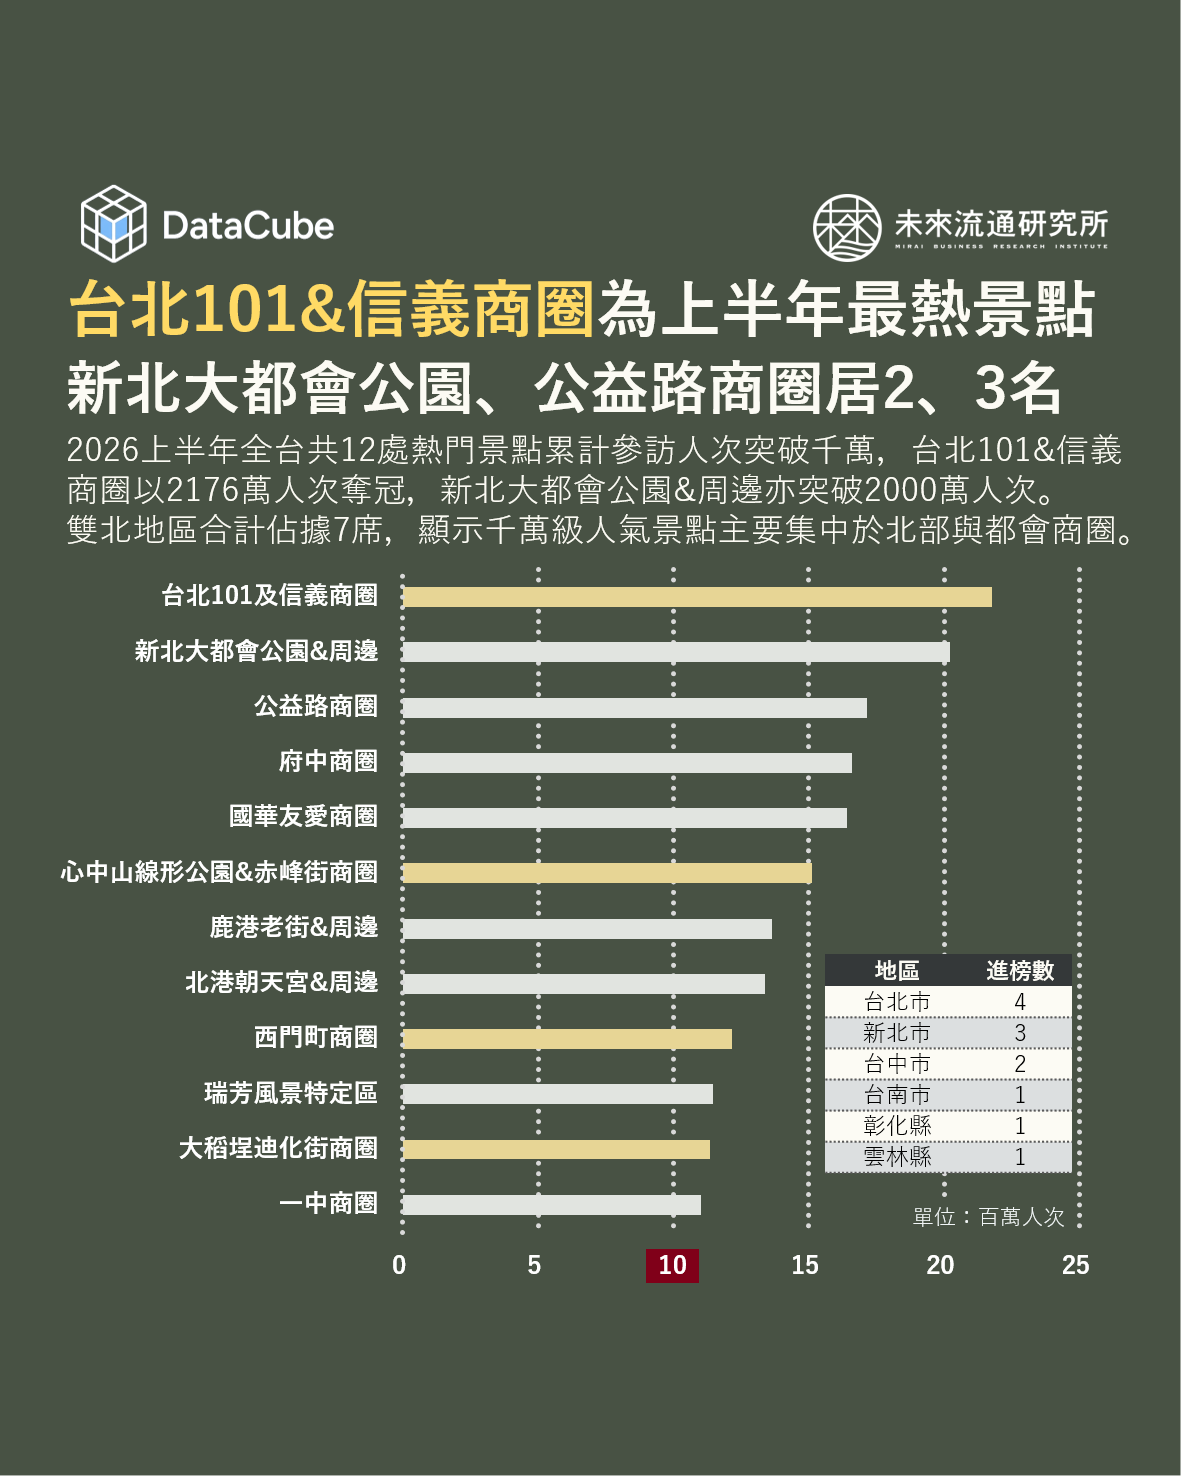
2026上半年全台共有12處熱門景點累計參訪人次突破千萬,其中台北101&信義商圈以2176萬人次居冠,新北大都會公園&周邊地區以及台中公益路商圈則分別以2020萬與1716萬分居第2、3名。TOP 3景點上半年合計參訪人次達5912萬,顯示大型都會商圈及結合公園、商業機能的複合型場域,具備相當高的人流集聚能力。 從區域分布來看,2026H1千萬級人氣景點明顯集中於北部及主要都會區。本次進榜12處景點中,台北市共有4處、新北市3處,雙北合計占7席,為全台千萬級人氣景點最主要聚集區域;其次為台中市2處,台南市、彰化縣及雲林縣則各有1處進榜,顯示高人流景點仍以人口密集、商業機能完善的都市生活圈為核心。 依月度數據觀察,各類熱門景點的人流型態呈現明顯差異。台北101及信義商圈、公益路商圈、心中山及赤峰街、西門町、一中商圈等各月人流相對穩定,顯示成熟都會商圈除假日與觀光客群外,亦有餐飲、購物及日常生活消費支撐,因此對單一節慶或大型活動的依賴程度相對較低。相較之下,活動、節慶或觀光目的性較強的場域,月度人流波動則更為明顯。例如新北大都會公園受2026新北燈會帶動,2月單月人流達660萬人次,約占上半年總人次三分之一;北港朝天宮及周邊地區4月適逢白沙屯媽祖徒步進香抵達北港,單月人流升至315萬人次,為上半年高峰;鹿港老街及周邊地區亦在2月達274萬人次,主要受春節9天連假帶動,走春、天后宮參拜及老街餐飲購物需求同步增加,加上地方新春市集與節慶活動集中舉辦,共同推升單月觀光人流。 進一步依場域特性分析,進榜景點大致可區分為兩種類型。第一類為都會型購物餐飲商圈,包括台北101及信義商圈、公益路商圈、府中商圈、國華友愛商圈、心中山及赤峰街、西門町商圈及一中商圈等,此類場域以零售、餐飲、娛樂及日常休閒活動為主要吸引力,具備較完整的商業服務機能,亦為本次榜單中佔比最高的類型;第二類則為觀光景點與周邊商業共生型場域,如鹿港老街及周邊地區、北港朝天宮及周邊地區、瑞芳風景特定區,以及大稻埕迪化街商圈等,其人流主要由歷史文化、宗教信仰、自然景觀或特色街區所帶動,並進一步延伸至周邊餐飲、伴手禮、零售及生活服務消費,形成觀光與商業活動相互支撐的街區經濟。