餐飲產業

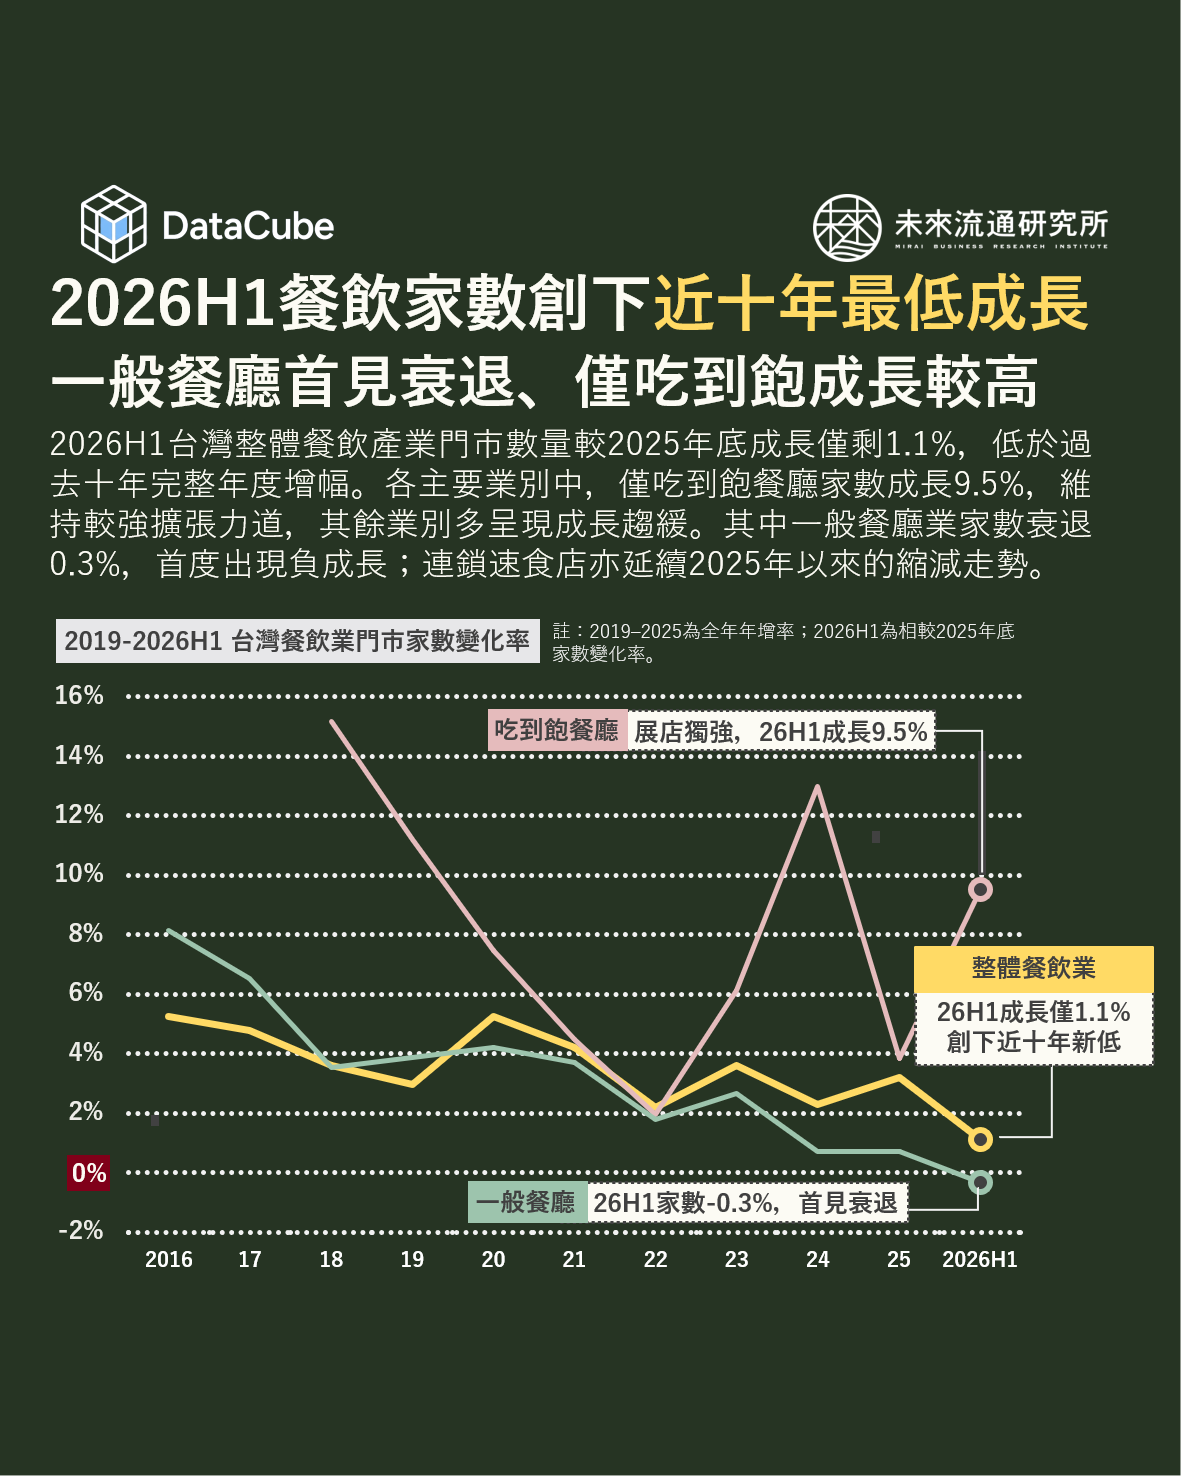
2026H1台灣餐飲家數創下近十年最低成長
【DataCube】2026H1台灣餐飲家數創下近十年最低成長

2026上半年,台灣整體餐飲業門市數達18.1萬家,較2025年底僅淨增1882家、成長1.1%,門市家數增幅降至近十年最低水準,且已連續四年低於過去20年3.7%的年均複合成長率(CAGR)。 「一般餐廳」為台灣餐飲業中規模最大的業別,營業額佔整體餐飲業近五成,其營運與展店變化對整體餐飲市場及就業具有高度指標性。2026上半年,一般餐廳業門市數較2025年底淨減128家,為近十年首度出現負成長。 門市家數淨減可能反映新展店動能轉弱,或既有門市退出速度加快,兩者均顯示餐飲業實體據點擴張面臨較大壓力。值得注意的是,2026上半年一般餐廳營業額仍年增9.2%,創2022年以來同期最高增幅,與門市數轉為負成長形成明顯反差。營業額持續擴張、實體據點卻未同步增加,顯示一般餐廳業營收成長與門市擴張逐漸脫鉤,餐飲市場規模成長與實體據點數量變化呈現不同步走勢。 其他主要餐飲業別門市擴張動能亦普遍趨緩。2026上半年,便當/自助餐店(+2.7%)、咖啡館(+2.6%)及麵店/小吃店(+1.6%)門市數雖仍維持正成長,但成長幅度均較2025年明顯下降;連鎖速食店(-0.1%)則延續2025年以來的負成長走勢,門市規模持續縮減。相較之下,吃到飽餐廳門市數成長幅度達9.5%,為主要業別中增幅最高,但因整體家數基期較小,實際僅淨增31家,對整體餐飲業門市規模的推升效果相對有限。 進入產業數據庫,查詢更多即時數據。
海外「實體商圈AI科技導入案例」地圖
【產業地圖圖解】海外「實體商圈AI科技導入案例」地圖

3個海外「實體商圈AI科技導入案例」地圖關鍵情報: 💡日韓商圈:AI串接商家資訊與消費服務;日本以數據分析強化商圈共同經營,南韓加速智慧觀光與實體場域自動化 💡歐美商圈:AI強化商業決策與區域資源配置;美國著重招商分析及跨店服務,歐洲聚焦公共空間利用與街區營運管理 💡台灣商圈:多元業態與消費活動匯聚,兼具跨店服務與場域管理需求,借鏡海外標竿經驗強化商圈協同服務與整體經營能力 隨著AI科技應用由個別店家的營運改善延伸至整體商業場域,實體商圈正成為智慧消費服務與區域協同經營的重要應用場域。由於實體商圈匯聚不同規模、業態及經營主體的店家,消費者到訪目的、移動動線及消費活動往往跨越單一商店,商圈整體經營不僅取決於個別店家的商品與服務,亦與跨店消費連結、區域資源整合及公共空間管理密切相關。個別業者導入科技雖可改善單店營運效率,卻難以獨立解決商圈整體導客、消費動線分散及跨店服務銜接等問題。因此,近年海外實體商圈AI科技導入方向已由個別店家的數位行銷與營運效率改善,逐步擴展至商圈整體的消費服務、經營決策及場域自動化,透過跨店資訊整合與區域性服務串聯,提升商圈整體經營效能。

台北101&信義商圈為台灣2026H1最熱景點
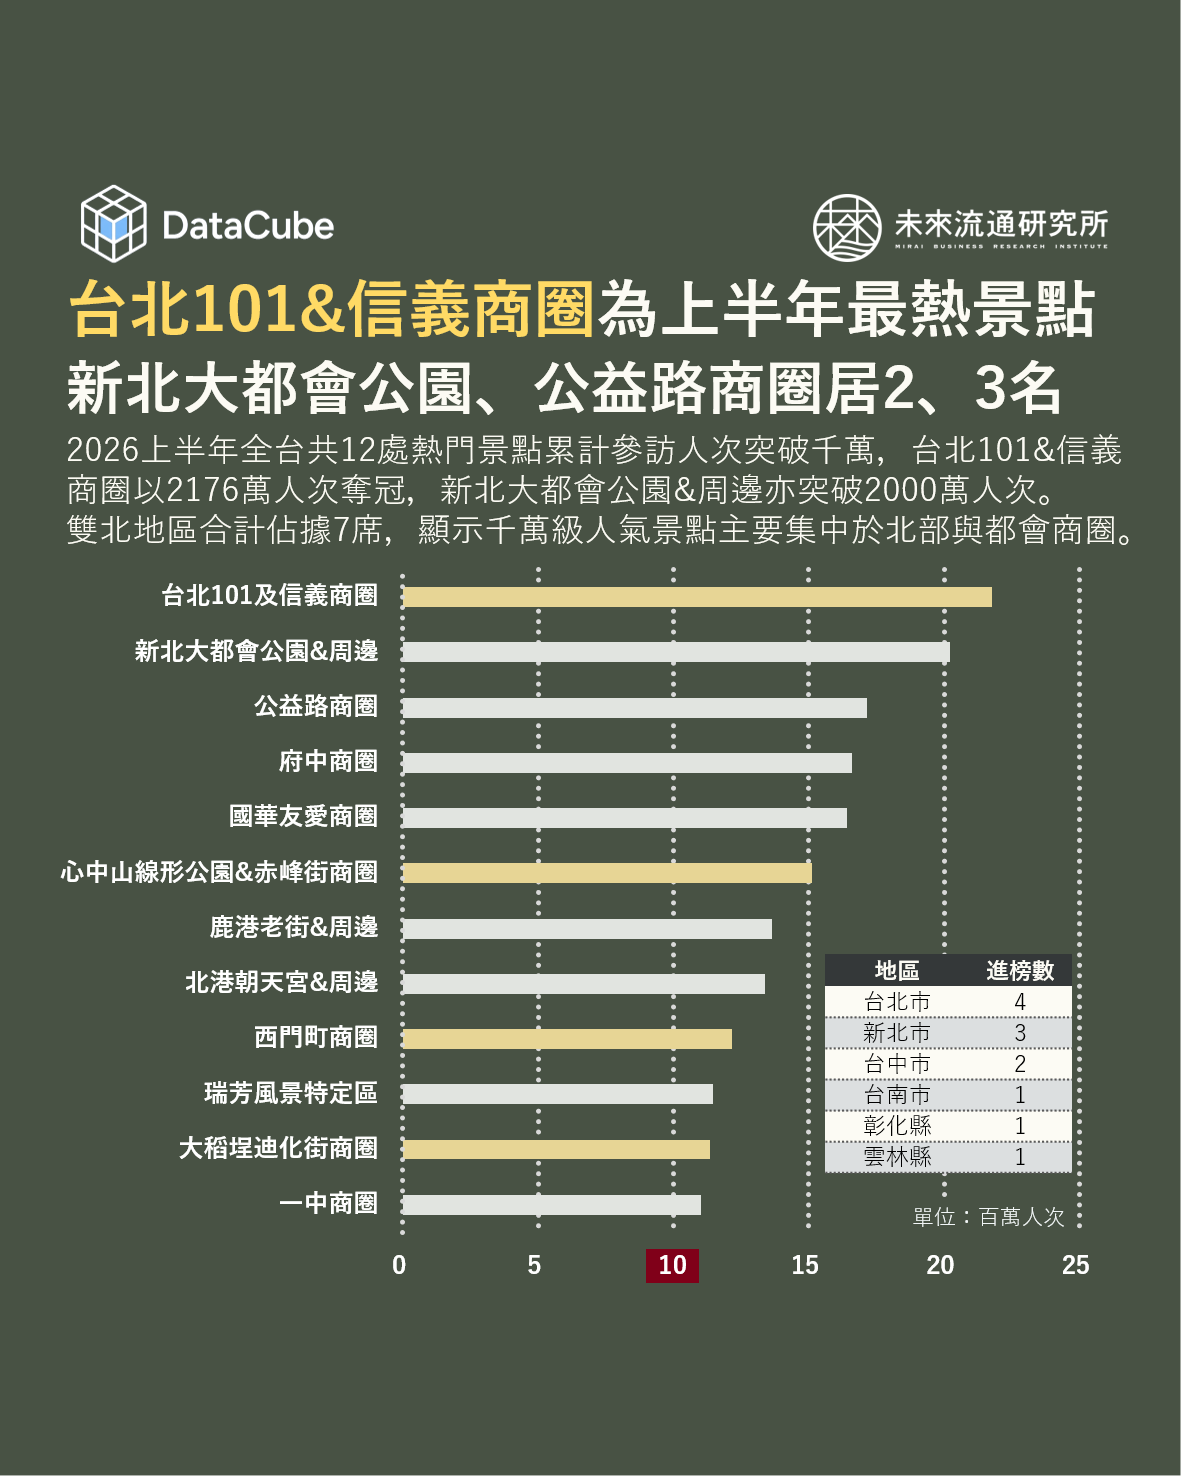
【DataCube】台北101&信義商圈為台灣2026H1最熱景點

2026上半年全台共有12處熱門景點累計參訪人次突破千萬,其中台北101&信義商圈以2176萬人次居冠,新北大都會公園&周邊地區以及台中公益路商圈則分別以2020萬與1716萬分居第2、3名。TOP 3景點上半年合計參訪人次達5912萬,顯示大型都會商圈及結合公園、商業機能的複合型場域,具備相當高的人流集聚能力。 從區域分布來看,2026H1千萬級人氣景點明顯集中於北部及主要都會區。本次進榜12處景點中,台北市共有4處、新北市3處,雙北合計占7席,為全台千萬級人氣景點最主要聚集區域;其次為台中市2處,台南市、彰化縣及雲林縣則各有1處進榜,顯示高人流景點仍以人口密集、商業機能完善的都市生活圈為核心。 依月度數據觀察,各類熱門景點的人流型態呈現明顯差異。台北101及信義商圈、公益路商圈、心中山及赤峰街、西門町、一中商圈等各月人流相對穩定,顯示成熟都會商圈除假日與觀光客群外,亦有餐飲、購物及日常生活消費支撐,因此對單一節慶或大型活動的依賴程度相對較低。相較之下,活動、節慶或觀光目的性較強的場域,月度人流波動則更為明顯。例如新北大都會公園受2026新北燈會帶動,2月單月人流達660萬人次,約占上半年總人次三分之一;北港朝天宮及周邊地區4月適逢白沙屯媽祖徒步進香抵達北港,單月人流升至315萬人次,為上半年高峰;鹿港老街及周邊地區亦在2月達274萬人次,主要受春節9天連假帶動,走春、天后宮參拜及老街餐飲購物需求同步增加,加上地方新春市集與節慶活動集中舉辦,共同推升單月觀光人流。 進一步依場域特性分析,進榜景點大致可區分為兩種類型。第一類為都會型購物餐飲商圈,包括台北101及信義商圈、公益路商圈、府中商圈、國華友愛商圈、心中山及赤峰街、西門町商圈及一中商圈等,此類場域以零售、餐飲、娛樂及日常休閒活動為主要吸引力,具備較完整的商業服務機能,亦為本次榜單中佔比最高的類型;第二類則為觀光景點與周邊商業共生型場域,如鹿港老街及周邊地區、北港朝天宮及周邊地區、瑞芳風景特定區,以及大稻埕迪化街商圈等,其人流主要由歷史文化、宗教信仰、自然景觀或特色街區所帶動,並進一步延伸至周邊餐飲、伴手禮、零售及生活服務消費,形成觀光與商業活動相互支撐的街區經濟。

台灣「畢業生就業流向&薪資變化」關鍵數據解析
【商業數據圖解】台灣「畢業生就業流向與薪資變化」關鍵數據解析

3個台灣「畢業生就業流向&薪資變化」關鍵情報: 💡整體就業市場:近五屆畢業生就業人數四年間減少12.5萬人;製造業與批發零售業為TOP 2就業產業,但就業佔比同步下滑 💡地區就業市場:新竹縣市及台北市形成科技製造與知識密集型服務業兩類高薪產業聚落;新竹市畢業生平均年薪突破百萬 💡畢業生薪資與年資回報分化:製造與金融保險業初期薪資領先,專業科學及技術服務業3年薪資漲幅居首

2025台灣「餐飲與觀光休閒」產業市佔率英雄榜
【商業數據圖解】2025台灣「餐飲與觀光休閒」產業市佔率英雄榜

3個台灣2025「餐飲&觀光休閒」產業市佔率關鍵情報: 💡餐飲產業:一般餐廳業以多品牌集團為主要成長動能;咖啡館業集中度居首位;中型速食、連鎖早餐、空廚業者成長亮眼 💡旅遊產業:觀光旅館業成長集中於都會區,台北W及台北漢來表現亮眼;大型旅行社市佔率下滑,旅遊服務市場朝多元化發展 💡休閒產業:遠雄巨蛋與北捷遊憩事業成長顯著,都會型場館成為休閒市場新動能;健身及運動服務業CR2增至56.1% 從產業經濟與競爭結構角度觀察,市佔率具備較營收變動指標更高的相對性與產業可比較性,能夠更加細緻地錨定個別企業於所在產業中的相對位置與滲透表現。尤其在餐飲服務、觀光旅遊及休閒娛樂等業者眾多、消費選擇高度分散的服務型產業中,市佔率不僅是衡量企業市場地位與品牌影響力的核心指標,甚至能夠直接影響業者在營收穩定性、品牌影響力、資源整合以及長期獲利能力等領域中的表現。一般而言,較高的市場佔比通常代表業者具備更為廣泛的品牌觸及、顧客基礎與通路網絡,並能夠在採購、行銷、會員經營及資源整合等方面形成規模效益;在高度依賴品牌信任、消費體驗與口碑傳播的餐飲及觀光休閒產業中,領先業者亦較有能力將既有客流轉化為跨品牌、跨場域或多元服務收入。此外,在產業逐步邁向成熟、連鎖化與整併階段時,市佔率的結構組成與長期變動,亦可作為觀察產業生命週期、競爭門檻及市場資源流向的重要依據。

台灣「百貨商場市佔率」版圖變化
【DataCube】台灣「百貨商場市佔率」版圖變化

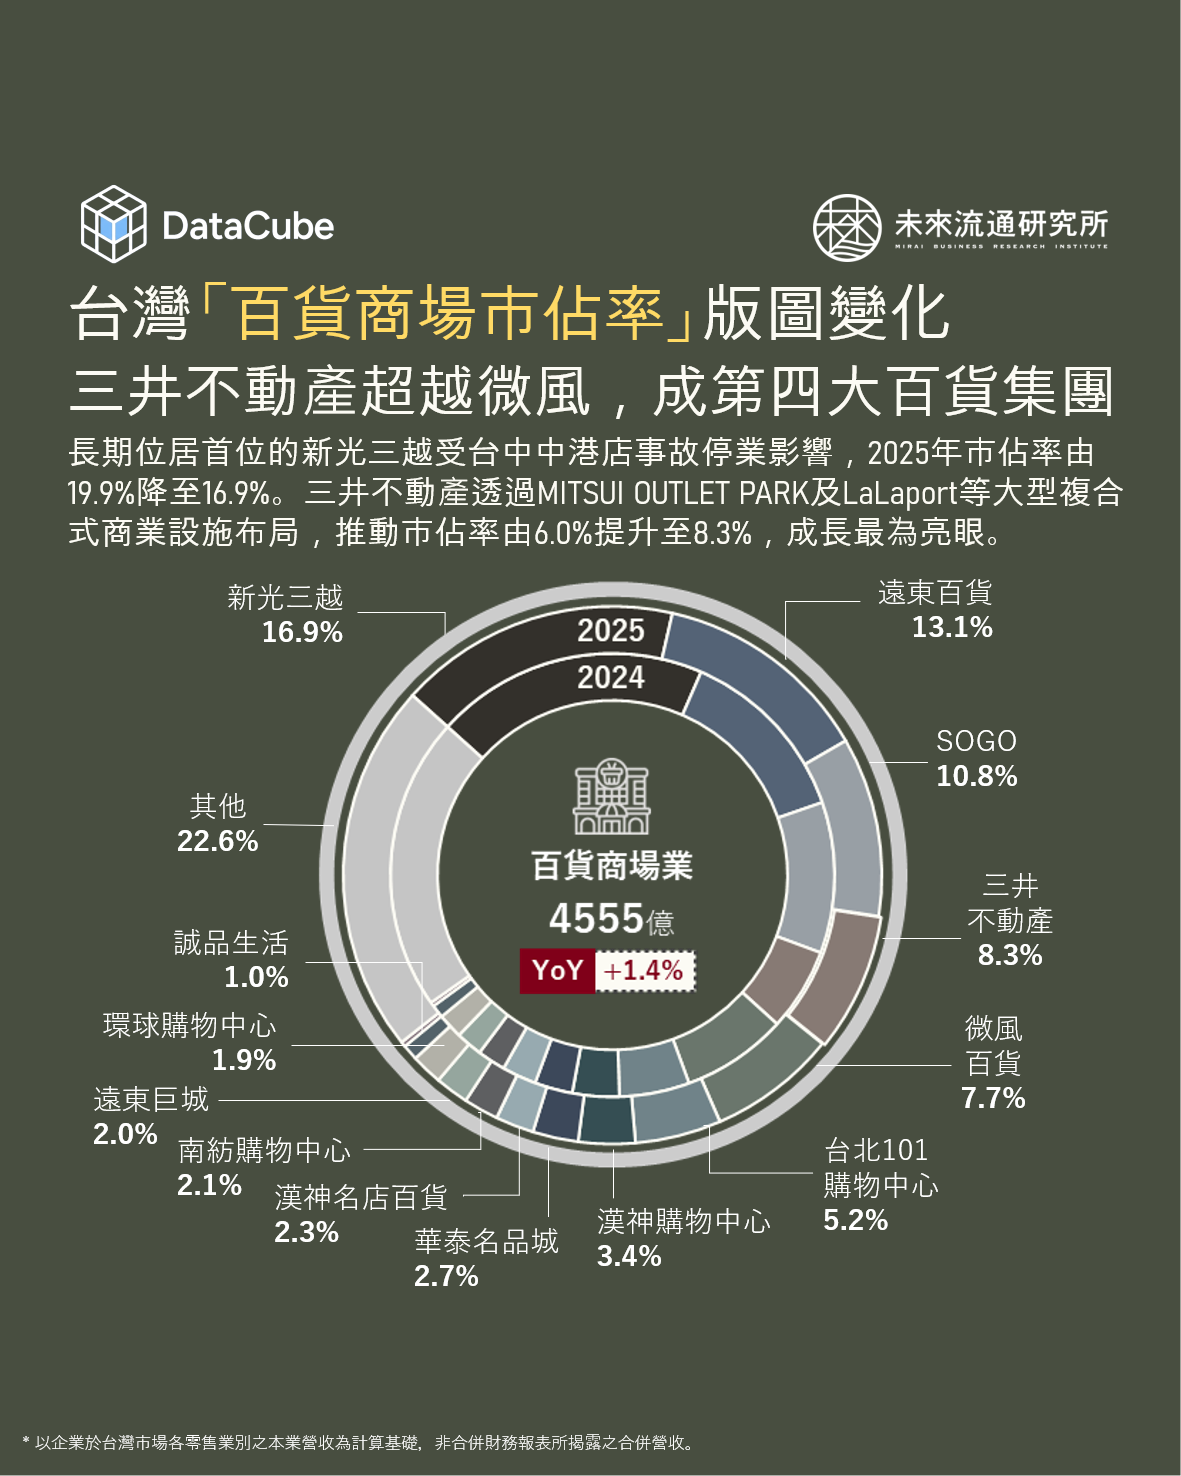
近年台灣百貨商場業競爭重心轉向大型商業設施開發、複合式商業生態圈建構、結合軌道經濟與區域商圈的場域經營,以及會員經營能力等綜合競爭。 市場版圖除受消費景氣影響外,更深受大型商場開幕與商場改裝升級等重大事件影響,呈現顯著的開發驅動型市場特徵。本次調查中,2025年僅新光三越、遠東百貨及太平洋崇光百貨(遠東SOGO)三大品牌市佔率突破一成。其中長期位居首位的新光三越受台中中港店事故停業影響,2025年市佔率由19.9%降至16.9%,仍穩居第一。遠東百貨及遠東SOGO則分別維持13.1%及10.8%的市佔表現,顯示大型百貨集團憑藉既有商場網絡、品牌招商能力、會員經營及多據點布局,仍具備穩定市場競爭力。 排名第四的三井不動產為近年市佔率成長最顯著的業者。三井集團透過MITSUI OUTLET PARK及LaLaport等大型複合式商業設施布局,成功掌握體驗消費、餐飲娛樂及全客層一站式購物需求,加上新據點開幕及既有商場營運逐步成熟,推動市佔率由6.0%提升至8.3%,超越微風集團,躍升為台灣第四大百貨商場經營品牌,亦反映大型複合式商業設施為驅動百貨市場成長的重要動能。

【DataCube】2025台灣便當經濟規模突破NT$500億

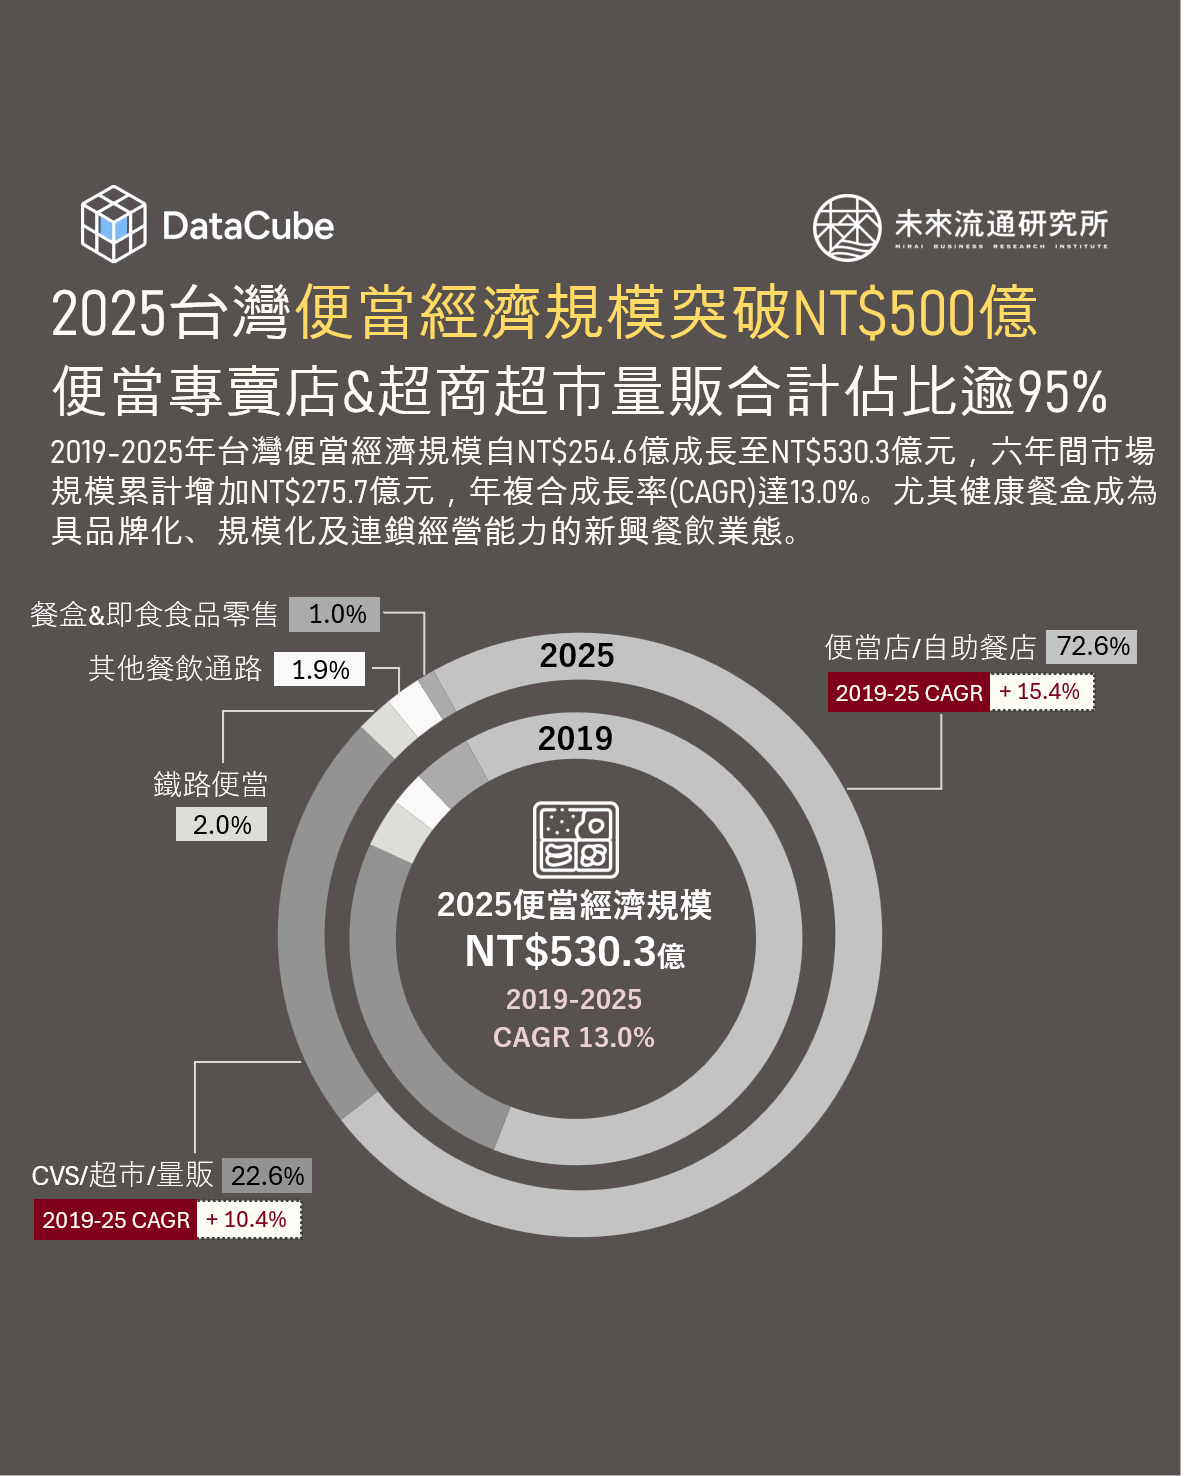
2019至2025年間台灣便當經濟市場規模由NT$254.6億元成長至NT$530.3億元,累計成長108.3%,年複合成長率(CAGR)達13.0%,顯示便當已由傳統餐飲品項逐步發展為兼具便利性、健康化及品牌化的外食型態。 便當專賣店&自助餐店為台灣便當經濟市場主體,2025年佔比達72.6%,2019至2025年間CAGR達15.4%,為所有通路中成長最快且貢獻度最高的類別,反映出近年連鎖便當品牌、健康餐盒品牌與特色主題餐盒市場的快速擴張,加上外送平台普及與數位點餐服務成熟,有效擴大業者服務範圍與消費觸及率,使便當專賣店與自助餐體系持續做為推動市場成長的主要動能來源,甚至進一步轉型為兼具餐飲品牌化、健康管理及生活餐食解決方案功能的重要角色。 超商、超市與量販賣場為第二大便當銷售通路,2025年市場佔比達22.6%,2019至2025年間CAGR達10.4%。近年以便利商店為首的綜合零售企業積極發展鮮食及冷藏餐盒業務,使便當產品成為帶動來客數、提升消費頻率及強化熟食營收的重要核心品類。代表性業者中,7-ELEVEN 2025年冷藏微波即食便當銷售規模突破NT$40億元,全家便利商店則透過健康餐盒與聯名鮮食策略持續擴大市場影響力,2026年1至5月便當銷售額年增幅超過40%;超市與量販業者亦積極投入熟食與便當市場。其中超市龍頭全聯旗下熱便當販售門市已突破700家,2025年便當銷售額推估已突破NT$7億元;康達盛通(前家樂福)則藉由擴大熟食專區規模及平價餐盒策略強化即食餐食供應業務,2025上半年餐盒銷售量逾700萬個,年增幅達20%。 可以看出,受到長期形成的外食文化、密集的街邊餐飲網絡,以及高度成熟且具價格競爭力的現做餐食供應體系等因素影響,以便當專賣店&自助餐體系為主體的專業餐飲通路長期在台灣便當銷售市場中維持主導地位。不過,若從日本市場發展軌跡觀察,隨著高齡化、都市化、小家庭化及單身人口持續增加,消費者對於便利化、即食化餐食的需求預期將持續提升,加上近年指標性超商、超市及量販業者積極強化便當、熟食及餐食解決方案布局,推估零售業即食餐食通路發展空間仍相當可觀,有機會成為推動台灣便當市場成長與結構轉型的重要動能。

【市場預測圖解】台灣「便當經濟」關鍵數據與趨勢動向

3個「台灣便當經濟產業規模與趨勢動向」關鍵情報: 💡市場現況:2025年便當經濟規模達NT$530.3億,2019-2025年間CAGR達13.0%,便當專賣店與超商/超市/量販佔比最高 💡市場預估:2030年便當經濟規模推估達NT$712.0億至NT$846.3億元,零售業即食餐飲商品成為超高齡社會餐飲關鍵成長動能 💡市場競爭:2025年便當銷售額與餐飲業規模比例增至5.8%,健康餐盒成為具品牌化、規模化及連鎖經營能力的新興餐飲業態 便當市場不僅反映民眾日常餐食消費需求,亦為觀察人口結構與生活型態轉變、零售餐飲融合及高齡化社會發展的重要指標。相較於傳統餐飲市場,便當兼具外食便利性與居家用餐特性,橫跨餐飲服務、即食食品與生活服務等多項產業領域,在日本被視為中食(日本產業用語,泛指介於外食與內食之間,消費者購買後可直接食用或簡單加熱即可食用之現成食品)市場的重要核心品類,與飯糰、壽司、熟食等商品共同構成龐大的即食餐食產業,亦為便利商店、食品超市及惣菜(熟食)專門店最重要的鮮食商品之一,其發展趨勢往往能夠率先反映消費者飲食習慣、家庭結構及餐食供應模式的變化。近年在台灣單身人口增加、雙薪家庭普及、外送服務成熟,以及健康飲食意識提升等因素影響下,便當已逐漸由過去以價格導向的基礎餐食,發展為涵蓋健康餐盒、企業團膳、機能餐及高齡營養配餐等類別的多元化市場。