生活產業

台灣「後人口紅利時代」餐飲市場趨勢變化
【商業數據圖解】台灣「後人口紅利時代」餐飲市場趨勢變化

3個台灣「後人口紅利時代」餐飲市場趨勢關鍵情報: 💡後人口紅利時代來臨:台灣餐飲產業過去十年展店動能持續趨緩,2026上半年「一般餐廳」業家數首度由成長轉為衰退 💡餐飲產業成長新動能:台灣平價便利餐飲營收成長遠超展店增幅;日本連鎖速食與熟食(中食)市場掌握日常高頻需求 💡餐飲產業供給端危機:台灣住宿餐飲職缺率創近26年新高;日本與南韓加速多元雇用、科技省人化及供餐模式轉型 台灣正由過往勞動力充沛、消費人口相對穩定的成長環境,逐步邁向勞動人口縮減、人口高齡化及扶養負擔加重的「後人口紅利時代」,人口結構變遷所帶來的長期影響已逐漸反映於餐飲市場展店動能。本次調查顯示,台灣餐飲產業過去十年展店成長持續趨緩,截至2026年6月底,全台餐飲業總家數約18.1萬家,較2025年底僅淨增1882家,增幅約1.05%,換算年化成長率約2.1%,創近十年新低。其中「一般餐廳」家數更首度由成長轉為衰退,較2025年底淨減128家,為本次調查最值得關注的變化之一。一般餐廳業營收佔台灣整體餐飲市場約50%,為營業規模最大的單一餐飲業別。由於進入門檻較高,企業展店決策更容易受到消費需求預期、投資回收期及勞動力供給等條件影響,因此其家數變化更能夠反映現代餐飲產業的投資信心與實際經營環境。2026上半年一般餐廳家數首度出現淨減,不僅反映展店動能減弱,更可視為餐飲產業經營環境轉變的重要觀察訊號。
台灣外食物價五年累計上漲20.2%
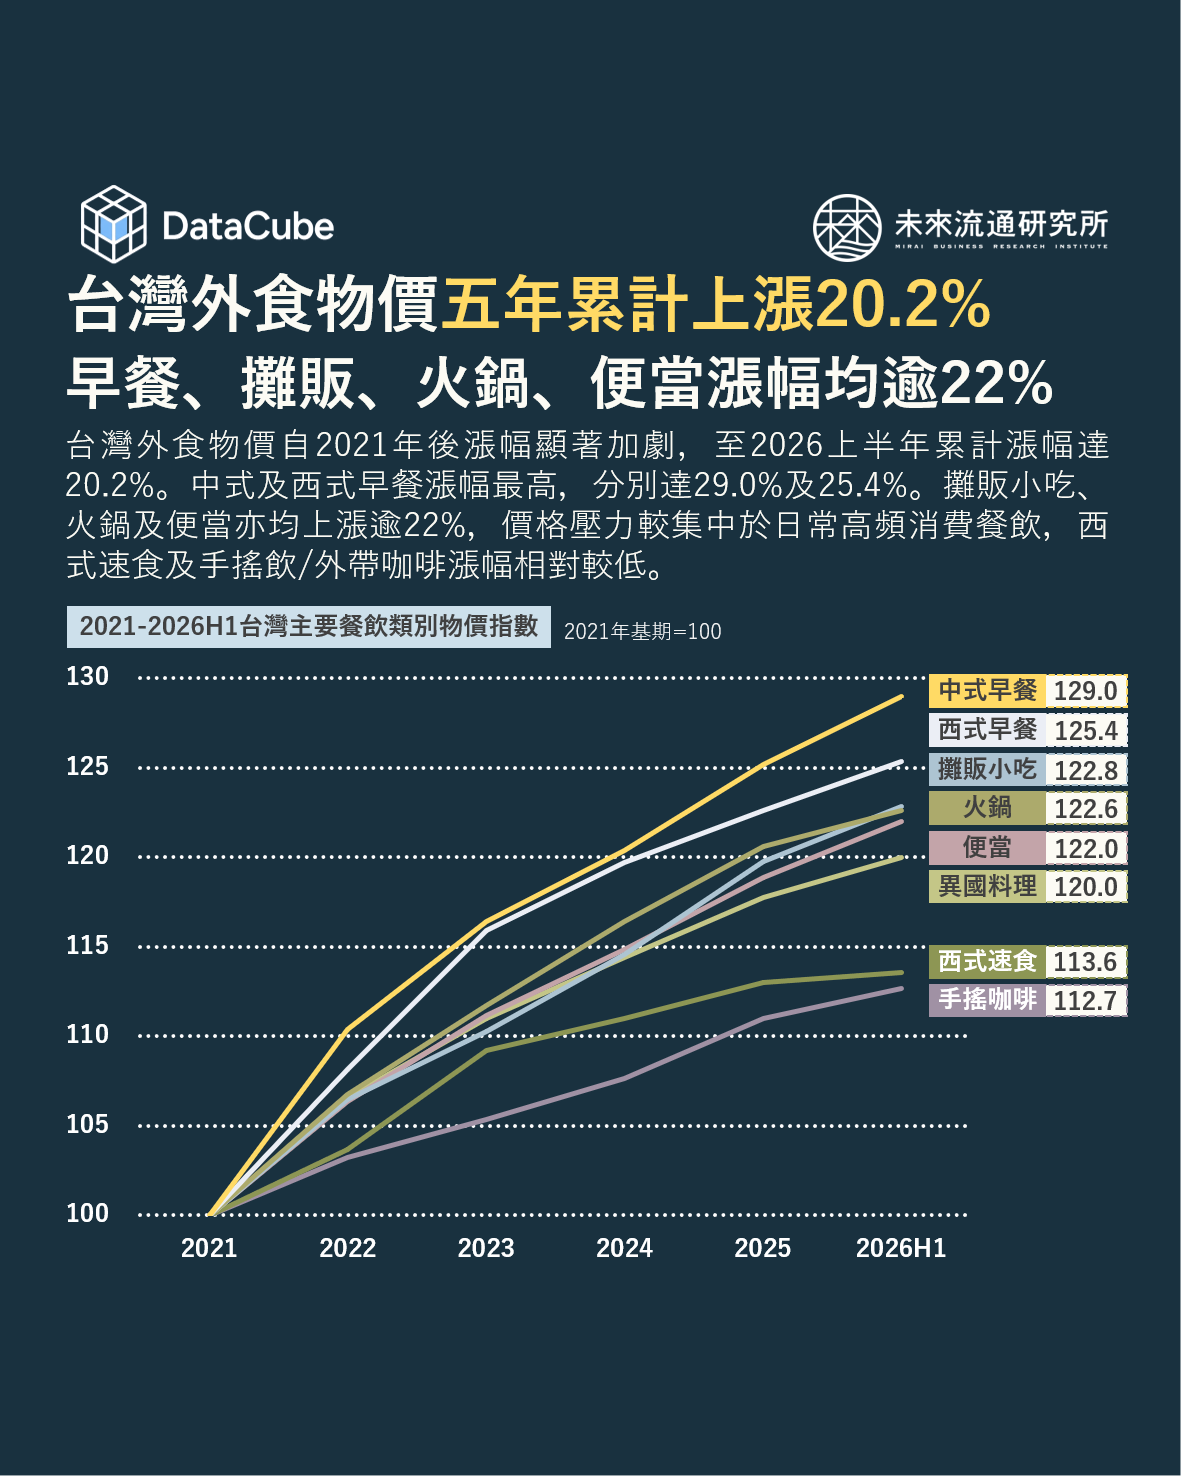
【DataCube】台灣外食物價五年累計上漲20.2%

台灣外食物價自2021年起明顯升高,2026上半年整體外食費物價指數在五年間累計漲幅達20.2%,換算年化漲幅約3.8%,明顯高於2021年前平均低於2%的成長幅度。2026年上半年外食費仍較上年同期上漲3.0%,顯示餐飲業價格調整仍在持續,且不同餐飲業態間漲幅差異逐步擴大。 主要餐飲類別中,以早餐類價格上升最為明顯,中式早餐及西式早餐2026上半年較2021年分別累計上漲29.0%及25.4%。此外,攤販小吃、火鍋以及便當等類別價格累計漲幅亦均超過22%,均明顯高於整體外食費漲幅。對消費者而言,近五年台灣餐飲外食漲幅多集中於早餐、小吃、便當等消費頻率較高的平價民生型餐飲,更是上班族或學生族群日常用餐的主要選項,因此民眾對於外食價格漲幅感受會更為強烈。 不過,標準化程度較高的西式速食,以及手搖飲/外帶咖啡等飲料類價格漲幅相對溫和,2026上半年較2021年累計上漲13.6%及12.7%。 此外,近五年迥異於過往的台灣餐飲外食物價漲幅,亦成為台灣餐飲市場營業規模變化的重要變因。由於餐飲業營業額屬名目金額,市場規模增加同時包含價格上漲與實質消費量增加兩項因素,因此在外食物價五年間累計上漲逾兩成的背景下,營業額成長並不能直接等同於來客數、消費頻率或實質需求同步提升。尤其當產業營收維持成長、但門市擴張速度逐步放緩時,價格因素對市場規模成長的影響力更加值得關注。判讀餐飲市場實質成長動能時,除觀察營業額外,亦需同步排除物價因素,並交叉檢視門市數、來客數及消費頻率等指標,才能夠進一步辨識市場規模成長中,價格因素與實質消費需求變化的相對貢獻。 進入產業數據庫,查詢更多即時數據。

海外「實體商圈AI科技導入案例」地圖
【產業地圖圖解】海外「實體商圈AI科技導入案例」地圖

3個海外「實體商圈AI科技導入案例」地圖關鍵情報: 💡日韓商圈:AI串接商家資訊與消費服務;日本以數據分析強化商圈共同經營,南韓加速智慧觀光與實體場域自動化 💡歐美商圈:AI強化商業決策與區域資源配置;美國著重招商分析及跨店服務,歐洲聚焦公共空間利用與街區營運管理 💡台灣商圈:多元業態與消費活動匯聚,兼具跨店服務與場域管理需求,借鏡海外標竿經驗強化商圈協同服務與整體經營能力 隨著AI科技應用由個別店家的營運改善延伸至整體商業場域,實體商圈正成為智慧消費服務與區域協同經營的重要應用場域。由於實體商圈匯聚不同規模、業態及經營主體的店家,消費者到訪目的、移動動線及消費活動往往跨越單一商店,商圈整體經營不僅取決於個別店家的商品與服務,亦與跨店消費連結、區域資源整合及公共空間管理密切相關。個別業者導入科技雖可改善單店營運效率,卻難以獨立解決商圈整體導客、消費動線分散及跨店服務銜接等問題。因此,近年海外實體商圈AI科技導入方向已由個別店家的數位行銷與營運效率改善,逐步擴展至商圈整體的消費服務、經營決策及場域自動化,透過跨店資訊整合與區域性服務串聯,提升商圈整體經營效能。

LINE Pay Money躍居電支交易首位
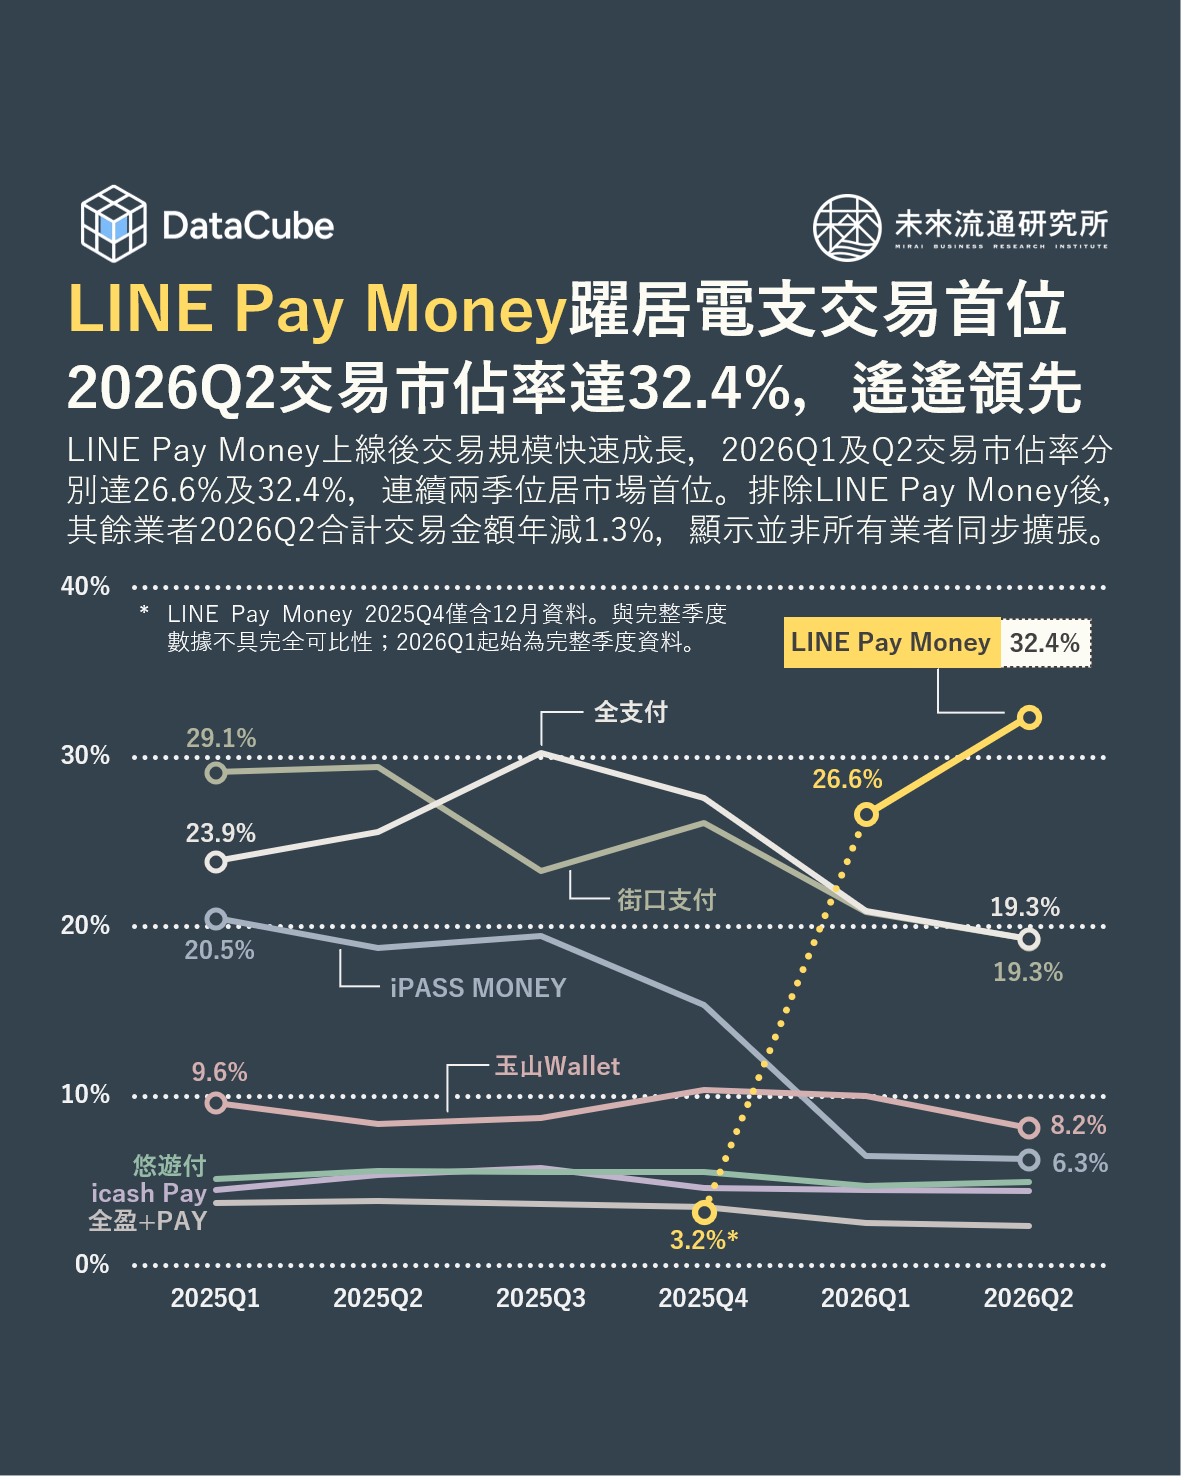
【DataCube】LINE Pay Money躍居電支交易首位

受LINE Pay Money於2025年12月正式上線並納入電支統計,以及iPASS MONEY自2026年起改採獨立APP營運影響,台灣電子支付市場由過去帳戶數與交易規模穩定擴張,進入支付入口與市場競爭結構快速調整的新階段。隨主要支付平台服務架構改變,業者排名與市佔率明顯變化,用戶、交易與資金流量亦隨支付入口移轉出現重新分配。 2026年台灣電支市場最大變化並非單純新增一家大型業者,而是LINE

台灣「電子支付」產業關鍵數據解析
【商業數據圖解】台灣「電子支付」產業關鍵數據解析

3個「台灣電子支付產業關鍵數據」關鍵情報: 💡競爭版圖:LINE Pay Money快速躍居市場首位,全功能錢包、零售生態系、交通生活型與金融帳戶整合型電支並行 💡市場規模:2026Q2電支帳戶、交易與儲值三大指標續創新高,LINE

台灣出國旅遊消費金額「突破一兆元」
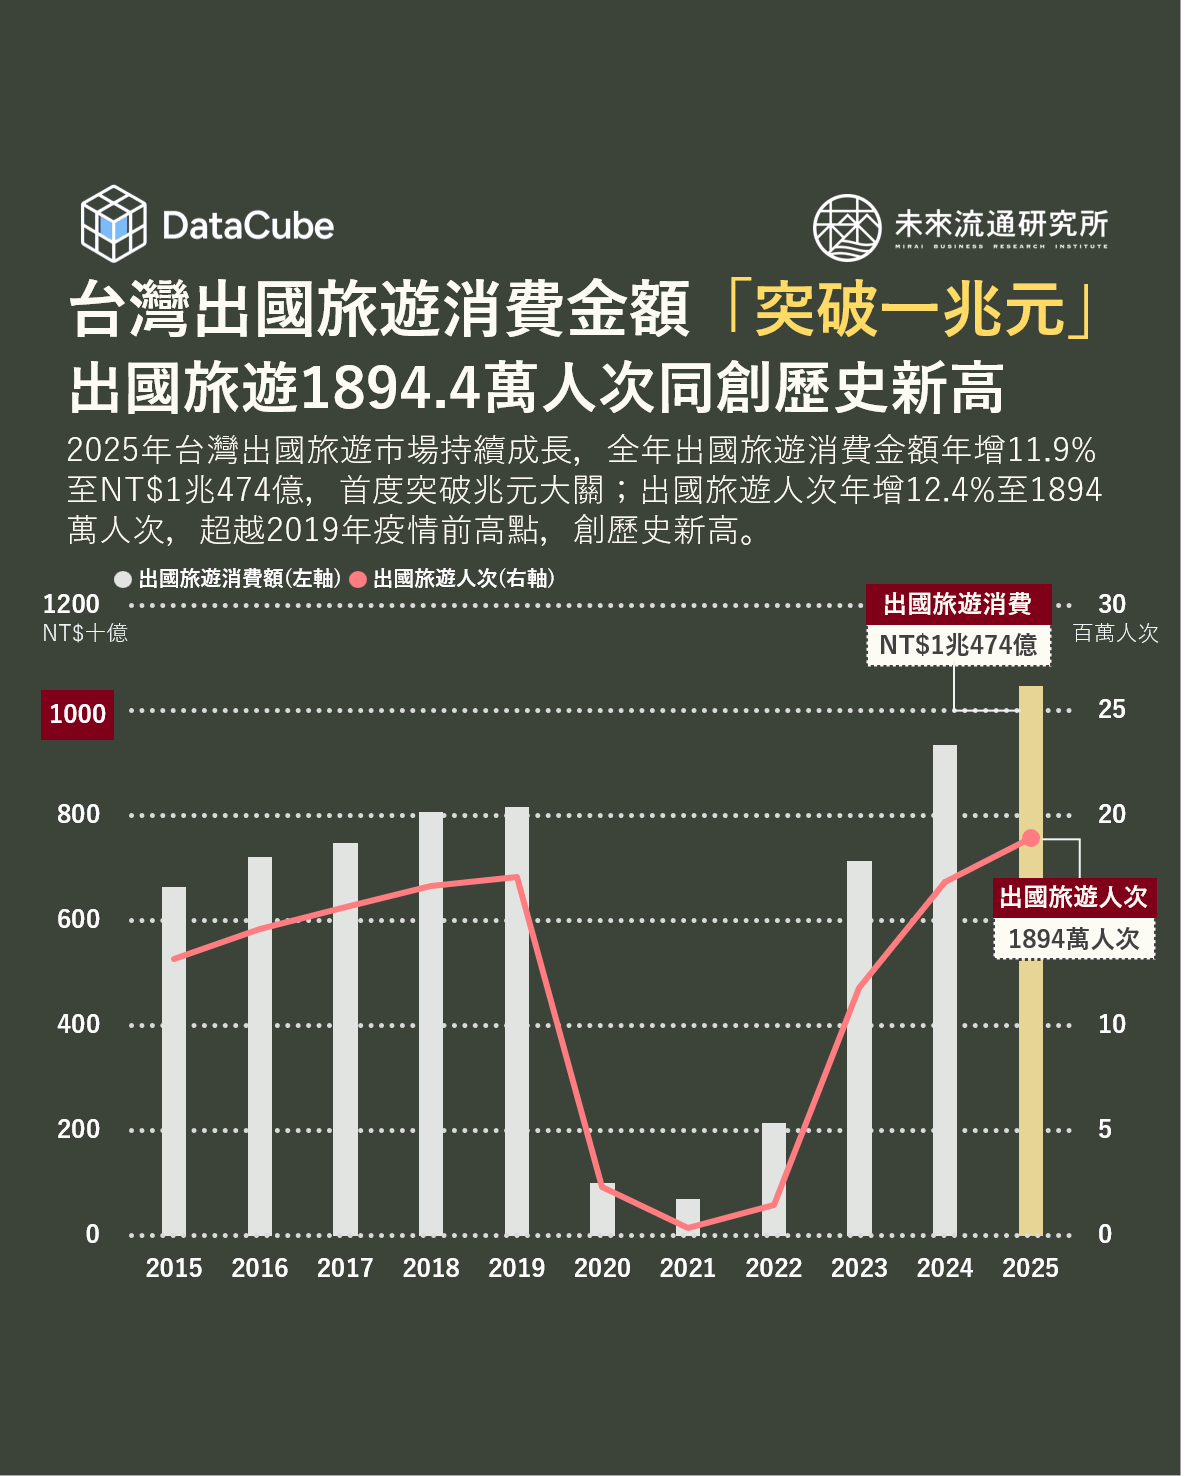
【DataCube】台灣出國旅遊消費金額「突破一兆元」

2025年台灣出國旅遊市場規模再創新高!根據交通部觀光署資料,全年旅遊總消費金額年增11.9%至NT$1兆474億元,首度突破兆元大關;同期出國旅遊人次亦年增12.4%至1894萬人次,首度超越2019年的1710萬人次,雙雙創下歷史新高。歷經2020至2022年疫情衝擊後,台灣出國旅遊市場自2023年快速復甦,旅遊消費金額由2023年的NT$7134億增至2025年的NT$1兆474億元,兩年間成長46.8%;同期出國人次亦由1180萬增至1894萬人次,增幅達60.5%。短短兩年間出境旅遊規模大幅擴張,顯示台灣出國旅遊市場已由疫後復甦進一步邁入新的成長階段。 若與2019年疫情前高點相較,2025年出國旅遊人次增加10.8%,旅遊總消費金額則成長28.1%,消費規模擴張速度明顯高於旅次;主因在於每人每次平均出國支出已由2019年的NT$4.8萬提高至2025年的NT$5.5萬元,增幅達15.7%。此外,12歲以上國人全年至少出國一次的比例亦由2019年的35.2%提高至38.9%,增加3.7個百分點,平均每人出國次數亦由0.72次增至0.81次,顯示不僅既有旅客持續出國,出國旅遊人口涵蓋率與旅遊頻率也同步提高。 另一方面,自由行與數位自主規劃的普及亦為疫情後出境旅遊市場的重要結構變化。2025年個人旅遊占出國旅次比例達75.6%,其中完全未委託旅行社、全程自行安排者達61.5%,高於2024年的58.0%及2019年的44.9%;團體旅遊占比則由2019年的35.0%降至24.4%。與此同時,60.1%的出國旅次曾透過網路訂購旅遊相關產品,高於2024年的57.4%及2019年的43.4%,其中網路購買國際機票與國際訂房的比率分別達50.1%及46.9%。 顯示線上機票、住宿與旅遊服務平台已成為出國旅遊消費的重要入口,也提高旅客自行組合機票、住宿與當地活動的便利性。 雖然出國旅遊(Outbound

台灣「畢業生就業流向&薪資變化」關鍵數據解析
【商業數據圖解】台灣「畢業生就業流向與薪資變化」關鍵數據解析

3個台灣「畢業生就業流向&薪資變化」關鍵情報: 💡整體就業市場:近五屆畢業生就業人數四年間減少12.5萬人;製造業與批發零售業為TOP 2就業產業,但就業佔比同步下滑 💡地區就業市場:新竹縣市及台北市形成科技製造與知識密集型服務業兩類高薪產業聚落;新竹市畢業生平均年薪突破百萬 💡畢業生薪資與年資回報分化:製造與金融保險業初期薪資領先,專業科學及技術服務業3年薪資漲幅居首

2025台灣「餐飲與觀光休閒」產業市佔率英雄榜
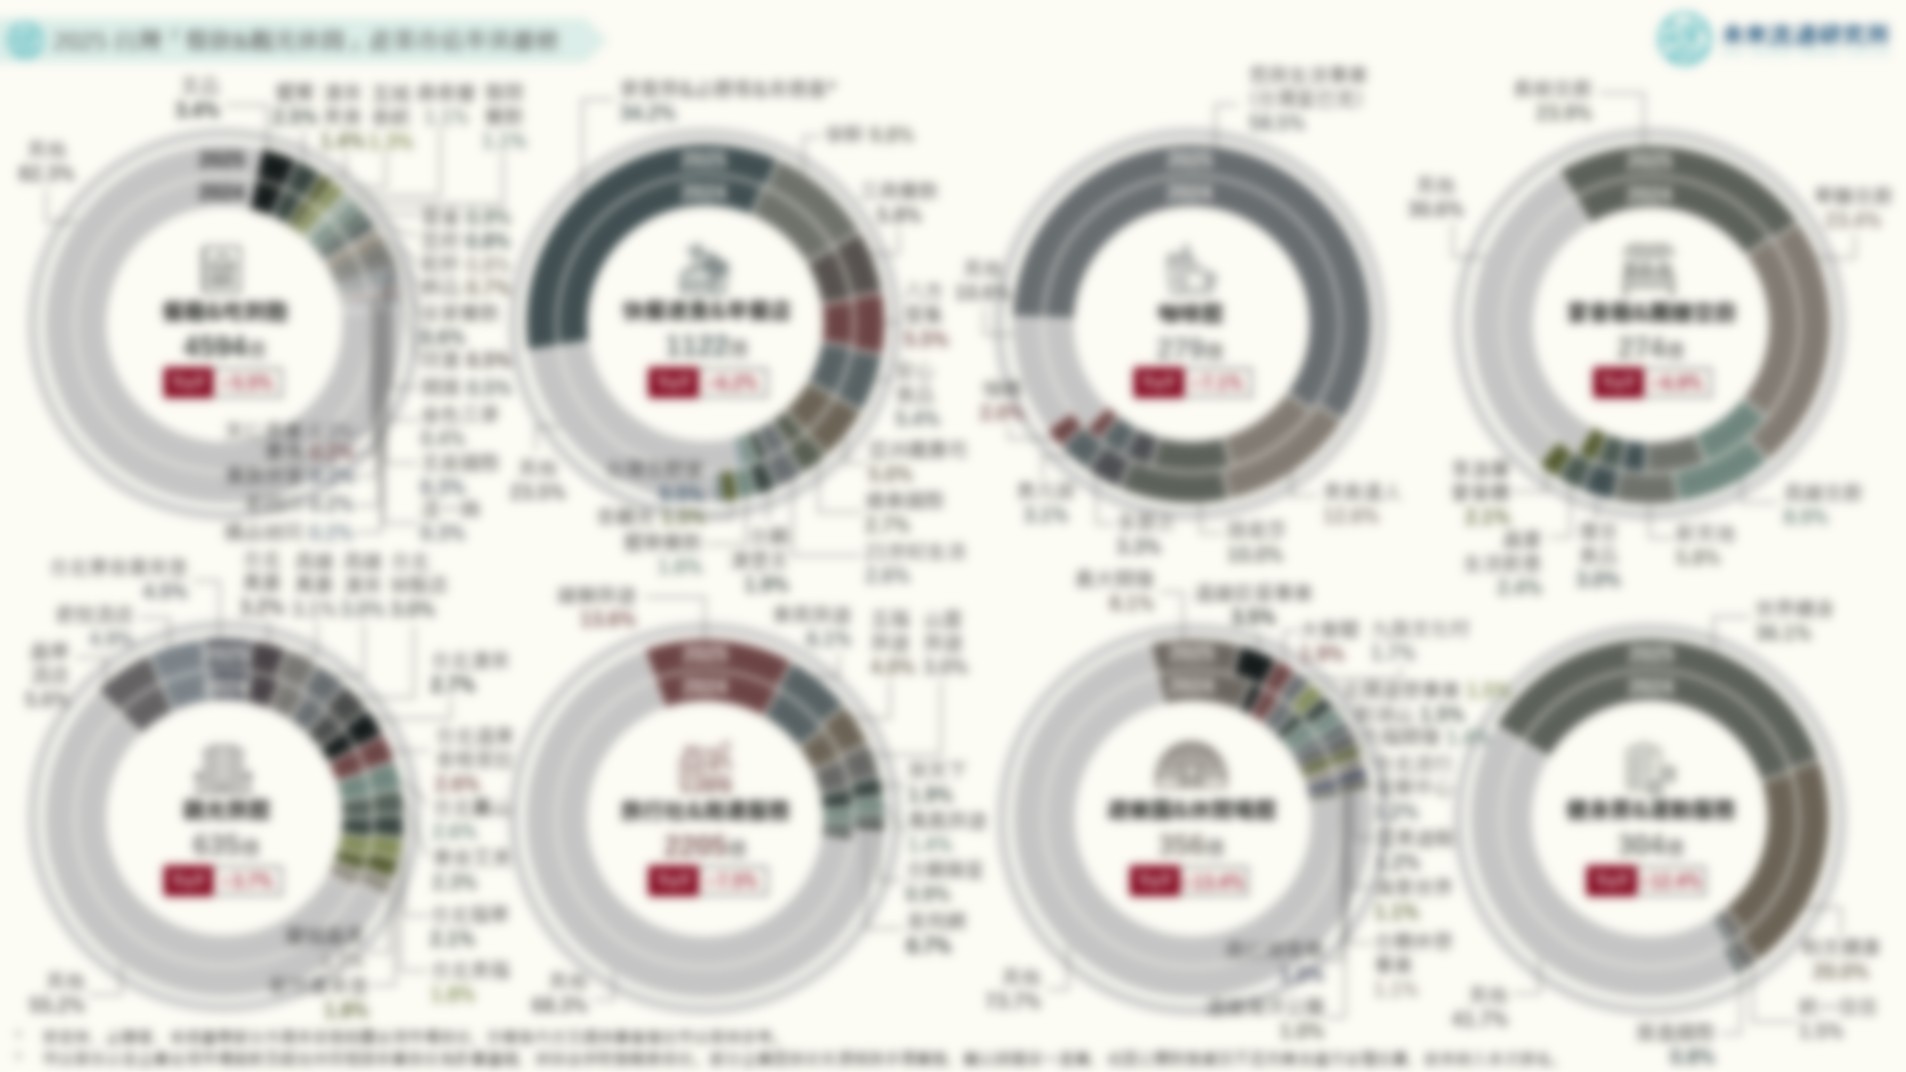
【商業數據圖解】2025台灣「餐飲與觀光休閒」產業市佔率英雄榜

3個台灣2025「餐飲&觀光休閒」產業市佔率關鍵情報: 💡餐飲產業:一般餐廳業以多品牌集團為主要成長動能;咖啡館業集中度居首位;中型速食、連鎖早餐、空廚業者成長亮眼 💡旅遊產業:觀光旅館業成長集中於都會區,台北W及台北漢來表現亮眼;大型旅行社市佔率下滑,旅遊服務市場朝多元化發展 💡休閒產業:遠雄巨蛋與北捷遊憩事業成長顯著,都會型場館成為休閒市場新動能;健身及運動服務業CR2增至56.1% 從產業經濟與競爭結構角度觀察,市佔率具備較營收變動指標更高的相對性與產業可比較性,能夠更加細緻地錨定個別企業於所在產業中的相對位置與滲透表現。尤其在餐飲服務、觀光旅遊及休閒娛樂等業者眾多、消費選擇高度分散的服務型產業中,市佔率不僅是衡量企業市場地位與品牌影響力的核心指標,甚至能夠直接影響業者在營收穩定性、品牌影響力、資源整合以及長期獲利能力等領域中的表現。一般而言,較高的市場佔比通常代表業者具備更為廣泛的品牌觸及、顧客基礎與通路網絡,並能夠在採購、行銷、會員經營及資源整合等方面形成規模效益;在高度依賴品牌信任、消費體驗與口碑傳播的餐飲及觀光休閒產業中,領先業者亦較有能力將既有客流轉化為跨品牌、跨場域或多元服務收入。此外,在產業逐步邁向成熟、連鎖化與整併階段時,市佔率的結構組成與長期變動,亦可作為觀察產業生命週期、競爭門檻及市場資源流向的重要依據。