物流產業

台灣「跨境電商小型包裹」再創新高
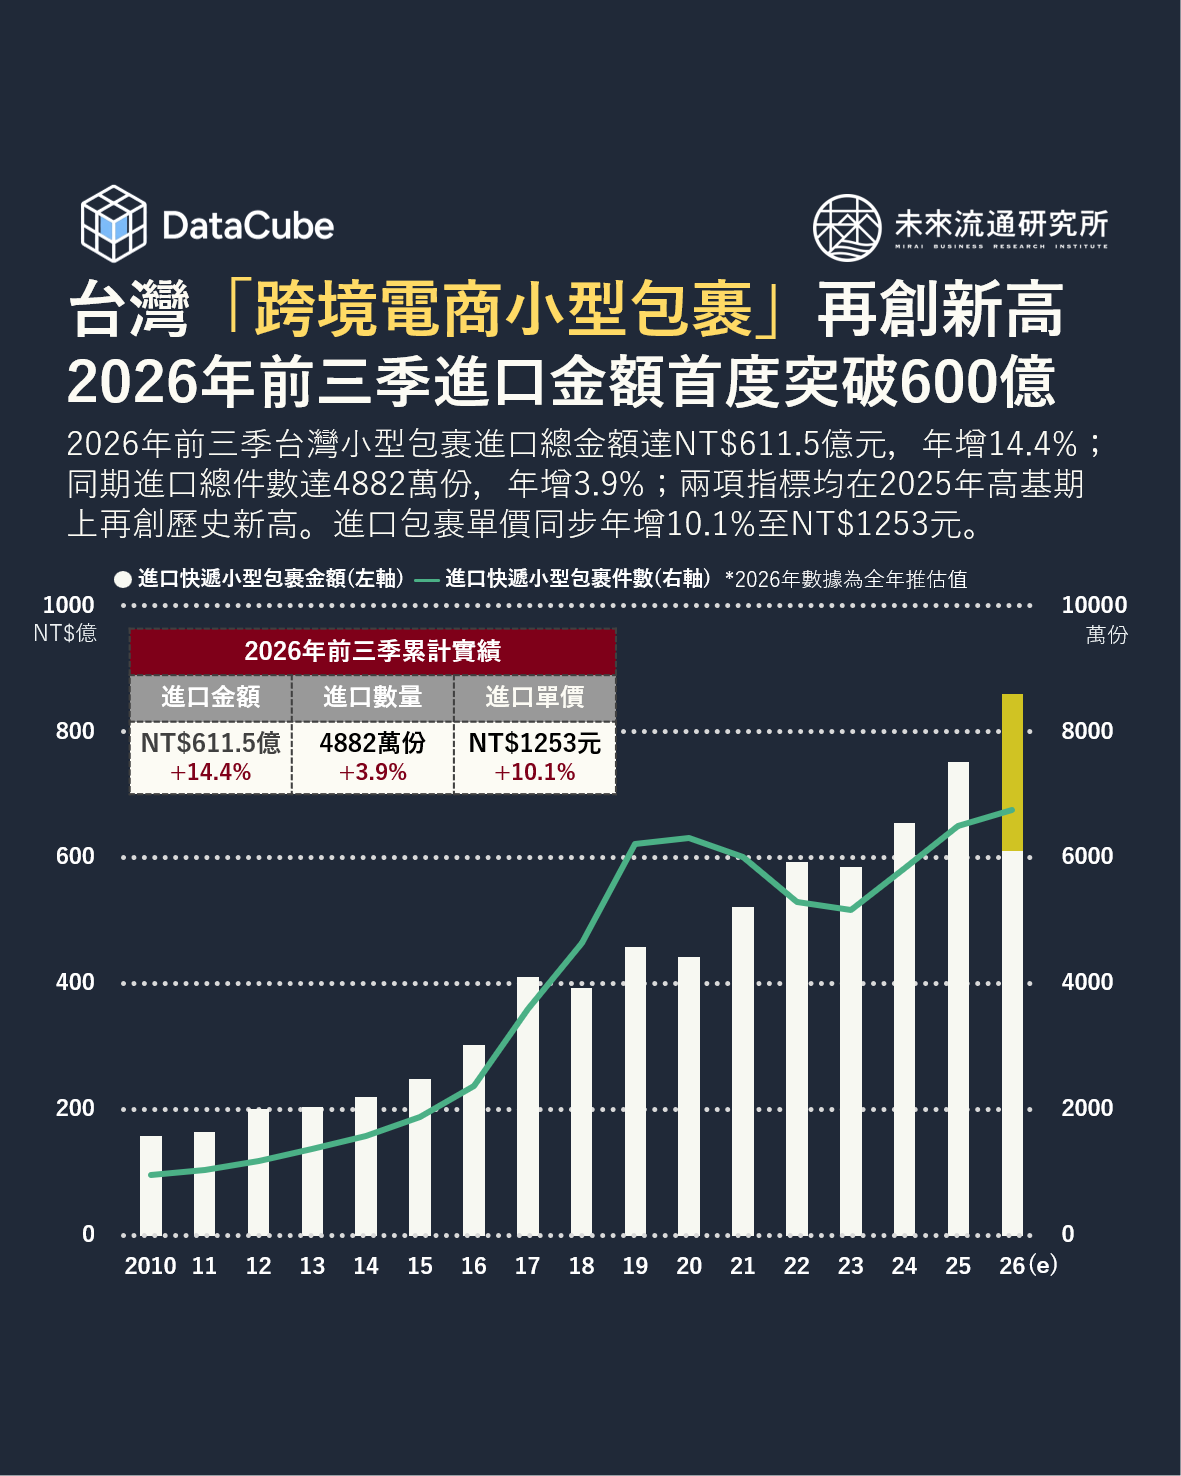
【DataCube】台灣「跨境電商小型包裹」進口金額&數量再創新高

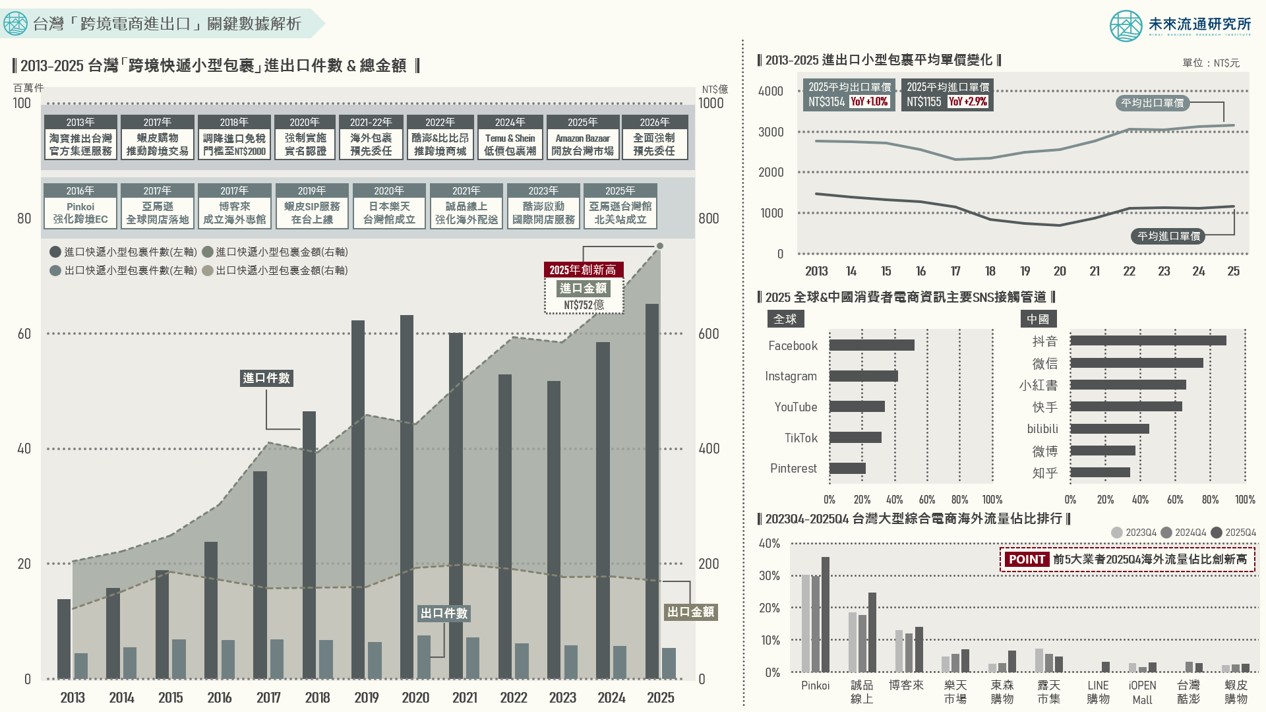
跨境快遞小型包裹的進口規模與數量變化,為觀察跨境電商市場活躍度及消費成長動能的重要指標。2026年前三季台灣進口小型包裹總金額達NT$611.5億,年增14.4%;同期進口小型包裹總量達4882萬份,年增3.9%。兩項指標繼2025年雙雙創下歷年同期新高後,2026年再度於高基期上刷新紀錄,延續強勁市場成長動能。2026年全年進口小型包裹總金額推估將達NT$860.5億的歷史新高,平均每件包裹金額約NT$1253元,顯示跨越國界、長距離配送的「高哩程購物」已成為台灣民眾的日常消費模式。 近年海外大型電商平台積極拓展台灣市場,持續擴大跨境商品供給與購物服務布局,為帶動台灣跨境購物規模成長的關鍵因素。觀察代表性業者布局,淘寶持續強化台灣跨境購物與集運配送服務,並將台灣定位為跨境品質消費標竿市場,近五年業績均維持雙位數成長,台灣日購用戶平均客單價已達NT$2000元,居東亞市場之冠;蝦皮則結合豐富的跨境商品供應與在地店到店配送網絡,提升海外商品購買便利性與配送效率;酷澎台灣透過火箭跨境服務持續擴充美國、日本、韓國及香港等地商品供應,並結合會員優惠、運費補貼及快速配送服務,搶攻台灣消費市場;美國Amazon亦於2025年底將旗下平價購物服務Amazon Bazaar正式引進台灣市場,提供涵蓋服飾、家居及生活用品等品類的跨境購物服務,擴大台灣跨境電商市場競爭版圖。 2026年第四季電商購物旺季,將成為觀察台灣跨境電商市場能否延續強勁成長動能的重要時點。根據歷年統計,2023至2025年間,台灣11月進口小型包裹總金額均較10月成長逾16%,同期進口小型包裹數量亦呈現雙位數增幅,顯示雙11購物節及年底消費旺季對跨境購物需求具有顯著帶動效果,也凸顯大型購物檔期仍為推升跨境電商市場規模的重要成長契機。 進入產業數據庫,查詢更多即時數據。
台灣「電商網購」關鍵數據&市場預測
【市場預測圖解】台灣「電商網購」關鍵數據與市場預測

3個「台灣電商網購產業數據&市場預測」關鍵情報: 💡電商購物重啟成長:2026年市場規模可望首度突破NT$7000億,年增11.3%;電商滲透率攀升至14.8%,創歷史新高 💡實體零售加速搶攻:2019-2026年綜合商品零售業網路銷售累計成長304.5%,服飾專賣及美妝藥局增幅雙雙突破110% 💡電商運能競爭新常態:2026年台灣電商物流市場規模首度突破NT$500億;Coupang物流子公司躍居南韓最大宅配業者 2026年台灣電商購物市場迎來新一波成長動能,全年零售業網路銷售額推估達NT$7477億,首度突破7千億元大關,年增11.3%,為2022年以來首度重返雙位數成長,電商滲透率同步提升0.9個百分點至14.8%,創下歷年年度新高。值得注意的是,有別於疫情期間主要由消費需求轉向線上所帶動的市場擴張,2026年網路銷售市場成長呈現更顯著的通路結構變化。本次調查推估,2026年純電商業者網路銷售額年增8.1%至NT$4490億,佔整體網路銷售市場比例自2025年的61.9%降至60.1%,雖仍維持市場主導地位,但成長幅度相對溫和;相較之下,實體零售業者網路銷售大幅成長21.3%至NT$2514億,市場佔比自30.9%增至33.6%,實體零售業者貢獻整體網路銷售市場新增規模達57.9%,成為推動網路銷售市場重返雙位數成長的重要參與者與關鍵引擎。

海外「實體商圈AI科技導入案例」地圖
【產業地圖圖解】海外「實體商圈AI科技導入案例」地圖

3個海外「實體商圈AI科技導入案例」地圖關鍵情報: 💡日韓商圈:AI串接商家資訊與消費服務;日本以數據分析強化商圈共同經營,南韓加速智慧觀光與實體場域自動化 💡歐美商圈:AI強化商業決策與區域資源配置;美國著重招商分析及跨店服務,歐洲聚焦公共空間利用與街區營運管理 💡台灣商圈:多元業態與消費活動匯聚,兼具跨店服務與場域管理需求,借鏡海外標竿經驗強化商圈協同服務與整體經營能力 隨著AI科技應用由個別店家的營運改善延伸至整體商業場域,實體商圈正成為智慧消費服務與區域協同經營的重要應用場域。由於實體商圈匯聚不同規模、業態及經營主體的店家,消費者到訪目的、移動動線及消費活動往往跨越單一商店,商圈整體經營不僅取決於個別店家的商品與服務,亦與跨店消費連結、區域資源整合及公共空間管理密切相關。個別業者導入科技雖可改善單店營運效率,卻難以獨立解決商圈整體導客、消費動線分散及跨店服務銜接等問題。因此,近年海外實體商圈AI科技導入方向已由個別店家的數位行銷與營運效率改善,逐步擴展至商圈整體的消費服務、經營決策及場域自動化,透過跨店資訊整合與區域性服務串聯,提升商圈整體經營效能。

台灣「畢業生就業流向&薪資變化」關鍵數據解析
【商業數據圖解】台灣「畢業生就業流向與薪資變化」關鍵數據解析

3個台灣「畢業生就業流向&薪資變化」關鍵情報: 💡整體就業市場:近五屆畢業生就業人數四年間減少12.5萬人;製造業與批發零售業為TOP 2就業產業,但就業佔比同步下滑 💡地區就業市場:新竹縣市及台北市形成科技製造與知識密集型服務業兩類高薪產業聚落;新竹市畢業生平均年薪突破百萬 💡畢業生薪資與年資回報分化:製造與金融保險業初期薪資領先,專業科學及技術服務業3年薪資漲幅居首

台灣「消費性商品」進口成長率TOP 10
【DataCube】台灣「消費性商品」進口成長率TOP 10

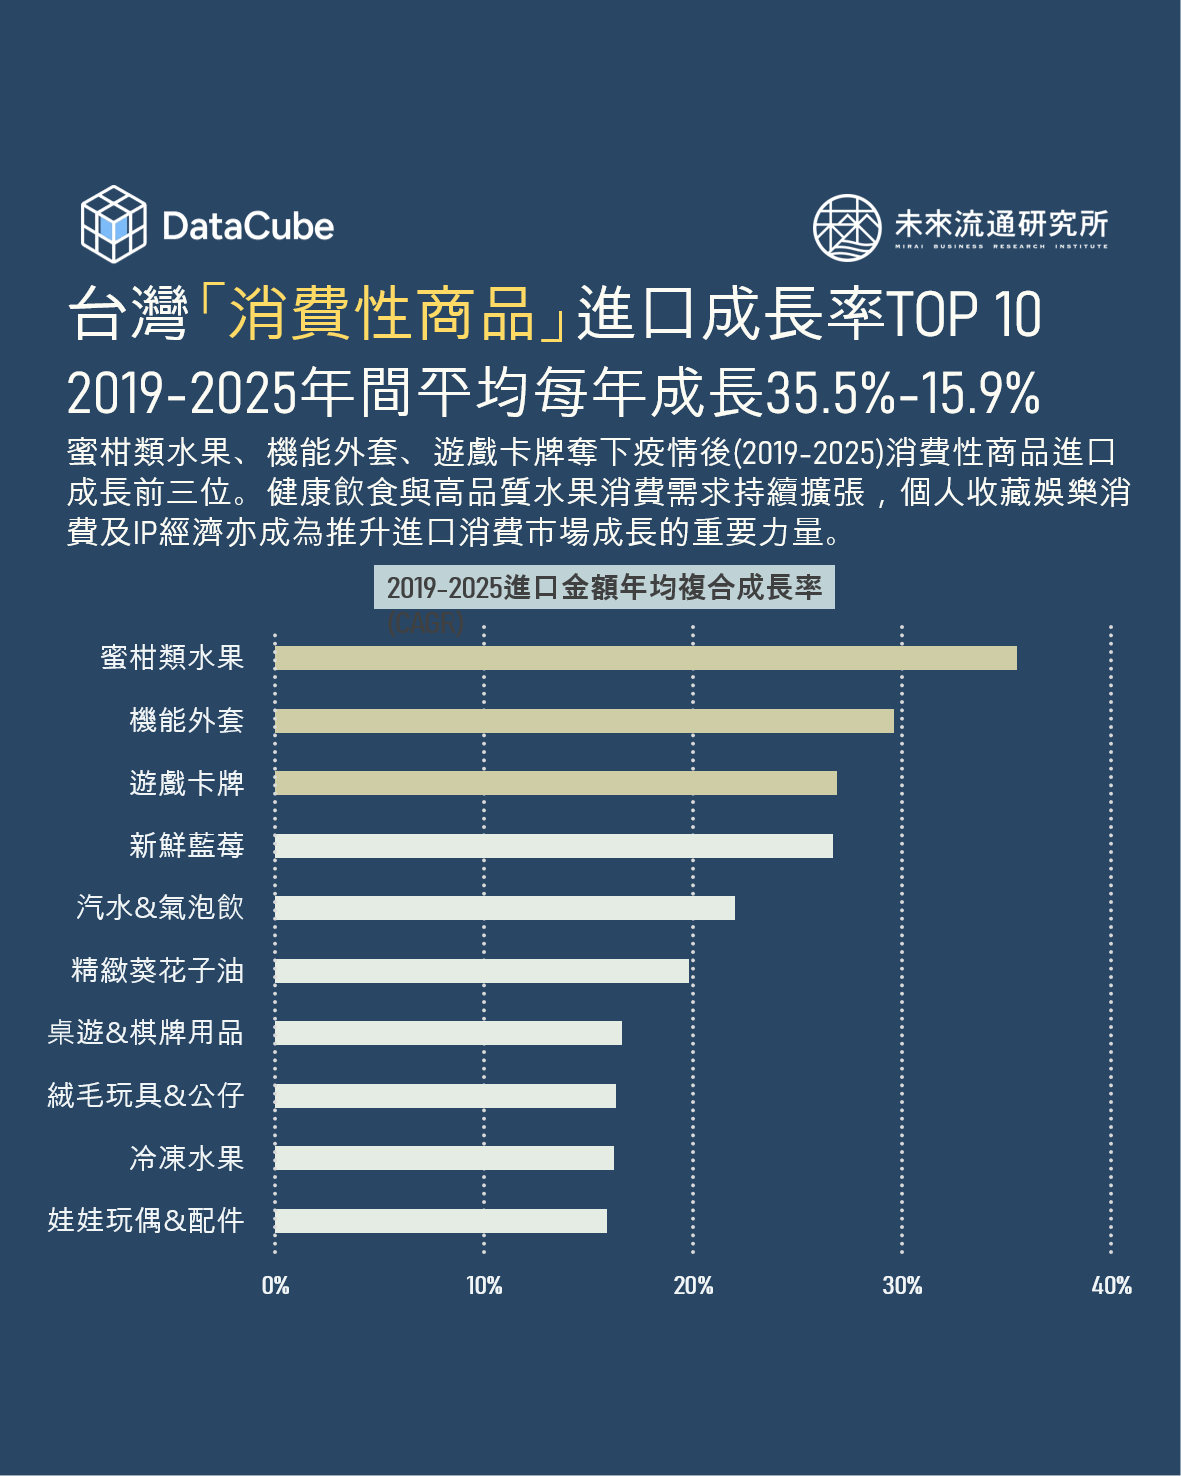
觀察2019-2025年間台灣進口消費性商品成長表現,進口消費市場需求正逐步由民生必需品延伸至兼具健康飲食、生活品質、興趣娛樂及個人風格等多元消費領域,反映消費者對商品功能性、體驗價值與情感價值的重視程度持續提升。 本次調查進口金額年均複合成長率(CAGR)TOP 10的商品成長幅度介於35.5%至15.9%間,其中水果類品項即佔據三席,包括成長幅度最高的蜜柑類水果、新鮮藍莓及冷凍水果,顯示高品質進口水果已逐漸由季節性消費品轉變為日常飲食的重要組成。近年健康飲食意識持續提升,加上量販店、超市、便利商店及電商通路冷鏈物流能力日益成熟,使消費者能夠更加便利地取得來自全球的鮮果及冷凍水果產品,有效推動市場規模擴張。 進一步觀察主要成長動能,蜜柑類水果進口增長主要受美國供應量快速提升帶動;新鮮藍莓則受惠於秘魯鮮藍莓於2020年取得輸台資格後正式開啟對台出口,憑藉穩定供應與產季優勢快速擴大市場規模,並於2022年成為台灣最大藍莓進口來源國。冷凍水果市場則同時受惠於商業與家庭需求成長。一方面,手搖飲、冰品、烘焙及餐飲業者對冷凍水果原料需求持續增加;另一方面,健康飲食風潮帶動家庭消費市場快速擴張,使冷凍水果逐漸由餐飲加工原料延伸至日常家庭食材應用。供應來源方面,中國長期為冷凍草莓重要供應國,智利穩居冷凍莓果類最大進口來源地,越南則在芒果、鳳梨、火龍果及百香果等熱帶水果領域建立明顯競爭優勢。值得注意的是,2025年越南已正式超越中國成為台灣最大冷凍水果進口來源國,顯示台灣冷凍水果市場結構正逐步由傳統溫帶水果主導,轉向熱帶水果、多元果品及加工應用需求同步成長的發展階段。 除水果類商品外,汽水及氣泡飲與精緻葵花子油亦維持約20%的年複合成長率,反映飲食消費型態持續轉變。其中汽水及氣泡飲主要成長動能來自無糖氣泡飲料需求快速提升,日本及澳洲為主要增長來源國,顯示消費者對兼具口感與健康訴求飲品的接受度持續提高;精緻葵花子油則受家庭烹調需求增加、餐飲業使用量擴大,以及植物性油脂消費普及化等因素帶動,推升整體進口規模穩定成長。

台灣「低溫食品」關鍵數據&市場預測
【市場預測圖解】台灣「低溫食品」關鍵數據與市場預測

3個台灣「低溫食品關鍵數據&市場預測」關鍵情報: 💡低溫食品市場規模持續擴張,2026-2030年CAGR推估達5.8%;預估2030年冷藏鮮食&冷凍調理食品將成為最大低溫品類 💡2025年低溫肉品銷售額最高;2016至2025年低溫水產、低溫蔬果、冷藏鮮食、冰淇淋、冷凍調理食品累計成長率超過100% 💡日本冷凍食品人均消費量自2007年20.9KG增至2025年達24.6KG,創下超高齡社會下新高,冷凍食品成為國民飲食體系核心 低溫食品市場橫跨農業供應鏈、食品加工、餐飲與零售通路以及物流體系,具高度跨產業連動特性,因此不僅是單一食品類別的消費統計,更是觀察整體民生消費結構演進與產業升級進程的關鍵綜合指標。相較於常溫食品,低溫食品市場發展高度仰賴完整且穩定的低溫物流網絡與精細化營運管理,其規模擴張不僅代表終端需求增長,更進一步反映出冷鏈物流成熟度、通路體系現代化程度以及食品工業化成熟度的提升。對金融機構與投資人而言,低溫食品市場成長軌跡可作為判斷零售、餐飲、物流與食品加工產業資本支出方向、營運效率提升潛力以及長期競爭力的重要指標。

台灣零售消費邁向「高哩程購物時代」
【DataCube】台灣零售消費邁向「高哩程購物時代」

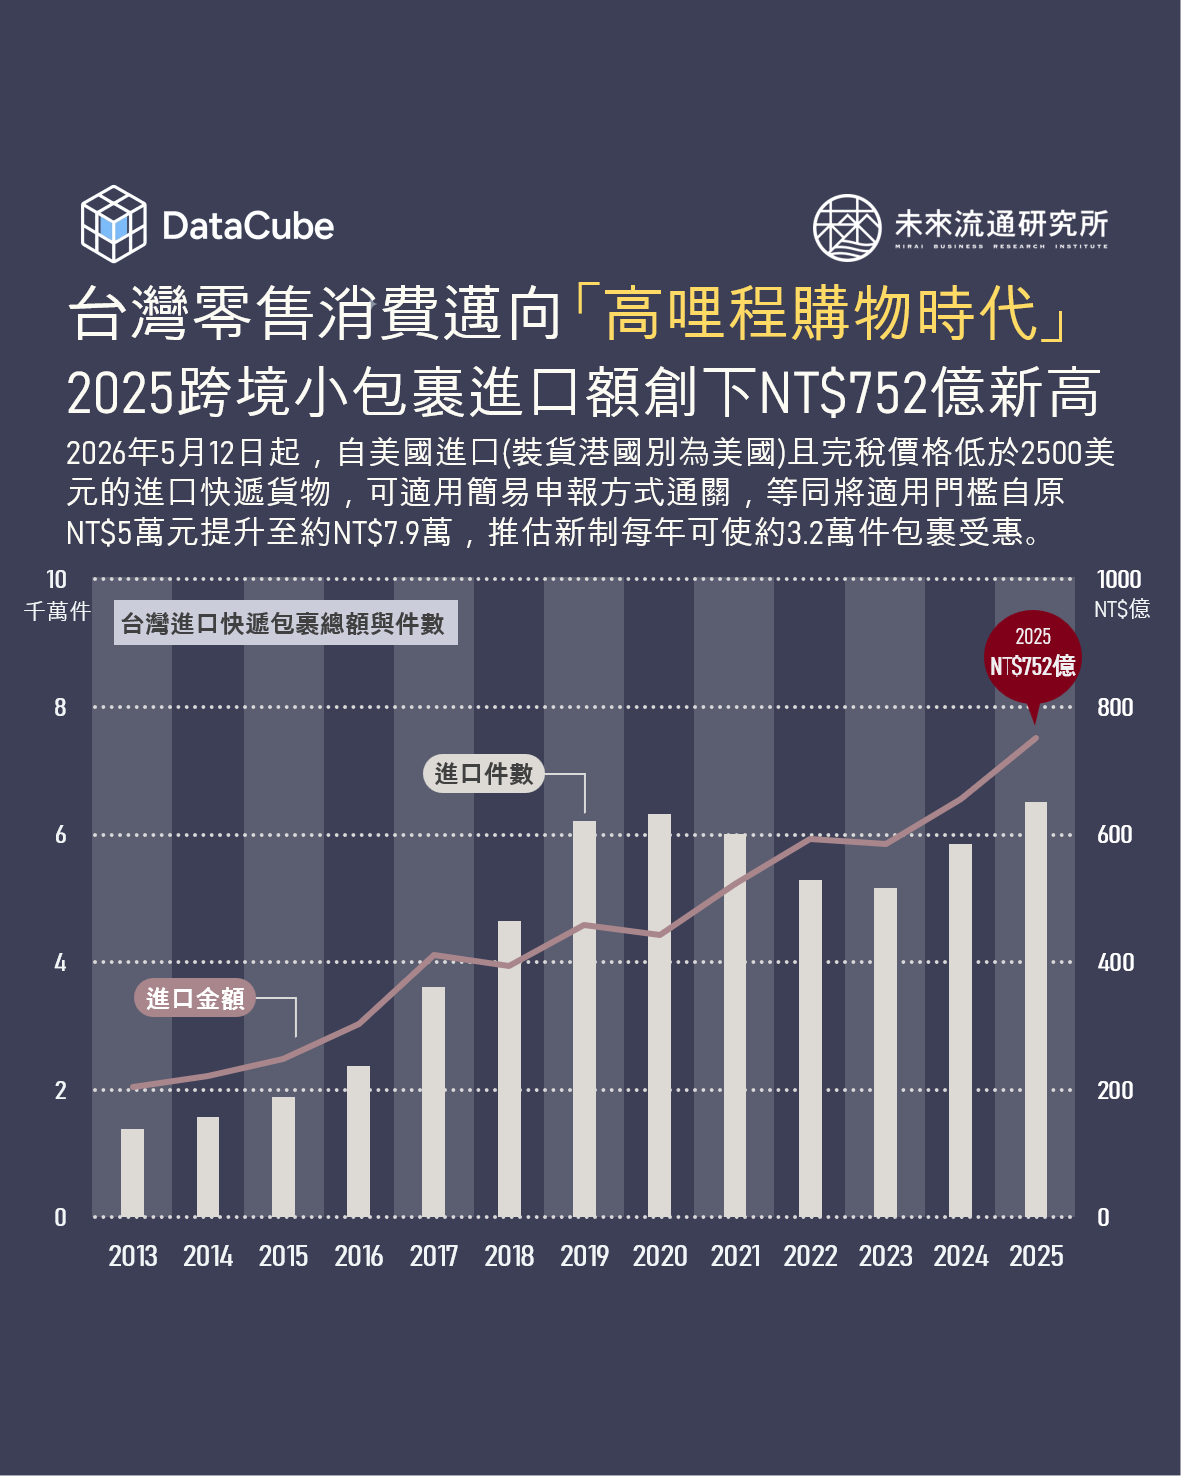
2025年台灣零售消費迎來近20年來第三次衰退,降幅0.2%。其中電視購物、汽機車、服飾與傢俱日用品為主要衰退業別,百貨公司成長率僅有1.4%、過往被視為零售成長引擎的電商通路,成長率亦降至3.4%。與此同時,跨境電商卻呈現截然不同的發展軌跡,2015至2025年間跨境小型包裹進口金額成長幅度達202.4%,創下新台幣752億元新高,迥異於低迷的境內零售消費現況。 觀察消費者流向,淘寶天貓體系憑藉龐大的直購族群與小型賣家生態鏈,長年穩居流量龍頭,帶動自中港起運的小型快遞包裹進口佔比超過九成,形成高度規模化的跨境物流網絡;亞馬遜(美國及日本站)台灣單月流量已達200萬至400萬人次;此外,美國iHerb、日本樂天市場及日本Mercari等平台,來自台灣的月訪問量亦普遍突破百萬。 儘管主管機關近年陸續透過實名認證、小額包裹免稅次數與金額上限等關務政策進行調節,並自2026年3月1日起正式全面強制實施預先委任制度,試圖強化跨境包裹管理與報關透明度,但從整體進口數據觀察,台灣消費者對海外跨境網購的消費熱度仍持續不輟。尤其在蝦皮購物、酷澎、SHEIN等大型跨境電商平台持續強化台灣市場布局、以及中國跨境電商業者同步強化海外倉、幹線運輸與末端配送效率等策略推動下,跨境購物體驗逐步接近本地電商,顯著降低消費者對海外購物的時間與成本門檻。 此外,自2026年5月12日起,自美國進口(裝貨港國別為美國)且完稅價格低於2500美元的進口快遞貨物,可適用簡易申報方式通關,等同將適用門檻自原先約NT$5萬元提升至約NT$7.9萬元。推估新制每年可使約3.2萬件包裹受惠,並縮短整體申報流程約1至2天。由於美國為台灣快遞貨物第四大進口來源國,在既有小額包裹免稅制度、成熟快遞物流網絡與跨境平台高頻促銷機制共同支撐下,低單價、高頻率的海外電商消費模式預期將持續擴張。台灣零售市場已不再只是傳統在地消費競爭,而是正式邁入以全球供應鏈與跨境物流效率為核心驅動的「高哩程購物」時代。 進入產業數據庫,查詢更多即時數據。
台灣「跨境電商進出口」關鍵數據解析
【商業數據圖解】台灣「跨境電商進出口」關鍵數據解析

3個台灣「跨境電商進出口」關鍵情報: 💡2025台灣跨境電商進口趨勢:進口包裹總量年增11.4%突破6500萬件、進口金額年增14.7%達NT$752億,雙創歷史新高 💡2025台灣跨境電商出口趨勢:出口包裹總量年減5.3%連續5年衰退、出口金額年減4.3%至NT$170億,未見有效成長契機 💡社群平台成為跨境電商重要流量入口:Facebook、Instagram、YouTube具主導優勢,服飾、3C、鞋履品類受消費者青睞 小型快遞包裹進出口規模變化為衡量跨境電商市場活躍度與消費動能的重要指標。本次調查顯示,2025年台灣進口小型包裹總件數年增11.4%突破6500萬件、進口金額年增14.7%達NT$752億,雙雙創下歷史新高。且不同於2018至2020年因調降進口免稅門檻形成的階段性拆單進口高峰,2024及2025年進口包裹價量同步擴張的成長特徵明確反映出跨境網購市場消費力的實質成長,顯示在日趨嚴謹的法規監管下,台灣消費者對海外跨境網購交易的消費熱情仍持續不輟。 

2024 台灣「物流&交通」產業市佔率英雄榜
【商業數據圖解】2024台灣「物流與交通」產業市佔率英雄榜

3個「2024 台灣物流&交通產業市佔率」關鍵情報: 💡陸上運輸&倉儲:宅配快遞、綜合物流業集中度提升,倉儲業長尾效應顯著;統一速達、嘉里快遞、遠雄自貿港市佔成長較高 💡海空運輸&報關:海運業貨櫃三雄寡佔態勢加劇;航空業「星宇效應」顯著;承攬業產業集中度顯著攀升、大型業者成長亮眼 💡大眾交通運輸:軌道運輸業展現高度集中&自然獨占特性,高鐵、高捷成長亮眼;公車客運&計程車業成為MaaS新戰場 分析交通與物流次產業別市佔率結構有助於了解該業別競爭型態、企業策略成效差異化以及外部環境對於供需結構所構成的長期影響。因此,市佔率變化不僅代表個別企業在運能網絡、服務品質、價格策略與技術投入等方面的競爭優勢,透過連續年度比較更能夠進一步辨識出所在業別的生命週期階段,可作為制定產業策略、投資評估與政策規劃的重要參考基礎。

2024 台灣「物流&交通全體次產業結構」數據總覽
【商業數據圖解】2024台灣「物流與交通全體次產業結構」年度數據總覽

3個2024台灣「物流&交通全體次產業結構數據」關鍵情報: 💡資產型運輸業&輔助承攬業展現雙位數成長:海洋水運、貨運承攬、船務代理、報關服務規模全面回升;航空運輸業增幅放緩 💡內需型物流&客運領域成長分化:倉儲業增長顯著;汽車運輸業、軌道運輸業、快遞外送業溫和擴張;郵務配送規模持續下跌 💡產業收支盈虧:整體產業營利率攀升,航空運輸輔助業、海洋水運、船務代理盈利率顯著提升;公車客運為唯一虧損業別 物流&交通產業在產業經濟研究領域中普遍被視為領先指標(Leading