3個台灣「後人口紅利時代」餐飲市場趨勢關鍵情報:
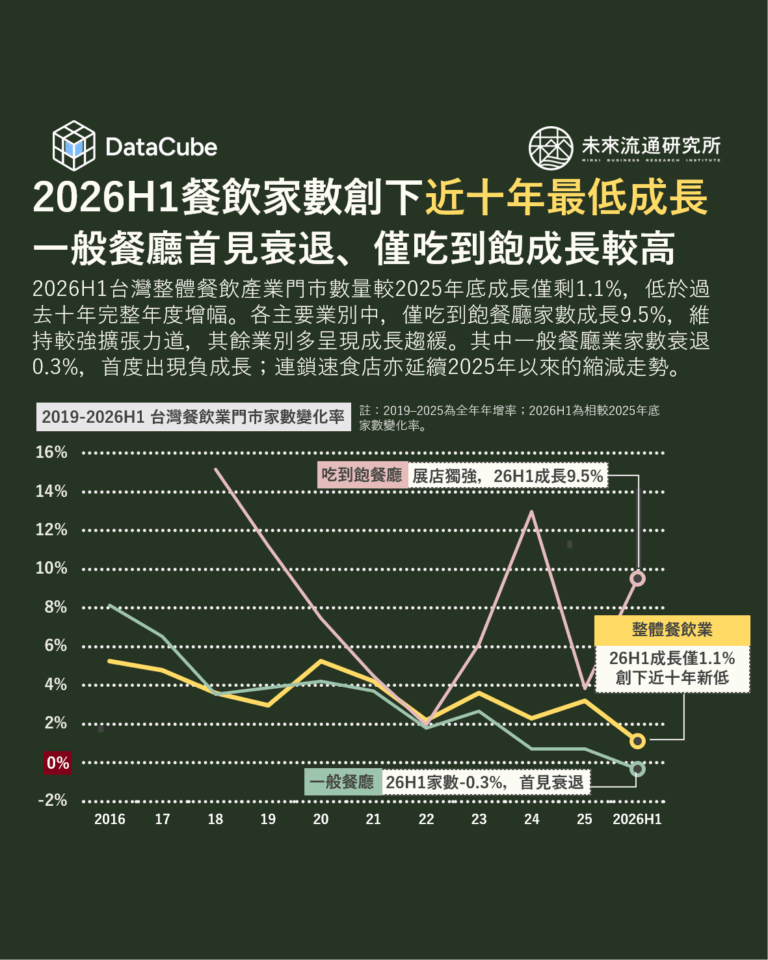
💡後人口紅利時代來臨:台灣餐飲產業過去十年展店動能持續趨緩,2026上半年「一般餐廳」業家數首度由成長轉為衰退
💡餐飲產業成長新動能:台灣平價便利餐飲營收成長遠超展店增幅;日本連鎖速食與熟食(中食)市場掌握日常高頻需求
💡餐飲產業供給端危機:台灣住宿餐飲職缺率創近26年新高;日本與南韓加速多元雇用、科技省人化及供餐模式轉型
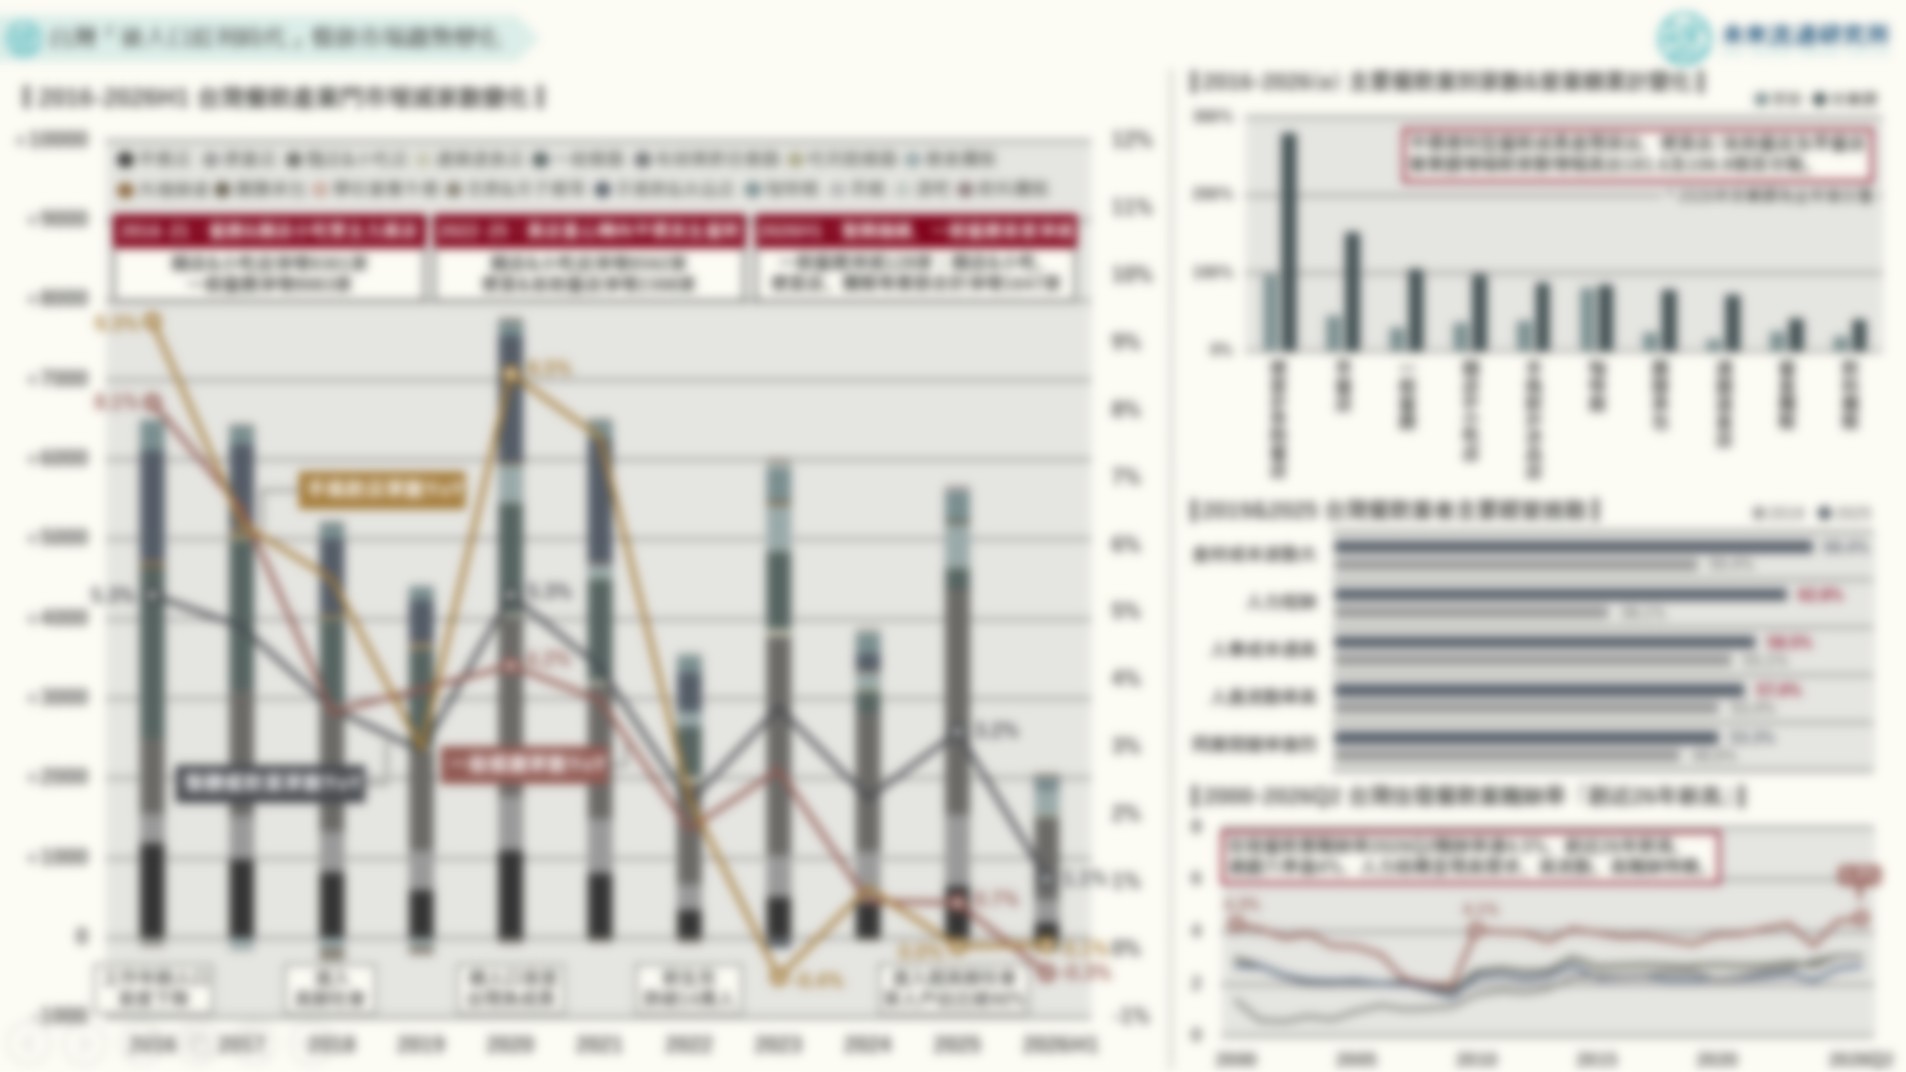
台灣正由過往勞動力充沛、消費人口相對穩定的成長環境,逐步邁向勞動人口縮減、人口高齡化及扶養負擔加重的「後人口紅利時代」,人口結構變遷所帶來的長期影響已逐漸反映於餐飲市場展店動能。本次調查顯示,台灣餐飲產業過去十年展店成長持續趨緩,截至2026年6月底,全台餐飲業總家數約18.1萬家,較2025年底僅淨增1882家,增幅約1.05%,換算年化成長率約2.1%,創近十年新低。其中「一般餐廳」家數更首度由成長轉為衰退,較2025年底淨減128家,為本次調查最值得關注的變化之一。一般餐廳業營收佔台灣整體餐飲市場約50%,為營業規模最大的單一餐飲業別。由於進入門檻較高,企業展店決策更容易受到消費需求預期、投資回收期及勞動力供給等條件影響,因此其家數變化更能夠反映現代餐飲產業的投資信心與實際經營環境。2026上半年一般餐廳家數首度出現淨減,不僅反映展店動能減弱,更可視為餐飲產業經營環境轉變的重要觀察訊號。
不過,在整體餐飲產業展店動能趨緩的背景下,平價便利型餐飲業態仍展現相對優異的成長優勢。本次調查顯示,2016至2026年間,全台便當店/自助餐店營業額累計成長279.8%,居本次調查各業態之冠,家數增幅亦達98.2%,為主要餐飲業態中展店成長最快的類別;同期間早餐店營業額累計成長152.4%,家數增加45.5%,同樣展現強勁市場擴張動能;麵店/小吃店及連鎖速食業營業額分別成長98.2%及72.4%,亦明顯高於37.1%及15.3%的家數增幅。其中便當店/自助餐店及早餐店營業額增幅分別高出家數增幅181.6及106.9個百分點,凸顯出便當店、早餐店等平價便利型餐飲在消費人口成長趨緩的環境下,其市場擴張已不完全依賴實體門市數量增加,既有門市所承接的營收規模亦持續擴張。
值得注意的是,後人口紅利時代雖然面臨人口總量成長停滯,但並不意味餐飲產業將全面進入低成長階段,而是隨著人口年齡組成、家庭型態及飲食習慣改變,不同餐飲業態的消費需求與市場成長空間出現重新調整。日本2007年邁入超高齡社會後的餐飲產業發展經驗,為觀察台灣餐飲市場未來變化提供重要外部參照。日本65歲以上人口佔比於2007年首度突破21%,此後隨著單人及高齡家庭增加,家庭飲食逐漸朝向簡便化、個食化及外部化發展。在上述趨勢帶動下,以滿足日常用餐需求為主的平價速食、連鎖麵食,以及以便當、熟食與即食餐點為核心的中食市場,成為近年日本餐飲產業中持續展現長期成長動能的重要領域;另一方面,面對人口高齡化與勞動力供給緊縮挑戰,日本與南韓餐飲產業近年亦發展出多元因應模式,包括擴大兼職與高齡者就業、引進外籍人力、導入門市自動化設備,以及透過中央廚房、預製餐食與標準化供餐體系降低現場人力需求等。推動餐飲產業由傳統高度依賴固定員工的經營模式,朝向更具彈性與效率的勞動力配置方式調整。
未來流通研究所彙整2016年至2026年上半年台灣各餐飲業別家數變化,並結合2016至2026年主要餐飲業別家數與營業額累計增幅、2019年與2025年餐飲業者主要經營挑戰,以及住宿餐飲業職缺率等關鍵指標,解析人口變遷對台灣餐飲市場展店動能、營收成長及勞動力供給的影響。同時進一步觀察日本與南韓近年餐飲消費市場發展變化,以及兩國餐飲產業因應勞動力不足所採取的多元經營模式,作為研判台灣餐飲產業邁入後人口紅利時代後,市場競爭態勢與未來發展方向的參考基礎。