零售產業

台灣「後人口紅利時代」餐飲市場趨勢變化
台灣「後人口紅利時代」餐飲市場趨勢變化

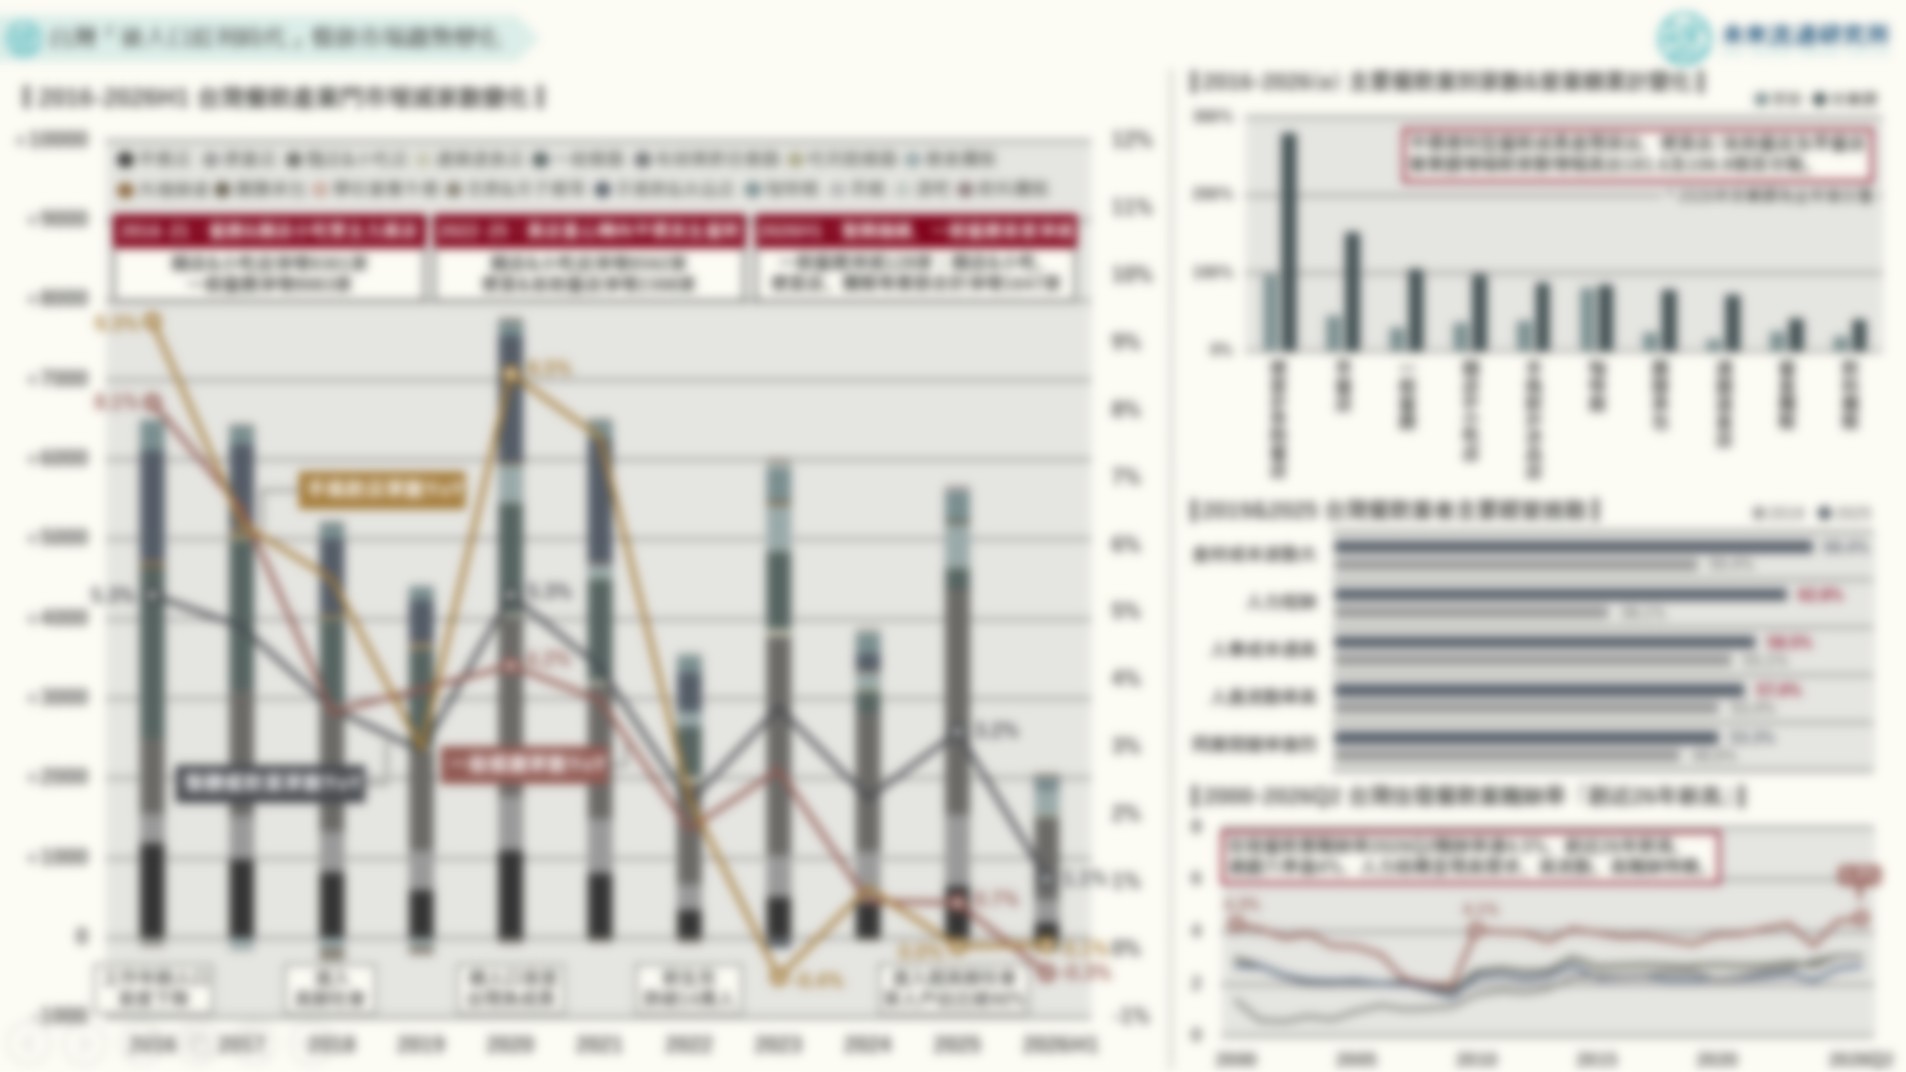
3個台灣「後人口紅利時代」餐飲市場趨勢關鍵情報: 💡後人口紅利時代來臨:台灣餐飲產業過去十年展店動能持續趨緩,2026上半年「一般餐廳」業家數首度由成長轉為衰退 💡餐飲產業成長新動能:台灣平價便利餐飲營收成長遠超展店增幅;日本連鎖速食與熟食(中食)市場掌握日常高頻需求 💡餐飲產業供給端危機:台灣住宿餐飲職缺率創近26年新高;日本與南韓加速多元雇用、科技省人化及供餐模式轉型 台灣正由過往勞動力充沛、消費人口相對穩定的成長環境,逐步邁向勞動人口縮減、人口高齡化及扶養負擔加重的「後人口紅利時代」,人口結構變遷所帶來的長期影響已逐漸反映於餐飲市場展店動能。本次調查顯示,台灣餐飲產業過去十年展店成長持續趨緩,截至2026年6月底,全台餐飲業總家數約18.1萬家,較2025年底僅淨增1882家,增幅約1.05%,換算年化成長率約2.1%,創近十年新低。其中「一般餐廳」家數更首度由成長轉為衰退,較2025年底淨減128家,為本次調查最值得關注的變化之一。一般餐廳業營收佔台灣整體餐飲市場約50%,為營業規模最大的單一餐飲業別。由於進入門檻較高,企業展店決策更容易受到消費需求預期、投資回收期及勞動力供給等條件影響,因此其家數變化更能夠反映現代餐飲產業的投資信心與實際經營環境。2026上半年一般餐廳家數首度出現淨減,不僅反映展店動能減弱,更可視為餐飲產業經營環境轉變的重要觀察訊號。 不過,在整體餐飲產業展店動能趨緩的背景下,平價便利型餐飲業態仍展現相對優異的成長優勢。本次調查顯示,2016至2026年間,全台便當店/自助餐店營業額累計成長279.8%,居本次調查各業態之冠,家數增幅亦達98.2%,為主要餐飲業態中展店成長最快的類別;同期間早餐店營業額累計成長152.4%,家數增加45.5%,同樣展現強勁市場擴張動能;麵店/小吃店及連鎖速食業營業額分別成長98.2%及72.4%,亦明顯高於37.1%及15.3%的家數增幅。其中便當店/自助餐店及早餐店營業額增幅分別高出家數增幅181.6及106.9個百分點,凸顯出便當店、早餐店等平價便利型餐飲在消費人口成長趨緩的環境下,其市場擴張已不完全依賴實體門市數量增加,既有門市所承接的營收規模亦持續擴張。 值得注意的是,後人口紅利時代雖然面臨人口總量成長停滯,但並不意味餐飲產業將全面進入低成長階段,而是隨著人口年齡組成、家庭型態及飲食習慣改變,不同餐飲業態的消費需求與市場成長空間出現重新調整。日本2007年邁入超高齡社會後的餐飲產業發展經驗,為觀察台灣餐飲市場未來變化提供重要外部參照。日本65歲以上人口佔比於2007年首度突破21%,此後隨著單人及高齡家庭增加,家庭飲食逐漸朝向簡便化、個食化及外部化發展。在上述趨勢帶動下,以滿足日常用餐需求為主的平價速食、連鎖麵食,以及以便當、熟食與即食餐點為核心的中食市場,成為近年日本餐飲產業中持續展現長期成長動能的重要領域;另一方面,面對人口高齡化與勞動力供給緊縮挑戰,日本與南韓餐飲產業近年亦發展出多元因應模式,包括擴大兼職與高齡者就業、引進外籍人力、導入門市自動化設備,以及透過中央廚房、預製餐食與標準化供餐體系降低現場人力需求等。推動餐飲產業由傳統高度依賴固定員工的經營模式,朝向更具彈性與效率的勞動力配置方式調整。 未來流通研究所彙整2016年至2026年上半年台灣各餐飲業別家數變化,並結合2016至2026年主要餐飲業別家數與營業額累計增幅、2019年與2025年餐飲業者主要經營挑戰,以及住宿餐飲業職缺率等關鍵指標,解析人口變遷對台灣餐飲市場展店動能、營收成長及勞動力供給的影響。同時進一步觀察日本與南韓近年餐飲消費市場發展變化,以及兩國餐飲產業因應勞動力不足所採取的多元經營模式,作為研判台灣餐飲產業邁入後人口紅利時代後,市場競爭態勢與未來發展方向的參考基礎。 登入會員即可下載完整圖解情報 單篇購買Single
台灣「電商網購」關鍵數據&市場預測
台灣「電商網購」關鍵數據與市場預測

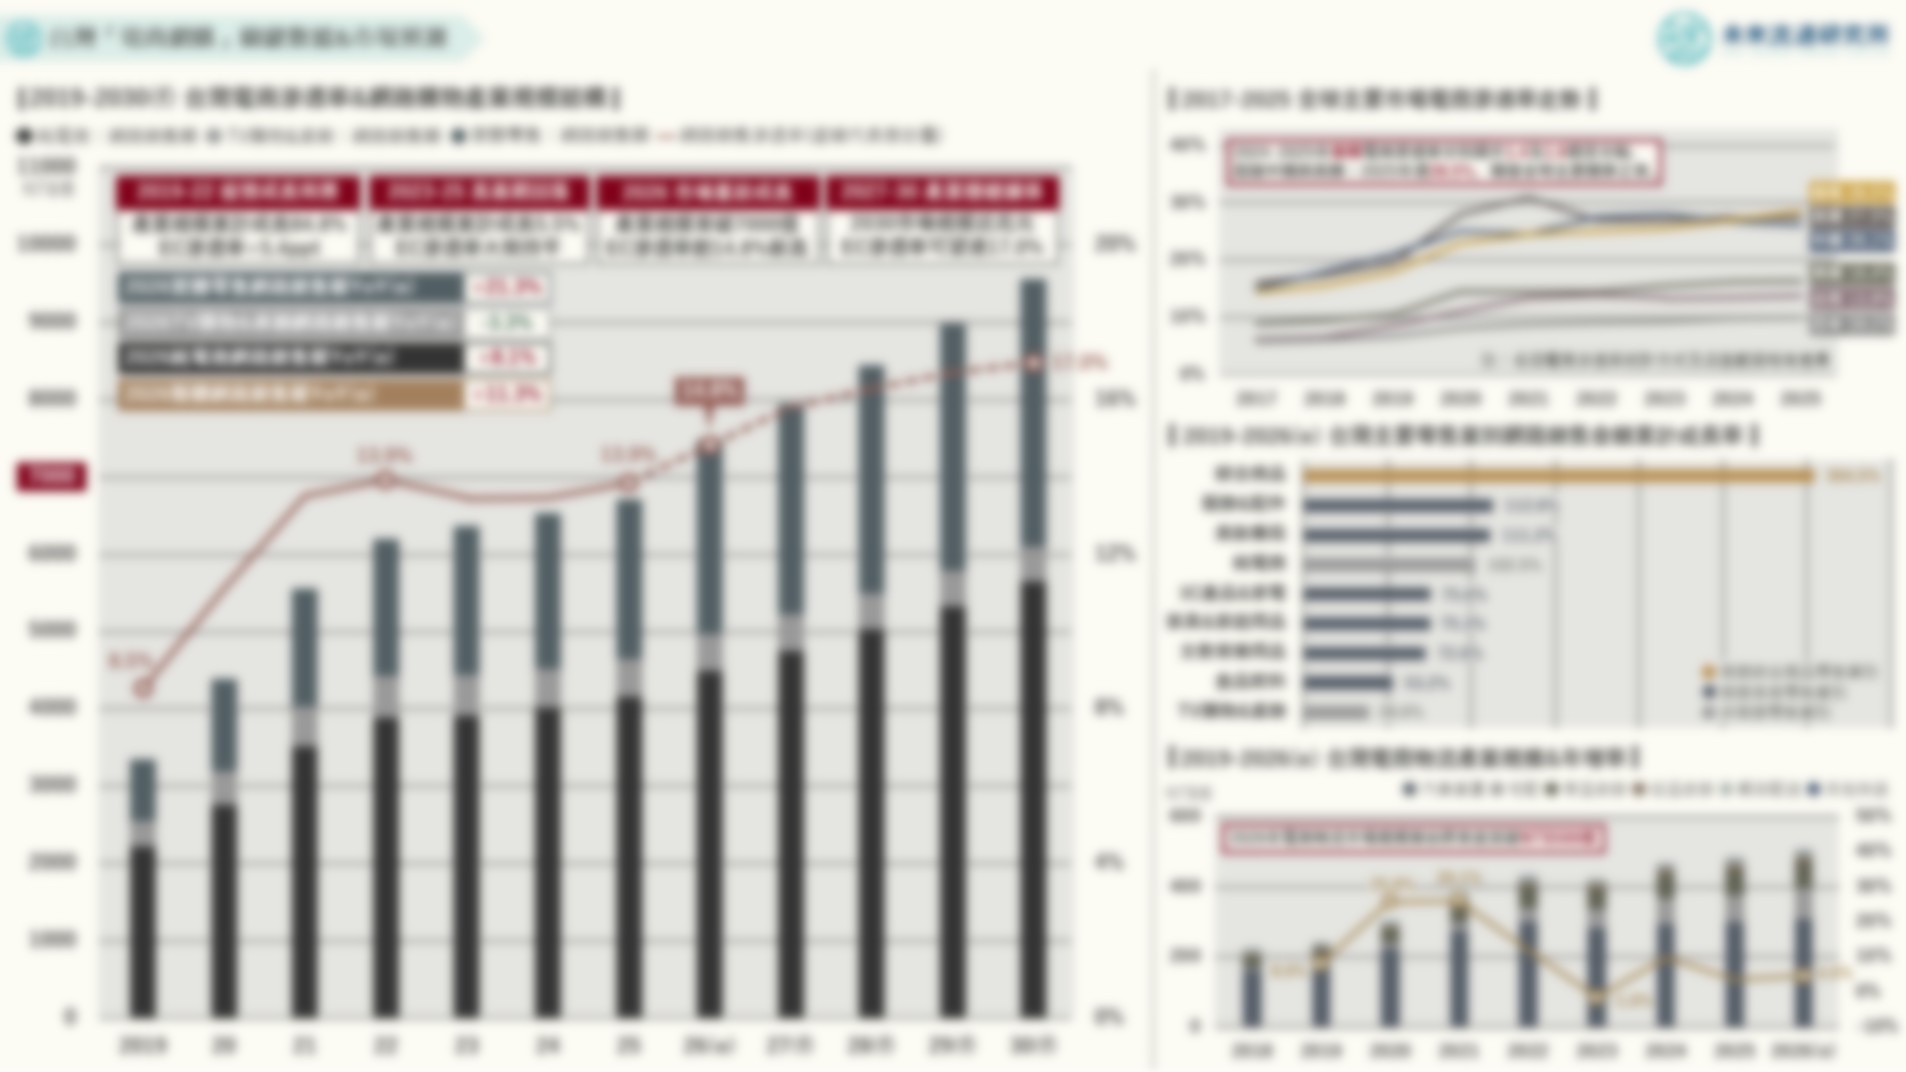
3個「台灣電商網購產業數據&市場預測」關鍵情報: 💡電商購物重啟成長:2026年市場規模可望首度突破NT$7000億,年增11.3%;電商滲透率攀升至14.8%,創歷史新高 💡實體零售加速搶攻:2019-2026年綜合商品零售業網路銷售累計成長304.5%,服飾專賣及美妝藥局增幅雙雙突破110% 💡電商運能競爭新常態:2026年台灣電商物流市場規模首度突破NT$500億;Coupang物流子公司躍居南韓最大宅配業者 2026年台灣電商購物市場迎來新一波成長動能,全年零售業網路銷售額推估達NT$7477億,首度突破7千億元大關,年增11.3%,為2022年以來首度重返雙位數成長,電商滲透率同步提升0.9個百分點至14.8%,創下歷年年度新高。值得注意的是,有別於疫情期間主要由消費需求轉向線上所帶動的市場擴張,2026年網路銷售市場成長呈現更顯著的通路結構變化。本次調查推估,2026年純電商業者網路銷售額年增8.1%至NT$4490億,佔整體網路銷售市場比例自2025年的61.9%降至60.1%,雖仍維持市場主導地位,但成長幅度相對溫和;相較之下,實體零售業者網路銷售大幅成長21.3%至NT$2514億,市場佔比自30.9%增至33.6%,實體零售業者貢獻整體網路銷售市場新增規模達57.9%,成為推動網路銷售市場重返雙位數成長的重要參與者與關鍵引擎。 另一方面,在網路購物市場規模持續擴張帶動下,電商物流產業亦逐步形成相當可觀的市場規模。根據本次調查推估,台灣電商相關物流產業規模自2019年的NT$241.5億成長至2026年達NT$503.2億,首度突破NT$500億元大關,累計增幅達108.3%,產業規模較2019年翻倍。其中以宅配遞送服務成長表現最為亮眼,2019至2026年間營業額由NT$9.8億大幅攀升至NT$86.6億,累計增幅達785.3%,佔整體調查市場比例由4.1%提升至17.2%。觀察2026年市場成長結構,宅配服務營業額推估年增11.9%,持續高於整體電商物流產業4.6%的增幅,貢獻當年度市場新增規模達41.1%,與汽車貨運業共同構成支撐電商物流產業成長的主要動能。 未來流通研究所分析台灣歷年電商滲透率、網路購物市場規模及通路組成結構,並透過模型推估2030年市場發展趨勢,同時結合全球主要市場電商滲透率變化、主要零售業別網路銷售額累計成長表現,以及電商相關物流產業規模與成長動能,從市場規模、通路結構及物流發展等面向,解析台灣電商網購市場發展,提供掌握電商產業長期趨勢與零售通路變化的重要參考依據。 登入會員即可下載完整圖解情報   單篇購買

台灣零售&電商產業地殼變動:5兆元零售時代
台灣零售與電商產業地殼變動:5兆元零售時代

3個「2026台灣零售&電商產業地殼變動:5兆元零售時代」關鍵情報: 💡零售產業新里程碑:電商、百貨、超商三箭頭領軍,台灣內需邁入5兆元零售時代;電商規模可望首度突破NT$5000億 💡大型集團加速布局:電商、百貨、超商三大領先業別合計創造1.5兆元市場規模,成為跨產業資本競逐的零售戰略要地 💡零售產業內部指標:2026年整體零售產業推估年增4.9%,扭轉連續三年成長率下滑走勢;「非必需性零售」消費回升力道強勁 2026年台灣整體零售產業規模推估達NT$5.08兆元,年增4.9%,不僅較2025年微幅衰退0.2%的表現明顯改善,更可望首度跨越新台幣5兆元門檻,邁入新的市場規模階段。其中電商產業規模亦預估將首度突破NT$5千億,年增7.7%至NT$5201億元。 疫情期間帶動的市場擴張效應消退後,2023至2025年間台灣整體零售業營業額累計僅成長2.4%,但電商、百貨及超商三大箭頭業別分別成長6.5%、2.9%及10.0%,均優於整體市場表現,市場成長動能持續朝向領先通路集中。推估三大業態2026年合計將創造近NT$1.5兆市場規模,吸引國內外大型集團投入資本、擴張據點及推動併購整合,成為跨產業資本競逐的零售戰略要地。 觀察近年主要企業投資動態,超商領域中,2023年聯邦集團取得萊爾富經營權,2026年美廉社母公司三商家購完成OK超商收購案,並將相關股權移轉至全資子公司富達零售;百貨商場方面,日本三井不動產透過LaLaport與MITSUI OUTLET PARK雙品牌布局持續擴張,2025年在台商場營業額超越微風集團,躍居台灣第四大百貨商場經營體系。此外,遠東Garden City、台中漢神洲際購物廣場、D-ONE第一大天地等大型商業設施亦陸續投入營運或持續推進開發計畫;電商方面,酷澎持續擴大在台投資,2026年啟用第四座智慧物流中心,並於上半年躍居台灣流量第四高綜合電商平台;統一集團繼2024年取得Yahoo台灣電子商務合資公司80%股權後,2025年再取得PChome網路家庭30%股權,展現大型實體零售集團加速透過策略投資擴大數位通路布局。

海外「實體商圈AI科技導入案例」地圖
海外「實體商圈AI科技導入案例」地圖

3個海外「實體商圈AI科技導入案例」地圖關鍵情報: 💡日韓商圈:AI串接商家資訊與消費服務;日本以數據分析強化商圈共同經營,南韓加速智慧觀光與實體場域自動化 💡歐美商圈:AI強化商業決策與區域資源配置;美國著重招商分析及跨店服務,歐洲聚焦公共空間利用與街區營運管理 💡台灣商圈:多元業態與消費活動匯聚,兼具跨店服務與場域管理需求,借鏡海外標竿經驗強化商圈協同服務與整體經營能力 隨著AI科技應用由個別店家的營運改善延伸至整體商業場域,實體商圈正成為智慧消費服務與區域協同經營的重要應用場域。由於實體商圈匯聚不同規模、業態及經營主體的店家,消費者到訪目的、移動動線及消費活動往往跨越單一商店,商圈整體經營不僅取決於個別店家的商品與服務,亦與跨店消費連結、區域資源整合及公共空間管理密切相關。個別業者導入科技雖可改善單店營運效率,卻難以獨立解決商圈整體導客、消費動線分散及跨店服務銜接等問題。因此,近年海外實體商圈AI科技導入方向已由個別店家的數位行銷與營運效率改善,逐步擴展至商圈整體的消費服務、經營決策及場域自動化,透過跨店資訊整合與區域性服務串聯,提升商圈整體經營效能。 從各國發展經驗觀察,日本與南韓透過智慧導覽、個人化推薦及觀光服務整合,串聯商圈內不同店家、商業設施與消費活動,強化跨店導客及消費服務的連續性;美國運用人流、交易及不動產等資料,支援商圈招商、商業需求分析與區域經營決策,協助辨識不同街區的消費特徵與商業發展機會;歐洲部分案例則將AI人流監測與公共空間管理相結合,透過分析人流分布、停留行為及場域使用情形,支援街區管理、公共設施配置及現場服務調整。上述應用雖具有不同的技術導入方向與場域需求,但共同特色在於均突破個別店家經營範圍,將AI科技由單店營運工具延伸為商圈共同服務與經營決策的支援機制,促進跨店消費連結、商業資源配置與場域管理之間的協同運作,逐步提升商圈整體服務品質與經營效能。 未來流通研究所本次以日本、南韓、美國及歐洲為主要調查對象,盤點具代表性的實體商圈AI科技導入案例,分析各案例面臨的發展課題、科技應用內容、實際導入成果、推動主體及合作單位,並結合台灣高人流商圈排名與場域特色分析,作為研析國內外實體商圈AI應用發展趨勢及台灣商圈科技導入方向的重要基礎。 登入會員即可下載完整圖解情報   單篇購買

台灣「生活&消費數據」趨勢解析:人口減量下的消費重組
台灣近十年「生活與消費數據」趨勢解析:人口減量下的消費重組

4個2015-2025台灣「生活&消費數據」趨勢解析關鍵情報: 💡 人口結構數據:人口紅利快速消退,高齡化、少婚化與少子化共同改變家庭結構與內需消費基本盤 💡 生活物價數據:日常飲食價格普遍攀升,醫療看護服務價格漲勢明確,國外旅遊為娛樂支出中價格漲幅最高項目 💡 消費趨勢數據:小家庭、單人戶與外食需求帶動便當與早餐等日常餐飲消費成長,健康投資成為新興消費動能 💡 商業環境數據:網購賣家持續擴張且成長向台北市集中,一手房市自高點回落,實體工商展覽加速復甦並創新高 2025年台灣正式進入超高齡社會,人口高齡化、少婚化與少子化,正持續改變家庭結構、生活型態與內需消費市場基礎。過去十年的生活與消費數據,也成為觀察台灣在人口減量趨勢下,內需消費市場重新配置的重要風向標。本次調查聚焦於人口結構、生活物價、高成長消費趨勢,以及商業活動與市場環境四大面向,透過關鍵數據描繪2015至2025年間台灣消費市場與商業環境的重要變化。

台灣「電子支付」產業關鍵數據解析
台灣「電子支付」產業關鍵數據解析

3個「台灣電子支付產業關鍵數據」關鍵情報: 💡競爭版圖:LINE Pay Money快速躍居市場首位,全功能錢包、零售生態系、交通生活型與金融帳戶整合型電支並行 💡市場規模:2026Q2電支帳戶、交易與儲值三大指標續創新高,LINE Pay Money成為帳戶數與交易額成長主要動力 💡共通策略:支付互通標準化、跨境支付雙向化、會員&點數與生態系整合,母體資源差異形成各平台業務結構與發展特色 為爭奪台灣持續擴大的非現金支付市場,近年除金融機構外,零售與電商集團、電信通訊、網路遊戲、社群平台及交通票證業者亦陸續跨足電子支付與第三方支付領域,推動數位支付由單純交易工具,逐步轉型為串聯金融服務、會員經營、消費導流與資金流動的重要商業基礎設施。在此趨勢下,電子支付相關數據已不僅反映支付市場自身成長規模,更可作為觀察消費支付行為、平台競爭態勢、資金流向及不同產業生態系整合能力的重要指標。透過註冊帳戶數、代理收付交易、轉帳匯兌及收受儲值等數據,不僅可掌握市場滲透與業務發展程度,亦能夠進一步辨識各平台在支付入口、用戶基礎及資金流量上的優勢與變化,為研判台灣金融科技與流通產業後續競合發展的重要依據。 2026Q2全台電支註冊帳戶數年增24.1%至4113萬戶;當季交易與收受儲值金額分別年增46.0%及4.2%,達NT$905.1億及NT$934.1億元,三項指標同創歷史新高,惟小額匯兌金額年減8.6%至NT$502.4億元。從市場集中度觀察,2026Q2帳戶數CR3(前三大業者集中度)自2024Q1的62%降至53%,但交易、匯兌與儲值金額CR3仍分別達71%、95%及89%,顯示實際交易與資金活動仍高度集中於少數大型業者。此外,隨LINE

台灣「畢業生就業流向&薪資變化」關鍵數據解析
台灣「畢業生就業流向與薪資變化」關鍵數據解析

3個台灣「畢業生就業流向&薪資變化」關鍵情報: 💡整體就業市場:近五屆畢業生就業人數四年間減少12.5萬人;製造業與批發零售業為TOP 2就業產業,但就業佔比同步下滑 💡地區就業市場:新竹縣市及台北市形成科技製造與知識密集型服務業兩類高薪產業聚落;新竹市畢業生平均年薪突破百萬 💡畢業生薪資與年資回報分化:製造與金融保險業初期薪資領先,專業科學及技術服務業3年薪資漲幅居首 台灣近年面臨少子化與工作年齡人口減少的雙重挑戰,產業人力競爭由擴大招募轉向爭取日益有限的青年人才,大專以上畢業生成為各產業補充新進人力及支撐長期發展的重要來源。本次調查顯示,台灣近五屆大專以上畢業生(各觀察年度近五屆畢業生合計)就業規模呈現明確下降趨勢,由2021H2的90.4萬人降至2025H2的77.9萬人,四年間減少約12.5萬人,累計降幅達13.9%,且各年度均持續下滑,顯示青年新進勞動力減少並非短期景氣波動,而是少子化由教育體系傳導至勞動市場的結構性現象。新進勞動力總量持續縮減,意味著各產業即使維持原有吸納佔比,實際取得招募人數仍可能下降,導致產業間人力競爭日益加劇,薪資、工作條件與職涯發展差距亦被進一步放大,有限人才更加集中流向具相對優勢的產業領域。 觀察畢業生主要就業產業分布結構,可以看到製造業與批發零售業為最主要就業領域,2025H2就業佔比達19.6%及16.7%,合計吸納逾三分之一的畢業生就業人口。兩大產業龐大的就業母體、多元職務類型,以及持續存在的新增與遞補需求,使其具備其他產業難以取代的人才吸納基礎。不過,2025H2兩者合計吸納佔比已自2021H2的39.3%降至36.3%,就業人數同步自35.5萬人降至28.3萬人,減少約7.2萬人,佔同期減少總人數的57.5%,顯示其就業人數下滑不僅受到畢業生總量縮減影響,在有限青年人才中的相對吸納能力亦有所減弱;相較之下,醫療保健&社會工作、營建工程、專業科學&技術服務以及金融保險業為本次調查中就業佔比增幅較高的產業,近四年分別攀升0.5至1.6個百分點。其中醫療保健、金融保險以及專業技術服務業就業佔比上升,主要係因其人才流入減幅低於整體市場,顯示相關產業在青年就業人口普遍縮減下,仍維持相對穩定的人才吸納規模;營建工程業則為少數就業佔比與人數同步攀升的產業,呈現實質人力需求擴張。 進一步觀察大專以上畢業生區域薪資差異,可以看到新竹縣市受半導體及資訊電子產業高度集中帶動,畢業生薪資水準大幅領先其他地區,尤其新竹市平均年薪更突破新台幣百萬元大關;台北市、桃園市及新北市則分別依靠知識密集型服務業、科技製造業及多元都會產業,形成薪資第二梯隊;台中市、台南市與高雄市以金屬機電、傳統製造及區域服務業為主要產業基礎,薪資水準相對較低,但近年普遍維持穩定成長。從調查結果可以看到,畢業生薪資差距不僅受到就業所在地區都市規模影響,更與當地高附加價值產業的集中程度、企業薪資結構及專業職務佔比密切相關。其中資訊電子工業高度集中的新竹縣市,以及金融、資通訊與專業服務業集中的台北市,分別形成科技製造業與知識密集型服務業兩類高薪產業聚落。 大專以上畢業生不僅是基層及專業職務的重要新進來源,亦為產業培養技術人才、管理幹部與接班梯隊的基礎,其就業流向除反映勞動市場變化外,亦可作為觀察各產業人才吸納能力與長期發展潛力的重要指標。未來流通研究所彙整2021H2至2025H2五個年度觀察期的台灣大專以上畢業生就業規模及主要就業產業分布,並結合主要縣市畢業生薪資水準、各業別不同畢業年資族群平均薪資與3年薪資漲幅等關鍵數據,分析台灣產業人才流動、薪資回報與人力競爭結構,作為研判產業未來發展趨勢的重要參考依據。此外,考量單一年度畢業生就業情形較易受到升學、服役、延後就業、畢業時點及短期景氣波動等因素影響,本次調查以各觀察年度最近五屆大專以上畢業生合計資料進行分析,透過擴大觀察範圍降低個別年度特殊因素造成的波動,以更穩定掌握畢業生進入勞動市場後的就業流向與結構變化。 登入會員即可下載完整圖解情報

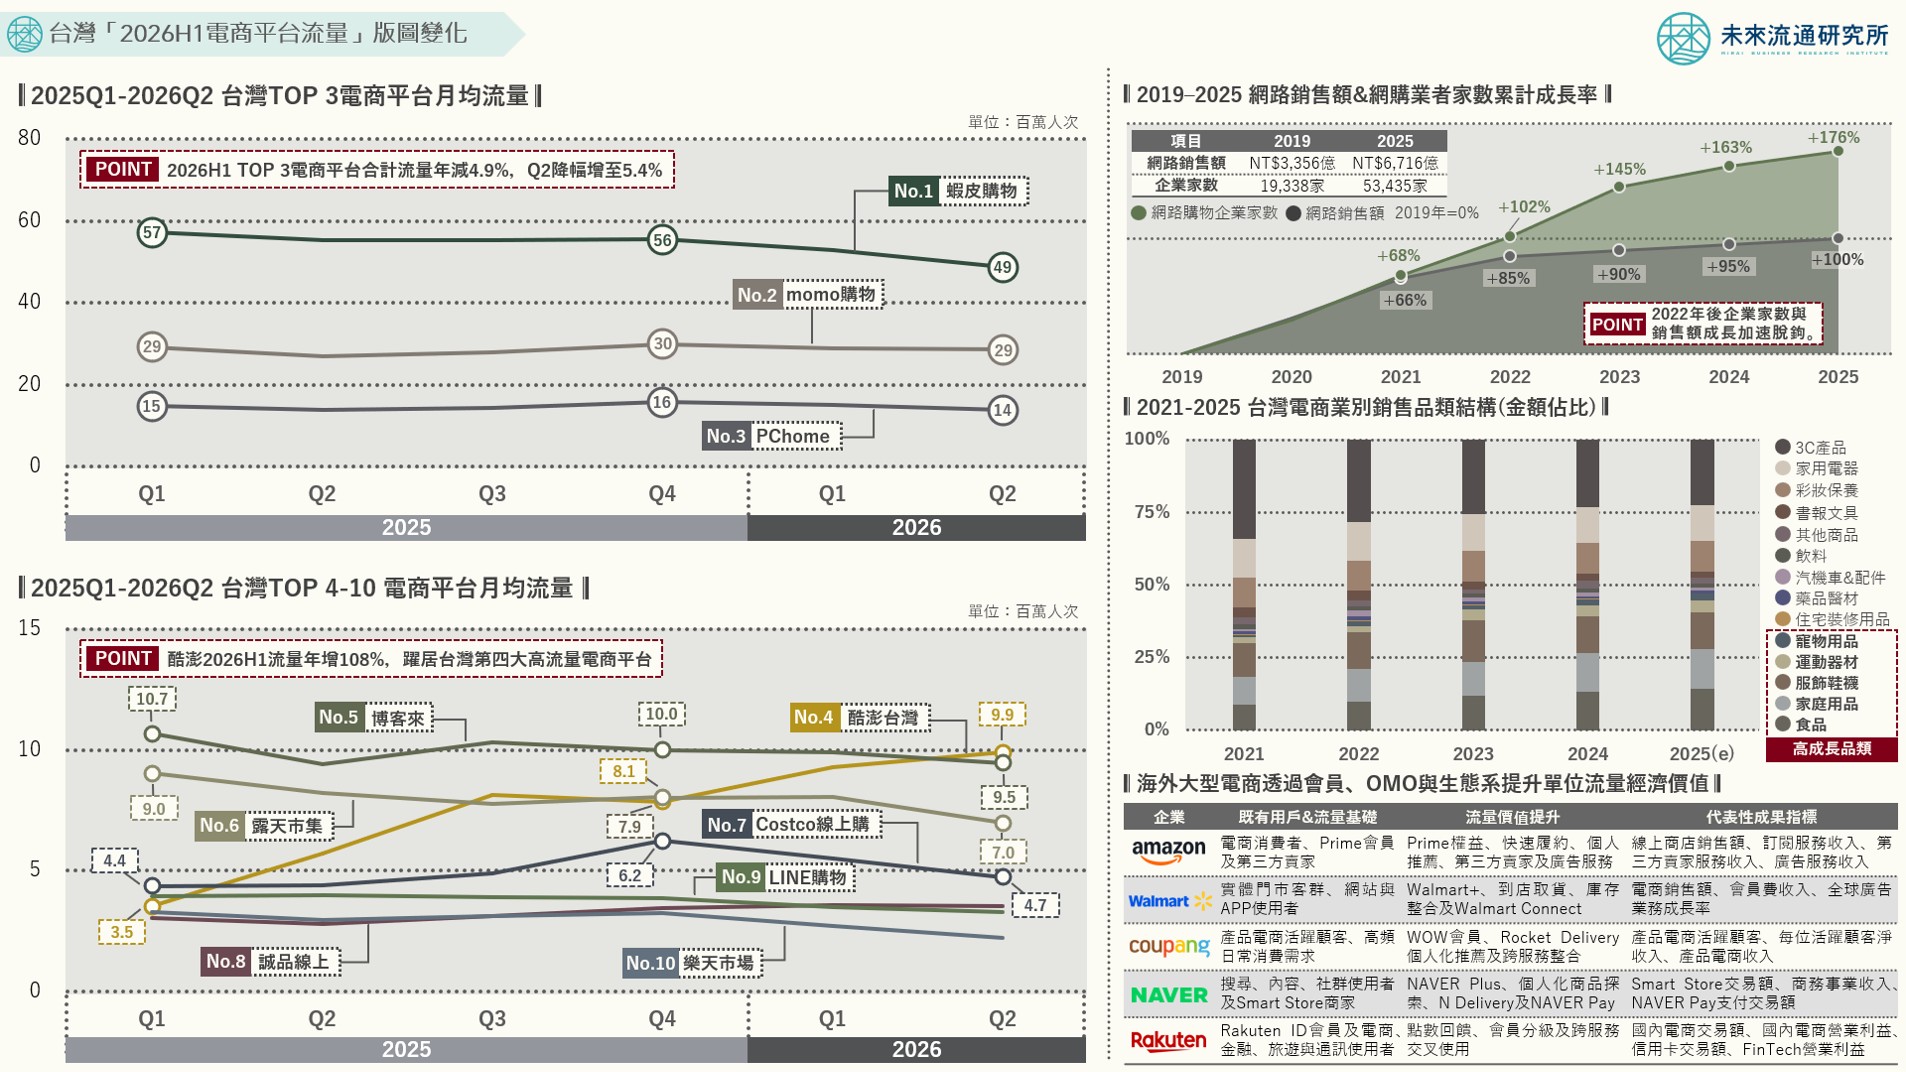
台灣「2026H1電商平台流量」版圖變化
台灣「2026H1電商流量」版圖變化

3個「2026H1電商平台流量」版圖變化關鍵情報: 💡TOP 10電商平台流量:2026H1合計月均流量年減0.8%至1.35億人次,酷澎台灣逆勢倍增108%、躍居流量排名第四 💡流量通膨下的成長模式:網購業者家數與銷售額成長脫鉤,海外大型電商透過會員、OMO與生態系提升單位流量經濟價值 💡電商品類趨勢變化:由3C高度集中轉向生活消費多元化,2025年3C&家電合計佔比降至34.7%,食品與家庭用品增至28.0% 台灣大型電商平台流量版圖正進入競爭加劇與結構快速重整的發展階段。本次調查顯示,2026H1台灣前十大電商平台合計月均流量年減0.8%至1.35億人次。前三大平台蝦皮購物、momo購物及PChome合計月均流量年減4.9%至9404萬人次,佔前十大平台總流量比例自72.4%降至69.5%。相較之下,酷澎台灣月均流量由2025H1的462萬人次大幅增至2026H1達959萬人次,2026Q2進一步攀升至990萬人次,超越博客來、躍居電商平台流量排名第四。 未來流通研究所彙整2025Q1至2026Q2台灣TOP 10電商平台月均流量走勢,並結合網路銷售額與網購業者家數累計成長率、電商銷售品類結構等關鍵數據,同時參照海外大型電商透過會員經營、OMO整合與生態系布局提升單位流量經濟價值的發展模式,作為研判流量通膨環境下台灣電商市場競爭結構與未來發展趨勢的參考依據。 登入會員即可下載完整圖解情報  

2019-2025台灣「零售電商TOP 20」集團版圖變化

3個台灣「零售電商TOP 20」集團版圖變化關鍵情報: 💡Top 10業者分析:生活型零售持續集中,統一超商、全聯、Costco為三大成長引擎;Costco與蝦皮購物展現強勁成長力道 💡Top 11-20業者分析:大型複合式商場、美妝藥局及新興電商平台為高成長企業重心,酷澎台灣營收CAGR居TOP 20業者之冠 💡日本零售產業結構變化參照:超高齡社會下B2C電商與藥妝藥局通路快速成長,民生基礎型通路更具規模化經營優勢 近年台灣零售與電商市場正由單一通路競爭逐步轉向大型企業集團間的生態系競逐。觀察大型企業競爭力與版圖變化,不僅有助於掌握主要業者營收排名與市場集中度消長,更能夠進一步檢視大型集團在併購整合、跨業投資、通路布局、數位平台經營及會員生態系建構等方面的發展策略與市場影響力。另一方面,隨著各零售業態間界線日益模糊,便利商店、超市量販、百貨商場、專賣零售及電商平台間的競爭關係亦持續重組。因此,觀測TOP 20零售與電商企業本業營收排名及版圖變動,不僅能夠反映個別企業成長動能與經營成果,更是觀察整體零售市場資源集中、產業整合及競爭結構演變的重要領先指標。

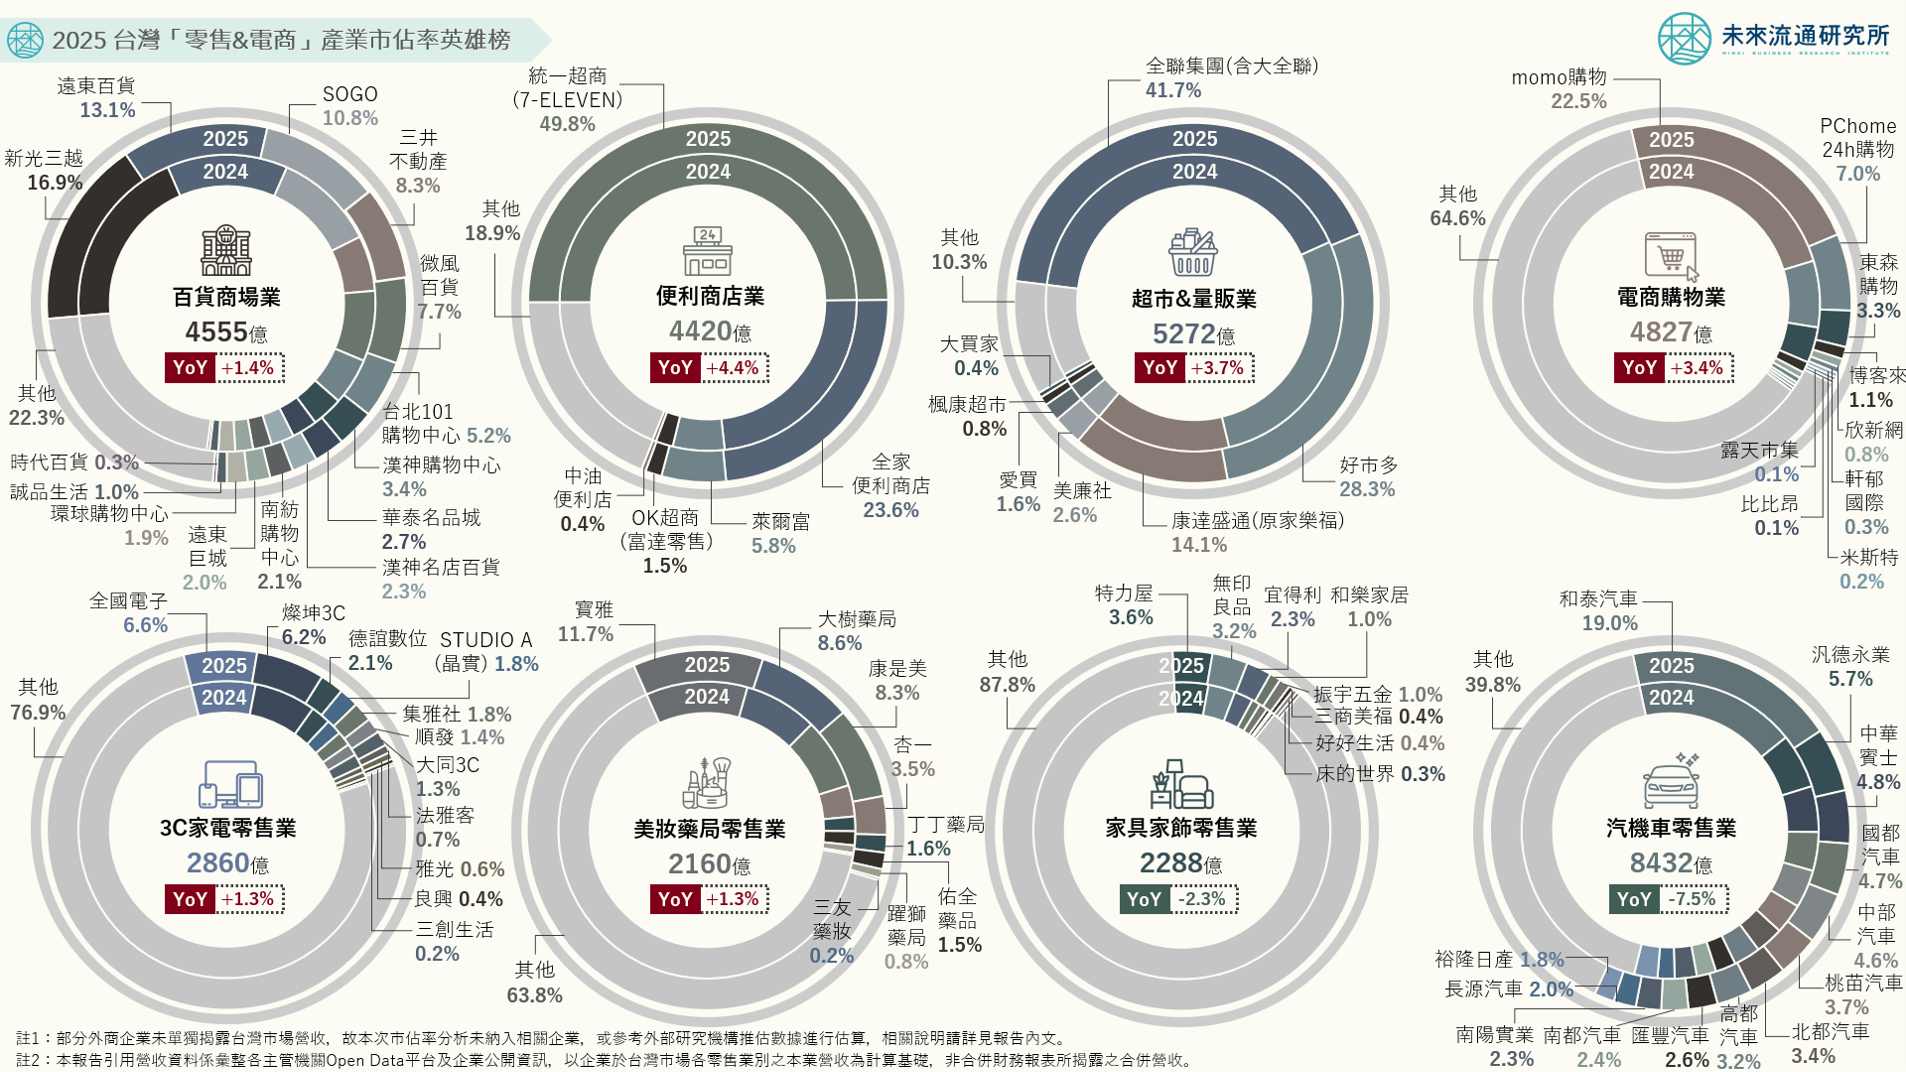
2025 台灣「零售&電商」產業市佔率英雄榜
2025台灣「零售與電商」產業市佔率英雄榜

3個台灣2025「零售&電商」產業市佔率關鍵情報: 💡便利商店&超市量販:便利商店與超市量販業CR 3達79.2%及84.1%,產業集中度創下新高,全聯與好市多市佔增幅最高 💡百貨商場&電商購物:百貨商場業三井不動產超越微風、躍升第四大百貨集團;電商產業邁入本土與國際平台全面競爭新階段 💡專賣零售通路:3C家電業由全國電子穩居龍頭;家具家飾業規模下滑、市佔結構分散;美妝藥局業加速朝大型連鎖通路集中 本次調查顯示,台灣零售市場雖因業態特性不同而呈現多元競爭結構,但大型企業憑藉資本規模、供應鏈整合、數位會員經營及品牌資源等競爭優勢,持續提升於各零售業別中的市場影響力,同步推升市場集中化與產業整合趨勢。另一方面,近年跨國企業加速布局台灣市場、大型商業開發案陸續落成,以及數位平台與新興商業模式快速發展,亦持續改變各零售業別競爭版圖,預期未來市場結構與企業市佔率變化幅度,為觀察台灣零售產業發展的重要指標。 未來流通研究所彙整台灣零售與電子商務產業相關數據,結合各企業在台營業額估算主要零售業別市佔率,定期發布各業別市佔率變化,並透過市佔結構及歷年變動分析,歸納2025年台灣零售市場競爭版圖所反映的產業動向與發展趨勢,作為觀察零售與電子商務產業競爭結構及市場變化的重要參考依據。 登入會員即可下載完整圖解情報   單篇購買