2026年10月,公平交易委員會正式否決東南亞外送平台巨頭Grab收購台灣foodpanda的結合案,使台灣餐飲外送市場維持foodpanda與Uber Eats兩大平台主導的競爭局面。
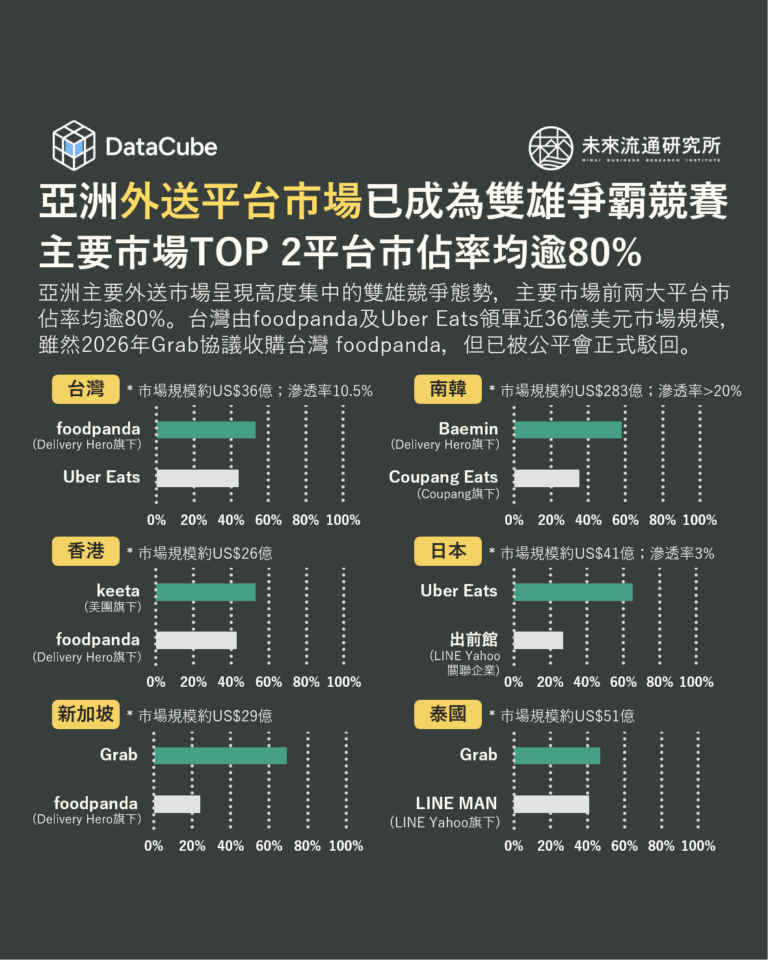
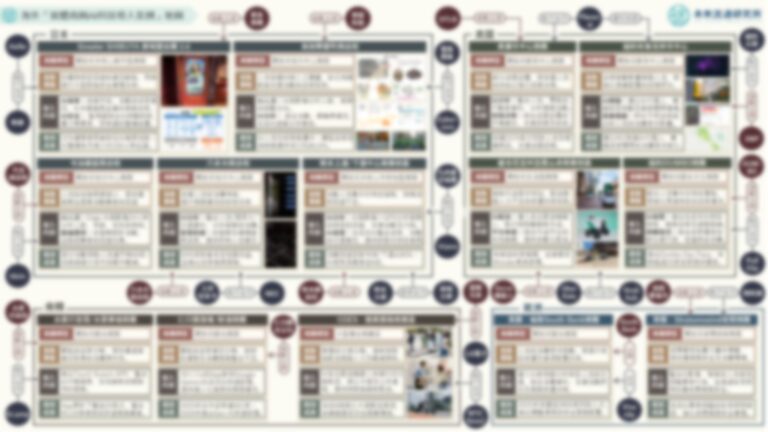
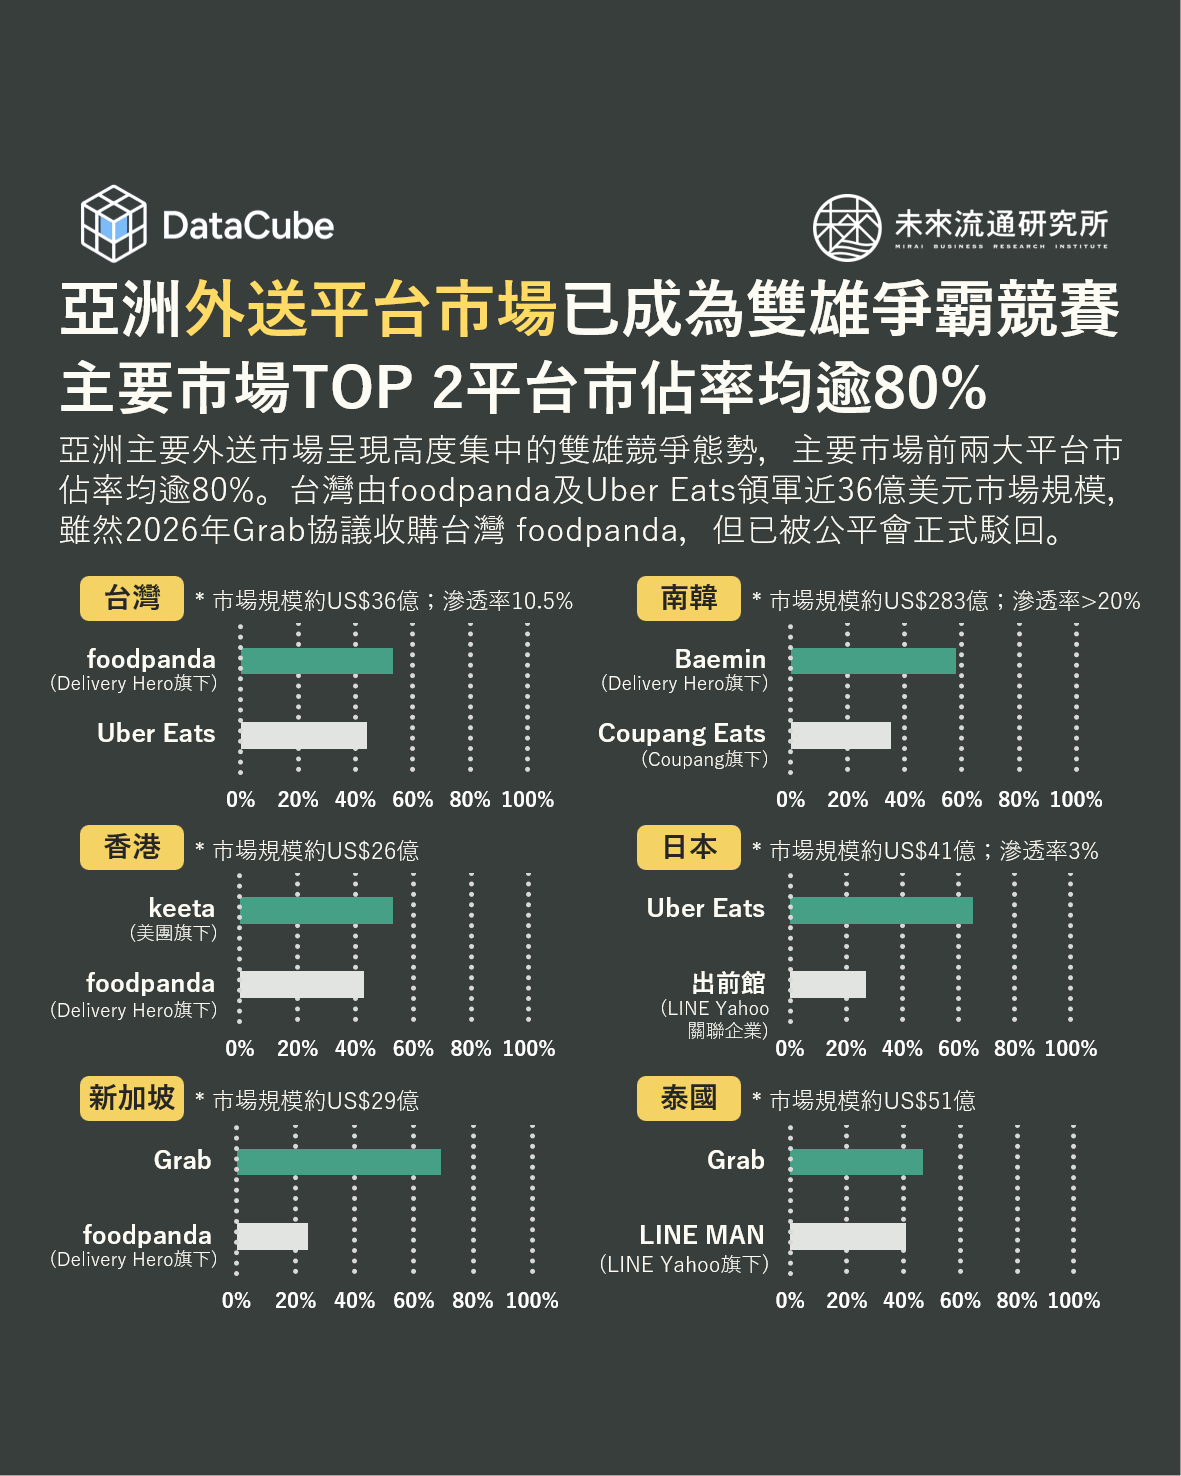
事實上,台灣外送平台高度集中的現象並非特例,亞洲主要市場普遍呈現由兩大平台主導的競爭格局。觀察2025年台灣、南韓、香港、日本、新加坡及泰國六大外送市場,前兩大平台合計市佔率均超過80%,反映餐飲外送產業高度仰賴訂單規模、配送密度及雙邊用戶網絡的經營特性,使市場逐漸向少數大型平台集中。
不過,雙強主導並不意味著既有市場格局難以撼動,近年大型電商集團跨界擴張,以及缺乏規模優勢的業者陸續退出,持續改變亞洲外送市場的競爭版圖。例如美團於2023年以全新品牌Keeta進軍香港市場後,快速超越原有龍頭foodpanda,2025年以53%的市佔率躍居首位;南韓電商巨頭Coupang則積極強化餐飲外送業務布局,透過整合既有電商會員、用戶流量及營運資源,推動Coupang Eats於南韓取得35%的市佔率,大幅縮小與Baemin的差距,並透過日本子公司經營的Rocket Now品牌積極拓展日本外送市場,挑戰Uber Eats與出前館長期主導的競爭局面,顯示Coupang正逐步將餐飲外送發展為跨國業務的重要布局。另一方面,新加坡Deliveroo則因市場佔有率持續萎縮,於2026年3月正式退出當地市場,使外送需求進一步向Grab及foodpanda兩大平台集中。
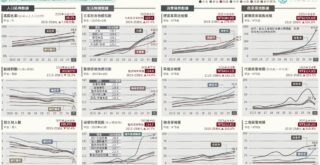
2025年台灣餐飲外送市場規模約US$36億,滲透率約10.5%。與南韓US$283億、滲透率超過20%的市場表現相比,仍存在明顯差距。相較之下,日本外送市場規模約US$41億,滲透率僅約3%,亦反映市場規模與外送普及程度並非完全取決於人口及餐飲消費基礎,更受到當地外食習慣、便利餐食供給及外送服務價格等因素影響。
登入會員即可下載完整圖解情報
收藏
圖解情報庫

 相關文章