【產業地圖圖解】海外「零售AI購物應用與代理式商務布局」地圖
3個海外「零售AI購物應用與代理式商務布局」地圖關鍵情報:💡美國市場:Amazon、Walmart、Shopify等大型零售商與科技平台率先布局,跨平台購物入口與商務基礎設施成為競爭焦點💡歐洲市場:大型零售商強化AI功能與既有購物服務整合,Zalando、OTTO加速布局跨平台AI購物與代理交易💡日韓市場:AI購物整合既有電商與生活服務生態系,NAVER、Kakao及Rakuten強化跨服務應用與購物決策能力全球零售產業加速導入AI技術,並逐步整合至消費者購物流程中。購物決策輔助、交易執行及跨平台商務整合成為近期業者布局重點,使代理式商務(Agentic commerce)成為新一階段零售科技發展的重要方向。相較於消費者自行搜尋、比較商品及決定購買的既有購物模式,代理式商務的核心變化,在於AI能夠根據消費者需求、預算、偏好及購買情境,協助處理部分原本需由消費者自行完成的購物任務。其應用範圍不僅限於自動下單,亦涵蓋商品探索、資訊篩選、購買決策、交易執行以及購後服務等不同階段。波士頓諮詢公司(BCG)依據AI介入購物決策的程度,將代理式商務界定為AI已實際參與並影響消費者購買決策,或進一步代為執行交易的應用模式。換言之,代理式商務的發展並非單純由人工購物轉為全自動化交易,而是透過AI在購物流程中逐步承擔更多資訊處理、決策輔助與任務執行功能,重新調整消費者與數位購物服務之間的互動方式與過程。從消費者行為觀察,現階段AI購物應用主要價值仍集中於降低商品搜尋成本與減輕購買決策負擔。雖然現行網路購物已提供豐富的商品資訊、價格比較及個人化推薦功能,但消費者仍須自行蒐集並整合不同平台資訊,評估商品規格、價格、優惠及適用性。AI代理則能透過自然語言互動,整合原本分散的資訊搜尋、條件比較及商品篩選程序,消費者無須逐一瀏覽大量商品,即可依據具體需求取得較具針對性的購買建議。值得注意的是,不同商品類別及購物情境對於AI應用需求存在明顯差異。日常補貨、訂閱商品及固定品牌採購,由於購買需求明確、重複性高,較適合導入庫存監測、自動補貨及定期採購等功能;美妝、嬰幼兒用品、居家修繕及活動規劃等涉及專業知識、多重條件比較或跨品項搭配的購物情境,更能夠發揮AI在整合資訊、理解需求及協助決策的優勢。根據BCG調查,涉及專業知識或較高決策成本的商品類別,消費者使用AI參與購物的程度已高於一般日常補貨,顯示代理式商務的發展潛力不僅取決於採購頻率,亦受到商品資訊複雜程度、消費者決策負擔及既有購物服務便利性等因素影響。代理式商務的另一項重要發展趨勢,在於AI應用逐步進入實際交易環節,使電商平台、支付系統及物流履約服務形成更緊密的商務運作體系。McKinsey指出,未來AI代理可透過直接連接商家網站、與零售商自有AI代理互動,或藉由第三方中介平台整合多家商戶等不同模式執行購買任務。這意味著消費者不再需要完全依賴單一購物平台完成交易,而可透過AI整合不同商家的商品、價格、庫存及配送資訊,完成跨平台商品比較與採購。不過必須注意的是,目前AI參與購買決策與實際執行交易間仍存在明顯落差。根據BCG調查,2026年日本AI實際影響購買決策的代理式商務,已佔研究涵蓋商品市場約18%,但進一步由AI執行購買的比例僅約4%;NielsenIQ(NIQ)2026年調查亦顯示,51%的美國消費者曾於最近一個月內使用至少一種AI工具輔助購物,其中20%使用AI商品推薦、16%使用AI購物助理,但僅5%曾使用完全自主的AI代理代為下單。兩項調查均反映,現階段AI購物應用仍以商品探索及決策輔助為主,實際交易執行的普及程度相對有限。因此,代理式商務後續發展除持續提升商品推薦與需求理解能力外,亦包括強化跨平台交易整合、提升支付授權安全性及交易履約效率,成為推動AI自主採購規模化應用的重要關鍵。代理式商務對於零售產業的影響,不僅在於AI購物工具的普及,更涉及消費者需求形成、商品探索、購買決策及交易執行模式的改變,同時影響零售商接觸消費者、提供商品資訊及整合交易服務的方式。Google於2026年11月9日正式在台灣推出Gemini中文版購物功能,結合Google購物圖譜,讓消費者透過自然語言描述購物需求,即可取得商品推薦、跨平台價格與規格比較、商品評價及購買管道等資訊,顯示對話式AI購物服務已開始在台灣市場實際落地,也使AI平台逐漸成為消費者探索商品與評估購買選項的新興入口。從全球市場發展觀察,現階段AI在商品探索與購買決策方面已展現較明確的應用價值,跨平台交易、支付授權及自主採購等功能則仍處於持續發展階段,顯示代理式商務正處於多元應用模式並行、技術整合與商業模式逐步成熟的關鍵時期。隨著國際AI購物服務逐步導入台灣,海外指標性業者的技術布局與商業應用經驗,也成為觀察本地零售產業未來發展的重要參考。因此,未來流通研究所本次系統性盤點北美、歐洲、日本及南韓代表性業者的AI購物應用與代理式商務布局,分析業者自有AI工具的應用功能、與OpenAI及Google等外部AI平台的合作串接方式,以及商品導購、交易執行與跨平台購物等服務整合程度,並結合實際量化成果,比較不同區域市場的發展特色、指標性業者布局方向與應用進展,作為研析全球零售AI購物應用及代理式商務發展趨勢的重要基礎。本篇為會員限定文章,下載完整圖解情報與詳細數據請前往「圖解情報庫」關聯資料(點擊前往):2026【市場預測圖解】台灣「電商網購」關鍵數據與市場預測2026【商業數據圖解】台灣零售與電商產業地殼變動:5兆元零售時代2026【產業地圖圖解】海外「實體商圈AI科技導入案例」地圖2026【商業數據圖解】台灣近十年「生活與消費數據」趨勢解析:人口減量下的消費重組2026【商業數據圖解】台灣「2026H1電商流量」版圖變化2026【商業數據圖解】2019-2025台灣「零售電商TOP 20」集團版圖變化2026【商業數據圖解】台灣「零售與電商全體次產業結構」年度數據總覽2025【產業地圖圖解】海外「實體零售AI科技導入案例」地圖2024【產業地圖圖解】台灣零售業「數位行銷軍火庫」產業地圖資料來源:未來流通研究所【Industry Landscape Analysis】Global landscape of retail AI shopping applications & agentic commerce strategies 相關文章Relevant Articles 【產業地圖圖解】海外「零售AI購物應用與代理式商務布局」地圖2026/11/10 海外「零售AI購物應用與代理式商務布局」地圖2026/11/10 【商業數據圖解】台灣「後人口紅利時代」餐飲市場趨勢變化2026/10/27 【市場預測圖解】台灣「電商網購」關鍵數據與市場預測2026/10/20 台灣「電商網購」關鍵數據與市場預測2026/10/20 【商業數據圖解】台灣零售與電商產業地殼變動:5兆元零售時代2026/10/13
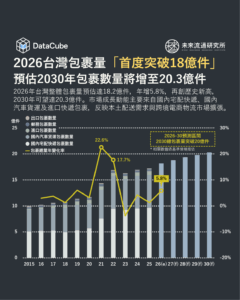
【DataCube】2026台灣包裹量「首度突破18億件」
根據未來流通研究所統計,台灣整體包裹市場規模近十年持續成長,2015至2025年間由9.8億件增加至17.2億件,累計增幅達73.5%,年均複合成長率(CAGR)約5.7%。其中2021及2022年受疫情帶動電商購物與配送需求快速增加,包裹總量年增率分別達22.6%及17.7%,創下觀察期間的成長高峰。隨著疫情後消費活動恢復常態,2023年包裹量年減3.8%,但2024年隨即回升4.3%,2025年持續成長1.3%,顯示市場歷經疫情期間的快速擴張後,逐步回歸較為穩定的成長步調。 2026年台灣整體包裹量預估達18.2億件,年增5.8%,首度突破18億件大關並再創歷史新高,成長速度較2025年明顯回升。預估2030年市場規模將進一步擴大至20.3億件。市場成長除持續受國內宅配快遞與汽車貨運需求支撐外,跨境電商物流、零售業者線上線下通路整合,以及配送服務便利性提升,亦將為整體包裹市場帶來成長機會。 依包裹來源結構觀察,國內宅配快遞與國內汽車貨運為支撐台灣包裹市場成長的兩大核心業務。2025年國內宅配快遞包裹量達9.6億件,國內汽車貨運包裹量達6.4億件,兩者合計佔整體包裹量約93.0%,顯示國內配送需求為推動市場規模擴張的主要力量。值得注意的是,進口包裹量由2015年的0.2億件增至2025年達0.7億件,累計增幅達201.6%,雖然佔整體市場比例仍相對有限,但隨著跨境電商購物普及及海外商品採購需求增加,進口快遞已成為台灣包裹市場中值得關注的高成長領域。 進入產業數據庫,查詢更多即時數據。 查詢更多即時數據。 登入數據庫 登入會員即可下載完整圖解情報 單篇購買 Single Purchase 會員登入 Login 相關文章 Relevant Articles 【DataCube】亞洲外送市場TOP 2平台市佔率均逾80% 2026/11/05 【DataCube】亞洲外送市場TOP 2平台市佔率均逾80% 2026/10/26 【DataCube】台灣「跨境電商小型包裹」進口金額&數量再創新高 2026/10/20 【DataCube】台灣外食物價五年累計上漲20.2% 2026/10/07 【DataCube】2026H1台灣餐飲家數創下近十年最低成長 2026/10/01 【DataCube】韓國躍居台灣彩妝保養品最大進口國 2026/09/16
【商業數據圖解】台灣「後人口紅利時代」餐飲市場趨勢變化
3個台灣「後人口紅利時代」餐飲市場趨勢關鍵情報:💡後人口紅利時代來臨:台灣餐飲產業過去十年展店動能持續趨緩,2026上半年「一般餐廳」業家數首度由成長轉為衰退💡餐飲產業成長新動能:台灣平價便利餐飲營收成長遠超展店增幅;日本連鎖速食與熟食(中食)市場掌握日常高頻需求💡餐飲產業供給端危機:台灣住宿餐飲職缺率創近26年新高;日本與南韓加速多元雇用、科技省人化及供餐模式轉型台灣正由過往勞動力充沛、消費人口相對穩定的成長環境,逐步邁向勞動人口縮減、人口高齡化及扶養負擔加重的「後人口紅利時代」,人口結構變遷所帶來的長期影響已逐漸反映於餐飲市場展店動能。本次調查顯示,台灣餐飲產業過去十年展店成長持續趨緩,截至2026年6月底,全台餐飲業總家數約18.1萬家,較2025年底僅淨增1882家,增幅約1.05%,換算年化成長率約2.1%,創近十年新低。其中「一般餐廳」家數更首度由成長轉為衰退,較2025年底淨減128家,為本次調查最值得關注的變化之一。一般餐廳業營收佔台灣整體餐飲市場約50%,為營業規模最大的單一餐飲業別。由於進入門檻較高,企業展店決策更容易受到消費需求預期、投資回收期及勞動力供給等條件影響,因此其家數變化更能夠反映現代餐飲產業的投資信心與實際經營環境。2026上半年一般餐廳家數首度出現淨減,不僅反映展店動能減弱,更可視為餐飲產業經營環境轉變的重要觀察訊號。不過,在整體餐飲產業展店動能趨緩的背景下,平價便利型餐飲業態仍展現相對優異的成長優勢。本次調查顯示,2016至2026年間,全台便當店/自助餐店營業額累計成長279.8%,居本次調查各業態之冠,家數增幅亦達98.2%,為主要餐飲業態中展店成長最快的類別;同期間早餐店營業額累計成長152.4%,家數增加45.5%,同樣展現強勁市場擴張動能;麵店/小吃店及連鎖速食業營業額分別成長98.2%及72.4%,亦明顯高於37.1%及15.3%的家數增幅。其中便當店/自助餐店及早餐店營業額增幅分別高出家數增幅181.6及106.9個百分點,凸顯出便當店、早餐店等平價便利型餐飲在消費人口成長趨緩的環境下,其市場擴張已不完全依賴實體門市數量增加,既有門市所承接的營收規模亦持續擴張。值得注意的是,後人口紅利時代雖然面臨人口總量成長停滯,但並不意味餐飲產業將全面進入低成長階段,而是隨著人口年齡組成、家庭型態及飲食習慣改變,不同餐飲業態的消費需求與市場成長空間出現重新調整。日本2007年邁入超高齡社會後的餐飲產業發展經驗,為觀察台灣餐飲市場未來變化提供重要外部參照。日本65歲以上人口佔比於2007年首度突破21%,此後隨著單人及高齡家庭增加,家庭飲食逐漸朝向簡便化、個食化及外部化發展。在上述趨勢帶動下,以滿足日常用餐需求為主的平價速食、連鎖麵食,以及以便當、熟食與即食餐點為核心的中食市場,成為近年日本餐飲產業中持續展現長期成長動能的重要領域;另一方面,面對人口高齡化與勞動力供給緊縮挑戰,日本與南韓餐飲產業近年亦發展出多元因應模式,包括擴大兼職與高齡者就業、引進外籍人力、導入門市自動化設備,以及透過中央廚房、預製餐食與標準化供餐體系降低現場人力需求等。推動餐飲產業由傳統高度依賴固定員工的經營模式,朝向更具彈性與效率的勞動力配置方式調整。未來流通研究所彙整2016年至2026年上半年台灣各餐飲業別家數變化,並結合2016至2026年主要餐飲業別家數與營業額累計增幅、2019年與2025年餐飲業者主要經營挑戰,以及住宿餐飲業職缺率等關鍵指標,解析人口變遷對台灣餐飲市場展店動能、營收成長及勞動力供給的影響。同時進一步觀察日本與南韓近年餐飲消費市場發展變化,以及兩國餐飲產業因應勞動力不足所採取的多元經營模式,作為研判台灣餐飲產業邁入後人口紅利時代後,市場競爭態勢與未來發展方向的參考基礎。本篇為會員限定文章,下載完整圖解情報與詳細數據請前往「圖解情報庫」關聯資料(點擊前往):2026【商業數據圖解】台灣近十年「生活與消費數據」趨勢解析:人口減量下的消費重組2026【商業數據圖解】台灣「畢業生就業流向與薪資變化」關鍵數據解析2026【商業數據圖解】2019-2025台灣「連鎖餐飲TOP 20」集團版圖變化2026【商業數據圖解】2025台灣「餐飲與觀光休閒」產業市佔率英雄榜2026【市場預測圖解】台灣「便當經濟」關鍵數據與趨勢動向2026【關鍵排行圖解】2025台灣「連鎖加盟產業TOP 60」門市數&密集度排行2026【市場預測圖解】台灣「低溫食品」關鍵數據與市場預測2026【商業數據圖解】台灣「餐飲次產業」六都結構與單店營業額解析2026【市場預測圖解】台灣「咖啡經濟」產業規模與趨勢動向2026【商業數據圖解】台灣「餐飲全體次產業結構」年度數據總覽2026【商業數據圖解】台灣「餐飲與觀光娛樂業」趨勢回顧與展望資料來源:未來流通研究所【Key Data Diagram】Taiwan’s Food Service Market Trends in the Post-Demographic Dividend Era 相關文章Relevant Articles 【商業數據圖解】台灣「後人口紅利時代」餐飲市場趨勢變化2026/10/27 【DataCube】台灣「跨境電商小型包裹」進口金額&數量再創新高2026/10/20 【市場預測圖解】台灣「電商網購」關鍵數據與市場預測2026/10/20 台灣「電商網購」關鍵數據與市場預測2026/10/20 【商業數據圖解】台灣零售與電商產業地殼變動:5兆元零售時代2026/10/13 台灣零售與電商產業地殼變動:5兆元零售時代2026/10/13
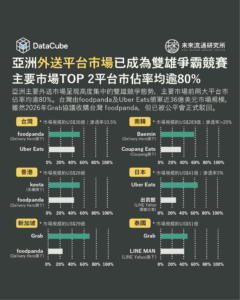
【DataCube】亞洲外送市場TOP 2平台市佔率均逾80%
2026年10月,公平交易委員會正式否決東南亞外送平台巨頭Grab收購台灣foodpanda的結合案,使台灣餐飲外送市場維持foodpanda與Uber Eats兩大平台主導的競爭局面。事實上,台灣外送平台高度集中的現象並非特例,亞洲主要市場普遍呈現由兩大平台主導的競爭格局。觀察2025年台灣、南韓、香港、日本、新加坡及泰國六大外送市場,前兩大平台合計市佔率均超過80%,反映餐飲外送產業高度仰賴訂單規模、配送密度及雙邊用戶網絡的經營特性,使市場逐漸向少數大型平台集中。不過,雙強主導並不意味著既有市場格局難以撼動,近年大型電商集團跨界擴張,以及缺乏規模優勢的業者陸續退出,持續改變亞洲外送市場的競爭版圖。例如美團於2023年以全新品牌Keeta進軍香港市場後,快速超越原有龍頭foodpanda,2025年以53%的市佔率躍居首位;南韓電商巨頭Coupang則積極強化餐飲外送業務布局,透過整合既有電商會員、用戶流量及營運資源,推動Coupang Eats於南韓取得35%的市佔率,大幅縮小與Baemin的差距,並透過日本子公司經營的Rocket Now品牌積極拓展日本外送市場,挑戰Uber Eats與出前館長期主導的競爭局面,顯示Coupang正逐步將餐飲外送發展為跨國業務的重要布局。另一方面,新加坡Deliveroo則因市場佔有率持續萎縮,於2026年3月正式退出當地市場,使外送需求進一步向Grab及foodpanda兩大平台集中。2025年台灣餐飲外送市場規模約US$36億,滲透率約10.5%。與南韓US$283億、滲透率超過20%的市場表現相比,仍存在明顯差距。相較之下,日本外送市場規模約US$41億,滲透率僅約3%,亦反映市場規模與外送普及程度並非完全取決於人口及餐飲消費基礎,更受到當地外食習慣、便利餐食供給及外送服務價格等因素影響。 進入產業數據庫,查詢更多即時數據。 查詢更多即時數據。 登入數據庫 登入會員即可下載完整圖解情報 單篇購買Single Purchase 會員登入Login 相關文章Relevant Articles 【DataCube】亞洲外送市場TOP 2平台市佔率均逾80%2026/10/26 【DataCube】台灣「跨境電商小型包裹」進口金額&數量再創新高2026/10/20 【DataCube】台灣外食物價五年累計上漲20.2%2026/10/07 【DataCube】2026H1台灣餐飲家數創下近十年最低成長2026/10/01 【DataCube】韓國躍居台灣彩妝保養品最大進口國2026/09/16 【DataCube】台北101&信義商圈為台灣2026H1最熱景點2026/09/09
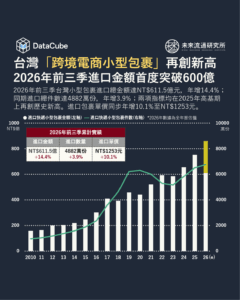
【DataCube】台灣「跨境電商小型包裹」進口金額&數量再創新高
跨境快遞小型包裹的進口規模與數量變化,為觀察跨境電商市場活躍度及消費成長動能的重要指標。2026年前三季台灣進口小型包裹總金額達NT$611.5億,年增14.4%;同期進口小型包裹總量達4882萬份,年增3.9%。兩項指標繼2025年雙雙創下歷年同期新高後,2026年再度於高基期上刷新紀錄,延續強勁市場成長動能。2026年全年進口小型包裹總金額推估將達NT$860.5億的歷史新高,平均每件包裹金額約NT$1253元,顯示跨越國界、長距離配送的「高哩程購物」已成為台灣民眾的日常消費模式。 近年海外大型電商平台積極拓展台灣市場,持續擴大跨境商品供給與購物服務布局,為帶動台灣跨境購物規模成長的關鍵因素。觀察代表性業者布局,淘寶持續強化台灣跨境購物與集運配送服務,並將台灣定位為跨境品質消費標竿市場,近五年業績均維持雙位數成長,台灣日購用戶平均客單價已達NT$2000元,居東亞市場之冠;蝦皮則結合豐富的跨境商品供應與在地店到店配送網絡,提升海外商品購買便利性與配送效率;酷澎台灣透過火箭跨境服務持續擴充美國、日本、韓國及香港等地商品供應,並結合會員優惠、運費補貼及快速配送服務,搶攻台灣消費市場;美國Amazon亦於2025年底將旗下平價購物服務Amazon Bazaar正式引進台灣市場,提供涵蓋服飾、家居及生活用品等品類的跨境購物服務,擴大台灣跨境電商市場競爭版圖。 2026年第四季電商購物旺季,將成為觀察台灣跨境電商市場能否延續強勁成長動能的重要時點。根據歷年統計,2023至2025年間,台灣11月進口小型包裹總金額均較10月成長逾16%,同期進口小型包裹數量亦呈現雙位數增幅,顯示雙11購物節及年底消費旺季對跨境購物需求具有顯著帶動效果,也凸顯大型購物檔期仍為推升跨境電商市場規模的重要成長契機。 進入產業數據庫,查詢更多即時數據。 查詢更多即時數據。 登入數據庫 登入會員即可下載完整圖解情報 單篇購買 Single Purchase 會員登入 Login 相關文章 Relevant Articles 【DataCube】韓國躍居台灣彩妝保養品最大進口國 2026/10/20 【DataCube】台灣外食物價五年累計上漲20.2% 2026/10/07 【DataCube】2026H1台灣餐飲家數創下近十年最低成長 2026/10/01 【DataCube】韓國躍居台灣彩妝保養品最大進口國 2026/09/16 【DataCube】台北101&信義商圈為台灣2026H1最熱景點 2026/09/09 【DataCube】LINE Pay Money躍居電支交易首位 2026/09/07
【市場預測圖解】台灣「電商網購」關鍵數據與市場預測
3個「台灣電商網購產業數據&市場預測」關鍵情報:💡電商購物重啟成長:2026年市場規模可望首度突破NT$7000億,年增11.3%;電商滲透率攀升至14.8%,創歷史新高💡實體零售加速搶攻:2019-2026年綜合商品零售業網路銷售累計成長304.5%,服飾專賣及美妝藥局增幅雙雙突破110%💡電商運能競爭新常態:2026年台灣電商物流市場規模首度突破NT$500億;Coupang物流子公司躍居南韓最大宅配業者2026年台灣電商購物市場迎來新一波成長動能,全年零售業網路銷售額推估達NT$7477億,首度突破7千億元大關,年增11.3%,為2022年以來首度重返雙位數成長,電商滲透率同步提升0.9個百分點至14.8%,創下歷年年度新高。值得注意的是,有別於疫情期間主要由消費需求轉向線上所帶動的市場擴張,2026年網路銷售市場成長呈現更顯著的通路結構變化。本次調查推估,2026年純電商業者網路銷售額年增8.1%至NT$4490億,佔整體網路銷售市場比例自2025年的61.9%降至60.1%,雖仍維持市場主導地位,但成長幅度相對溫和;相較之下,實體零售業者網路銷售大幅成長21.3%至NT$2514億,市場佔比自30.9%增至33.6%,實體零售業者貢獻整體網路銷售市場新增規模達57.9%,成為推動網路銷售市場重返雙位數成長的重要參與者與關鍵引擎。另一方面,在網路購物市場規模持續擴張帶動下,電商物流產業亦逐步形成相當可觀的市場規模。根據本次調查推估,台灣電商相關物流產業規模自2019年的NT$241.5億成長至2026年達NT$503.2億,首度突破NT$500億元大關,累計增幅達108.3%,產業規模較2019年翻倍。其中以宅配遞送服務成長表現最為亮眼,2019至2026年間營業額由NT$9.8億大幅攀升至NT$86.6億,累計增幅達785.3%,佔整體調查市場比例由4.1%提升至17.2%。觀察2026年市場成長結構,宅配服務營業額推估年增11.9%,持續高於整體電商物流產業4.6%的增幅,貢獻當年度市場新增規模達41.1%,與汽車貨運業共同構成支撐電商物流產業成長的主要動能。未來流通研究所分析台灣歷年電商滲透率、網路購物市場規模及通路組成結構,並透過模型推估2030年市場發展趨勢,同時結合全球主要市場電商滲透率變化、主要零售業別網路銷售額累計成長表現,以及電商相關物流產業規模與成長動能,從市場規模、通路結構及物流發展等面向,解析台灣電商網購市場發展,提供掌握電商產業長期趨勢與零售通路變化的重要參考依據。本篇為會員限定文章,下載完整圖解情報與詳細數據請前往「圖解情報庫」關聯資料(點擊前往):2026【商業數據圖解】台灣零售與電商產業地殼變動:5兆元零售時代2026【商業數據圖解】台灣近十年「生活與消費數據」趨勢解析:人口減量下的消費重組2026【商業數據圖解】台灣「2026H1電商流量」版圖變化2026【商業數據圖解】2019-2025台灣「零售電商TOP 20」集團版圖變化2026【商業數據圖解】2025台灣「零售與電商」產業市佔率英雄榜2026【關鍵排行圖解】2019-2025台灣消費性商品進口成長TOP202026【商業數據圖解】台灣「跨境電商進出口」關鍵數據解析2026【商業數據圖解】台灣「零售與電商全體次產業結構」年度數據總覽2026【關鍵排行圖解】台灣「2025Q4購物季電商平台流量」解析2025【市場預測圖解】2015-2028 台灣「包裹數量」結構趨勢與人均變化資料來源:未來流通研究所【Market Forecast Diagram】Taiwan E-commerce: Key Market Data and Forecasts 相關文章Relevant Articles 【市場預測圖解】台灣「電商網購」關鍵數據與市場預測2026/10/20 台灣「電商網購」關鍵數據與市場預測2026/10/20 【商業數據圖解】台灣零售與電商產業地殼變動:5兆元零售時代2026/10/13 台灣零售與電商產業地殼變動:5兆元零售時代2026/10/13 【產業地圖圖解】海外「實體商圈AI科技導入案例」地圖2026/09/29 【商業數據圖解】台灣近十年「生活與消費數據」趨勢解析:人口減量下的消費重組2026/09/22

【商業數據圖解】台灣零售與電商產業地殼變動:5兆元零售時代
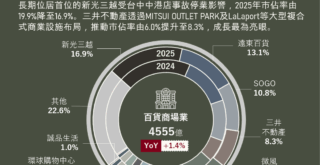
3個「2026台灣零售&電商產業地殼變動:5兆元零售時代」關鍵情報: 💡零售產業新里程碑:電商、百貨、超商三箭頭領軍,台灣內需邁入5兆元零售時代;電商規模可望首度突破NT$5000億 💡大型集團加速布局:電商、百貨、超商三大領先業別合計創造1.5兆元市場規模,成為跨產業資本競逐的零售戰略要地 💡零售產業內部指標:2026年整體零售產業推估年增4.9%,扭轉連續三年成長率下滑走勢;「非必需性零售」消費回升力道強勁 2026年台灣整體零售產業規模推估達NT$5.08兆元,年增4.9%,不僅較2025年微幅衰退0.2%的表現明顯改善,更可望首度跨越新台幣5兆元門檻,邁入新的市場規模階段。其中電商產業規模亦預估將首度突破NT$5千億,年增7.7%至NT$5201億元。 疫情期間帶動的市場擴張效應消退後,2023至2025年間台灣整體零售業營業額累計僅成長2.4%,但電商、百貨及超商三大箭頭業別分別成長6.5%、2.9%及10.0%,均優於整體市場表現,市場成長動能持續朝向領先通路集中。推估三大業態2026年合計將創造近NT$1.5兆市場規模,吸引國內外大型集團投入資本、擴張據點及推動併購整合,成為跨產業資本競逐的零售戰略要地。 觀察近年主要企業投資動態,超商領域中,2023年聯邦集團取得萊爾富經營權,2026年美廉社母公司三商家購完成OK超商收購案,並將相關股權移轉至全資子公司富達零售;百貨商場方面,日本三井不動產透過LaLaport與MITSUI OUTLET PARK雙品牌布局持續擴張,2025年在台商場營業額超越微風集團,躍居台灣第四大百貨商場經營體系。此外,遠東Garden City、台中漢神洲際購物廣場、D-ONE第一大天地等大型商業設施亦陸續投入營運或持續推進開發計畫;電商方面,酷澎持續擴大在台投資,2026年啟用第四座智慧物流中心,並於上半年躍居台灣流量第四高綜合電商平台;統一集團繼2024年取得Yahoo台灣電子商務合資公司80%股權後,2025年再取得PChome網路家庭30%股權,展現大型實體零售集團加速透過策略投資擴大數位通路布局。 未來流通研究所以時間序列為基礎,提出「2026台灣零售&電商產業地殼變動」圖解,分析2010至2026年間主要零售次產業規模變化,並結合零售內部指標與產業布局動向,做為觀察台灣零售產業長期趨勢、成長來源與結構轉變的參考基礎。 零售產業新里程碑:電商、百貨、超商三箭頭領軍,台灣內需邁入5兆元零售時代;電商規模可望首度突破NT$5000億 依本次調查全年推估,2026年台灣整體零售產業規模推估達NT$5.08兆,年增4.9%,不僅較2025年微幅衰退0.2%的表現明顯改善,更可望首度跨越新台幣5兆元門檻,邁入新的市場規模階段。其中電商產業規模亦預估將首度突破NT$5千億,年增7.7%至NT$5201億,佔整體零售產業比例增至10.2%,創歷年新高。 2023至2026年間,整體零售業營業額推估累計成長7.4%,其中電商、百貨及超商合計營業額成長13.8%,合計貢獻同期整體零售業營業額淨增量的51.2%,相當於超過半數的市場新增規模來自上述三項業別,顯示台灣零售市場近年成長來源主要集中於具跨品類經營能力及規模優勢的領先通路,產業由各業別相對分散的發展結構,轉向由大型綜合型通路帶動市場成長的趨勢。 進一步拉長觀察期間與業別範圍可以看到,電商、百貨、超商、超市及量販等五項綜合型通路,合計營業規模由2010年的NT$8640億,成長至2026年推估達NT$2.03兆,可望首度突破2兆元門檻。五項通路合計新增營業規模佔同期整體零售業營業額淨增量的65.2%,顯示綜合型通路的成長優勢已成為近十餘年台灣零售市場持續累積的結構性變化;相較之下,食品飲料、3C家電及家具家飾專賣業規模2010至2026年間年均成長率(CAGR)僅介於-0.3%至0.4%間,低於整體零售產業約2.8%的水準,顯示部分專賣業別未能同步承接相關品類的市場成長效益。推估主因並非關聯消費需求減弱,而是隨著電商及跨品類綜合型通路持續擴大商品經營範圍,使原本集中於專賣通路的消費支出逐步轉向其他零售業態。 大型集團加速布局:電商、百貨、超商三大領先業別合計創造1.5兆元市場規模,成為跨產業資本競逐的零售戰略要地 依本次調查推估,2026年三大業別合計營業規模已近NT$1.5兆,年增7.0%,佔整體零售產業比例達29.1%。龐大的市場基礎與亮眼成長表現,使三大業別成為大型集團競逐零售成長紅利與關鍵通路資源的戰略要地,持續吸引零售、金融、科技、製造及海外大型企業集團投入資本、拓展經營據點及推動併購整合。 超商產業:近年超商產業持續出現股權整合與經營權移轉,即反映大型企業集團對於成熟實體通路網絡的戰略布局。例如2023年聯邦集團全面取得萊爾富經營權,2026年美廉社母公司三商家購完成OK超商收購案,顯示超商產業持續吸引跨業資本投入及既有零售業者擴張經營版圖。值得注意的是,雖然台灣便利商店門市密度已處於相當高的水準,但成熟的門市網絡、穩定的在地消費接觸點及既有物流配送體系,仍具備難以複製的通路資源價值。使兼具成熟實體通路網絡與穩健成長動能的超商市場,成為近年大型企業集團爭取零售市場成長紅利、擴張經營版圖及累積長期競爭優勢的重要戰略資產。 電商產業:做為台灣規模最大的綜合型零售業別,電商產業中近年資本競逐與通路資源整合更加激烈。例如跨國電商酷澎持續擴大在台投資,透過智慧倉儲、自建物流配送及付費會員服務強化競爭優勢,2026年啟用第四座智慧物流中心,將最快隔日到貨服務範圍擴展至全台約七成地區,並於上半年躍居台灣流量第四高綜合電商平台。此外,統一集團繼2024年取得Yahoo台灣電子商務合資公司80%股權後,2025年再取得PChome網路家庭30%股權,展現大型實體零售集團透過資本布局,積極整合電商平台、數位流量及物流配送資源,擴大線上線下經營版圖的策略方向。 百貨產業:百貨公司與購物中心市場同樣呈現大型商場開發持續推進、海外業者加速擴張,以及跨產業資本積極投入的發展趨勢。例如日本三井不動產透過LaLaport與MITSUI OUTLET PARK雙品牌布局持續擴張,2025年超越微風集團、躍居台灣第四大百貨商場經營體系。此外,遠東Garden City、台中漢神洲際購物廣場、D-ONE第一大天地、高雄漢神第三館等大型商業設施亦均陸續投入營運或持續推進,顯示實體百貨零售市場持續吸引大規模商業開發投資,且布局範圍進一步延伸至交通樞紐、人口聚集區域及新興商圈。另一方面,既有商業據點經營權亦成為業者積極爭取的重要資源。例如新光三越2026年取得台北車站商場經營權,將經營版圖延伸至具備穩定人流的交通樞紐型商業據點,並持續朝全年千億元營業額目標邁進;東森集團則於2023年取得台北車站K區地下街經營權,展現電商媒體業者積極拓展實體消費據點的布局方向。值得注意的是,百貨商場的投資吸引力近年更延伸至金融、製造及其他非傳統零售企業。例如裕隆集團將原有汽車製造基地轉型為大型複合商場裕隆城、重電大廠華城電機跨界籌設華城匯百貨等,反映大型企業集團積極運用既有土地資產、資本及跨業經營資源,開拓實體商業設施的投資與營運機會。 零售產業內部指標:2026年整體零售產業推估年增4.9%,扭轉連續三年成長率下滑走勢;「非必需性零售」消費回升力道強勁 從消費需求結構觀察,零售市場可依商品及服務的消費必要性,區分為非必需性消費與必需性消費兩類。其中非必需性消費(Consumer Discretionary)主要涵蓋購買選擇性較高、消費時點可遞延的商品與服務,相關需求對所得變化、消費信心及價格波動較為敏感,因此在景氣改善時通常具有較高的成長彈性,但當經濟環境轉弱時,亦較容易受到消費支出縮減及購買決策延後的影響。 本次調查以百貨、家具家飾及3C家電專賣業作為「非必需性消費」觀察組合,並以超商、超市及食品飲料專賣業作為「必需性消費」觀察組合。依全年推估,2026年非必需性消費組合營業額成長率可望由2025年的0.5%大幅提升至7.9%,高於必需性消費組合的4.7%,兩者相對成長差由2025年的負4.2個百分點轉為正3.2個百分點,結束2023至2025年連續三年的負值走勢。 值得注意的是,2026年必需性消費組合推估成長率與2025年大致持平,顯示零售市場成長動能回升的關鍵,在於非必需性零售業別由低度成長轉為明顯擴張,使市場成長來源由日常民生需求的穩定支撐,進一步延伸至百貨、家具家飾及3C家電等選擇性消費領域。此一內部需求結構轉變,與2026年整體零售業營業額推估成長4.9%、扭轉過去三年成長率持續下滑的走勢相互呼應,顯示台灣零售產業不僅整體成長動能明顯回升,需求基礎亦較2025年更為多元。 本文為精彩摘要,欲下載完整圖解情報與詳細數據請前往圖解情報庫 關聯資料(點擊前往): 2026【商業數據圖解】台灣近十年「生活與消費數據」趨勢解析:人口減量下的消費重組 2026【商業數據圖解】台灣「2026H1電商流量」版圖變化 2026【商業數據圖解】2019-2025台灣「零售電商TOP 20」集團版圖變化 2026【商業數據圖解】2025台灣「零售與電商」產業市佔率英雄榜 2026【商業數據圖解】台灣「零售次產業」六都結構與單店營業額解析 2026【產業地圖圖解】2026-2033 四都「軌道經濟商用不動產」開發地圖 2024【商業數據圖解】2024台灣零售與電商產業地殼變動:電商登頂資料來源:未來流通研究所【Key Data Diagram】Analysis of Taiwan’s retail and e-commerce industry transformation: The NT$5 trillion retail era 相關文章Relevant Articles 【商業數據圖解】台灣零售與電商產業地殼變動:5兆元零售時代2026/10/13 【產業地圖圖解】海外「實體商圈AI科技導入案例」地圖2026/09/29 【商業數據圖解】台灣近十年「生活與消費數據」趨勢解析:人口減量下的消費重組2026/09/22 【DataCube】韓國躍居台灣彩妝保養品最大進口國2026/09/16 【DataCube】台北101&信義商圈為台灣2026H1最熱景點2026/09/09 【DataCube】LINE Pay Money躍居電支交易首位2026/09/07
【DataCube】台灣外食物價五年累計上漲20.2%
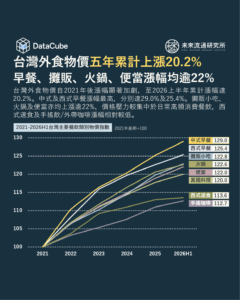
台灣外食物價自2021年起明顯升高,2026上半年整體外食費物價指數在五年間累計漲幅達20.2%,換算年化漲幅約3.8%,明顯高於2021年前平均低於2%的成長幅度。2026年上半年外食費仍較上年同期上漲3.0%,顯示餐飲業價格調整仍在持續,且不同餐飲業態間漲幅差異逐步擴大。 主要餐飲類別中,以早餐類價格上升最為明顯,中式早餐及西式早餐2026上半年較2021年分別累計上漲29.0%及25.4%。此外,攤販小吃、火鍋以及便當等類別價格累計漲幅亦均超過22%,均明顯高於整體外食費漲幅。對消費者而言,近五年台灣餐飲外食漲幅多集中於早餐、小吃、便當等消費頻率較高的平價民生型餐飲,更是上班族或學生族群日常用餐的主要選項,因此民眾對於外食價格漲幅感受會更為強烈。 不過,標準化程度較高的西式速食,以及手搖飲/外帶咖啡等飲料類價格漲幅相對溫和,2026上半年較2021年累計上漲13.6%及12.7%。 此外,近五年迥異於過往的台灣餐飲外食物價漲幅,亦成為台灣餐飲市場營業規模變化的重要變因。由於餐飲業營業額屬名目金額,市場規模增加同時包含價格上漲與實質消費量增加兩項因素,因此在外食物價五年間累計上漲逾兩成的背景下,營業額成長並不能直接等同於來客數、消費頻率或實質需求同步提升。尤其當產業營收維持成長、但門市擴張速度逐步放緩時,價格因素對市場規模成長的影響力更加值得關注。判讀餐飲市場實質成長動能時,除觀察營業額外,亦需同步排除物價因素,並交叉檢視門市數、來客數及消費頻率等指標,才能夠進一步辨識市場規模成長中,價格因素與實質消費需求變化的相對貢獻。 進入產業數據庫,查詢更多即時數據。 查詢更多即時數據。 登入數據庫 登入會員即可下載完整圖解情報 單篇購買 Single Purchase 會員登入 Login 相關文章 Relevant Articles 【DataCube】2026H1台灣餐飲家數創下近十年最低成長 2026/10/07 【DataCube】2026H1台灣餐飲家數創下近十年最低成長 2026/10/01 【DataCube】韓國躍居台灣彩妝保養品最大進口國 2026/09/16 【DataCube】台北101&信義商圈為台灣2026H1最熱景點 2026/09/09 【DataCube】LINE Pay Money躍居電支交易首位 2026/09/07 【DataCube】台灣出國旅遊消費金額「突破一兆元」 2026/08/31
【DataCube】2026H1台灣餐飲家數創下近十年最低成長
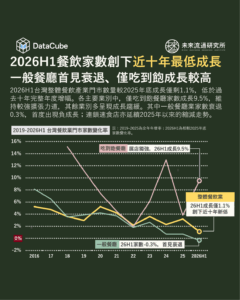
2026上半年,台灣整體餐飲業門市數達18.1萬家,較2025年底僅淨增1882家、成長1.1%,門市家數增幅降至近十年最低水準,且已連續四年低於過去20年3.7%的年均複合成長率(CAGR)。 「一般餐廳」為台灣餐飲業中規模最大的業別,營業額佔整體餐飲業近五成,其營運與展店變化對整體餐飲市場及就業具有高度指標性。2026上半年,一般餐廳業門市數較2025年底淨減128家,為近十年首度出現負成長。 門市家數淨減可能反映新展店動能轉弱,或既有門市退出速度加快,兩者均顯示餐飲業實體據點擴張面臨較大壓力。值得注意的是,2026上半年一般餐廳營業額仍年增9.2%,創2022年以來同期最高增幅,與門市數轉為負成長形成明顯反差。營業額持續擴張、實體據點卻未同步增加,顯示一般餐廳業營收成長與門市擴張逐漸脫鉤,餐飲市場規模成長與實體據點數量變化呈現不同步走勢。 其他主要餐飲業別門市擴張動能亦普遍趨緩。2026上半年,便當/自助餐店(+2.7%)、咖啡館(+2.6%)及麵店/小吃店(+1.6%)門市數雖仍維持正成長,但成長幅度均較2025年明顯下降;連鎖速食店(-0.1%)則延續2025年以來的負成長走勢,門市規模持續縮減。相較之下,吃到飽餐廳門市數成長幅度達9.5%,為主要業別中增幅最高,但因整體家數基期較小,實際僅淨增31家,對整體餐飲業門市規模的推升效果相對有限。 進入產業數據庫,查詢更多即時數據。 查詢更多即時數據。 登入數據庫 登入會員即可下載完整圖解情報 單篇購買 Single Purchase 會員登入 Login 相關文章 Relevant Articles 【DataCube】韓國躍居台灣彩妝保養品最大進口國 2026/10/01 【DataCube】韓國躍居台灣彩妝保養品最大進口國 2026/09/16 【DataCube】台北101&信義商圈為台灣2026H1最熱景點 2026/09/09 【DataCube】LINE Pay Money躍居電支交易首位 2026/09/07 【DataCube】台灣出國旅遊消費金額「突破一兆元」 2026/08/31 【DataCube】台灣大型電商平台「流量版圖劇變」 2026/08/25
【產業地圖圖解】海外「實體商圈AI科技導入案例」地圖
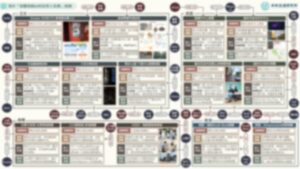
3個海外「實體商圈AI科技導入案例」地圖關鍵情報:💡日韓商圈:AI串接商家資訊與消費服務;日本以數據分析強化商圈共同經營,南韓加速智慧觀光與實體場域自動化💡歐美商圈:AI強化商業決策與區域資源配置;美國著重招商分析及跨店服務,歐洲聚焦公共空間利用與街區營運管理💡台灣商圈:多元業態與消費活動匯聚,兼具跨店服務與場域管理需求,借鏡海外標竿經驗強化商圈協同服務與整體經營能力隨著AI科技應用由個別店家的營運改善延伸至整體商業場域,實體商圈正成為智慧消費服務與區域協同經營的重要應用場域。由於實體商圈匯聚不同規模、業態及經營主體的店家,消費者到訪目的、移動動線及消費活動往往跨越單一商店,商圈整體經營不僅取決於個別店家的商品與服務,亦與跨店消費連結、區域資源整合及公共空間管理密切相關。個別業者導入科技雖可改善單店營運效率,卻難以獨立解決商圈整體導客、消費動線分散及跨店服務銜接等問題。因此,近年海外實體商圈AI科技導入方向已由個別店家的數位行銷與營運效率改善,逐步擴展至商圈整體的消費服務、經營決策及場域自動化,透過跨店資訊整合與區域性服務串聯,提升商圈整體經營效能。從各國發展經驗觀察,日本與南韓透過智慧導覽、個人化推薦及觀光服務整合,串聯商圈內不同店家、商業設施與消費活動,強化跨店導客及消費服務的連續性;美國運用人流、交易及不動產等資料,支援商圈招商、商業需求分析與區域經營決策,協助辨識不同街區的消費特徵與商業發展機會;歐洲部分案例則將AI人流監測與公共空間管理相結合,透過分析人流分布、停留行為及場域使用情形,支援街區管理、公共設施配置及現場服務調整。上述應用雖具有不同的技術導入方向與場域需求,但共同特色在於均突破個別店家經營範圍,將AI科技由單店營運工具延伸為商圈共同服務與經營決策的支援機制,促進跨店消費連結、商業資源配置與場域管理之間的協同運作,逐步提升商圈整體服務品質與經營效能。未來流通研究所本次以日本、南韓、美國及歐洲為主要調查對象,盤點具代表性的實體商圈AI科技導入案例,分析各案例面臨的發展課題、科技應用內容、實際導入成果、推動主體及合作單位,並結合台灣高人流商圈排名與場域特色分析,作為研析國內外實體商圈AI應用發展趨勢及台灣商圈科技導入方向的重要基礎。本篇為會員限定文章,下載完整圖解情報與詳細數據請前往「圖解情報庫」關聯資料(點擊前往):2026【商業數據圖解】台灣近十年「生活與消費數據」趨勢解析:人口減量下的消費重組2026【商業數據圖解】2025台灣「餐飲與觀光休閒」產業市佔率英雄榜2026【商業數據圖解】2025台灣「零售與電商」產業市佔率英雄榜2026【關鍵排行圖解】2025台灣「連鎖加盟產業TOP 60」門市數&密集度排行2026【商業數據圖解】台灣「生活次產業」六都結構與單店營業額解析2026【商業數據圖解】台灣「餐飲次產業」六都結構與單店營業額解析2026【商業數據圖解】台灣「零售次產業」六都結構與單店營業額解析2026【產業地圖圖解】2026-2033 四都「軌道經濟商用不動產」開發地圖2025【產業地圖圖解】海外「實體零售AI科技導入案例」地圖資料來源:未來流通研究所【Industry Landscape Analysis】Analysis of AI Adoption in Overseas Physical Commercial Districts 相關文章Relevant Articles 【產業地圖圖解】海外「實體商圈AI科技導入案例」地圖2026/09/29 【商業數據圖解】台灣近十年「生活與消費數據」趨勢解析:人口減量下的消費重組2026/09/22 【DataCube】韓國躍居台灣彩妝保養品最大進口國2026/09/16 【DataCube】台北101&信義商圈為台灣2026H1最熱景點2026/09/09 【DataCube】LINE Pay Money躍居電支交易首位2026/09/07 【商業數據圖解】台灣「電子支付」產業關鍵數據解析2026/09/03