零售產業

台灣「後人口紅利時代」餐飲市場趨勢變化
【商業數據圖解】台灣「後人口紅利時代」餐飲市場趨勢變化

3個台灣「後人口紅利時代」餐飲市場趨勢關鍵情報: 💡後人口紅利時代來臨:台灣餐飲產業過去十年展店動能持續趨緩,2026上半年「一般餐廳」業家數首度由成長轉為衰退 💡餐飲產業成長新動能:台灣平價便利餐飲營收成長遠超展店增幅;日本連鎖速食與熟食(中食)市場掌握日常高頻需求 💡餐飲產業供給端危機:台灣住宿餐飲職缺率創近26年新高;日本與南韓加速多元雇用、科技省人化及供餐模式轉型 台灣正由過往勞動力充沛、消費人口相對穩定的成長環境,逐步邁向勞動人口縮減、人口高齡化及扶養負擔加重的「後人口紅利時代」,人口結構變遷所帶來的長期影響已逐漸反映於餐飲市場展店動能。本次調查顯示,台灣餐飲產業過去十年展店成長持續趨緩,截至2026年6月底,全台餐飲業總家數約18.1萬家,較2025年底僅淨增1882家,增幅約1.05%,換算年化成長率約2.1%,創近十年新低。其中「一般餐廳」家數更首度由成長轉為衰退,較2025年底淨減128家,為本次調查最值得關注的變化之一。一般餐廳業營收佔台灣整體餐飲市場約50%,為營業規模最大的單一餐飲業別。由於進入門檻較高,企業展店決策更容易受到消費需求預期、投資回收期及勞動力供給等條件影響,因此其家數變化更能夠反映現代餐飲產業的投資信心與實際經營環境。2026上半年一般餐廳家數首度出現淨減,不僅反映展店動能減弱,更可視為餐飲產業經營環境轉變的重要觀察訊號。
台灣「電商網購」關鍵數據&市場預測
【市場預測圖解】台灣「電商網購」關鍵數據與市場預測

3個「台灣電商網購產業數據&市場預測」關鍵情報: 💡電商購物重啟成長:2026年市場規模可望首度突破NT$7000億,年增11.3%;電商滲透率攀升至14.8%,創歷史新高 💡實體零售加速搶攻:2019-2026年綜合商品零售業網路銷售累計成長304.5%,服飾專賣及美妝藥局增幅雙雙突破110% 💡電商運能競爭新常態:2026年台灣電商物流市場規模首度突破NT$500億;Coupang物流子公司躍居南韓最大宅配業者 2026年台灣電商購物市場迎來新一波成長動能,全年零售業網路銷售額推估達NT$7477億,首度突破7千億元大關,年增11.3%,為2022年以來首度重返雙位數成長,電商滲透率同步提升0.9個百分點至14.8%,創下歷年年度新高。值得注意的是,有別於疫情期間主要由消費需求轉向線上所帶動的市場擴張,2026年網路銷售市場成長呈現更顯著的通路結構變化。本次調查推估,2026年純電商業者網路銷售額年增8.1%至NT$4490億,佔整體網路銷售市場比例自2025年的61.9%降至60.1%,雖仍維持市場主導地位,但成長幅度相對溫和;相較之下,實體零售業者網路銷售大幅成長21.3%至NT$2514億,市場佔比自30.9%增至33.6%,實體零售業者貢獻整體網路銷售市場新增規模達57.9%,成為推動網路銷售市場重返雙位數成長的重要參與者與關鍵引擎。

台灣零售&電商產業地殼變動:5兆元零售時代
【商業數據圖解】台灣零售與電商產業地殼變動:5兆元零售時代

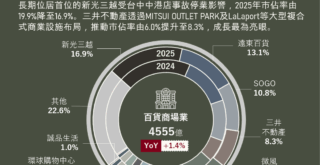
3個「2026台灣零售&電商產業地殼變動:5兆元零售時代」關鍵情報: 💡零售產業新里程碑:電商、百貨、超商三箭頭領軍,台灣內需邁入5兆元零售時代;電商規模可望首度突破NT$5000億 💡大型集團加速布局:電商、百貨、超商三大領先業別合計創造1.5兆元市場規模,成為跨產業資本競逐的零售戰略要地 💡零售產業內部指標:2026年整體零售產業推估年增4.9%,扭轉連續三年成長率下滑走勢;「非必需性零售」消費回升力道強勁 2026年台灣整體零售產業規模推估達NT$5.08兆元,年增4.9%,不僅較2025年微幅衰退0.2%的表現明顯改善,更可望首度跨越新台幣5兆元門檻,邁入新的市場規模階段。其中電商產業規模亦預估將首度突破NT$5千億,年增7.7%至NT$5201億元。

海外「實體商圈AI科技導入案例」地圖
【產業地圖圖解】海外「實體商圈AI科技導入案例」地圖

3個海外「實體商圈AI科技導入案例」地圖關鍵情報: 💡日韓商圈:AI串接商家資訊與消費服務;日本以數據分析強化商圈共同經營,南韓加速智慧觀光與實體場域自動化 💡歐美商圈:AI強化商業決策與區域資源配置;美國著重招商分析及跨店服務,歐洲聚焦公共空間利用與街區營運管理 💡台灣商圈:多元業態與消費活動匯聚,兼具跨店服務與場域管理需求,借鏡海外標竿經驗強化商圈協同服務與整體經營能力 隨著AI科技應用由個別店家的營運改善延伸至整體商業場域,實體商圈正成為智慧消費服務與區域協同經營的重要應用場域。由於實體商圈匯聚不同規模、業態及經營主體的店家,消費者到訪目的、移動動線及消費活動往往跨越單一商店,商圈整體經營不僅取決於個別店家的商品與服務,亦與跨店消費連結、區域資源整合及公共空間管理密切相關。個別業者導入科技雖可改善單店營運效率,卻難以獨立解決商圈整體導客、消費動線分散及跨店服務銜接等問題。因此,近年海外實體商圈AI科技導入方向已由個別店家的數位行銷與營運效率改善,逐步擴展至商圈整體的消費服務、經營決策及場域自動化,透過跨店資訊整合與區域性服務串聯,提升商圈整體經營效能。

韓國躍居台灣彩妝保養品最大進口國
【DataCube】韓國躍居台灣彩妝保養品最大進口國

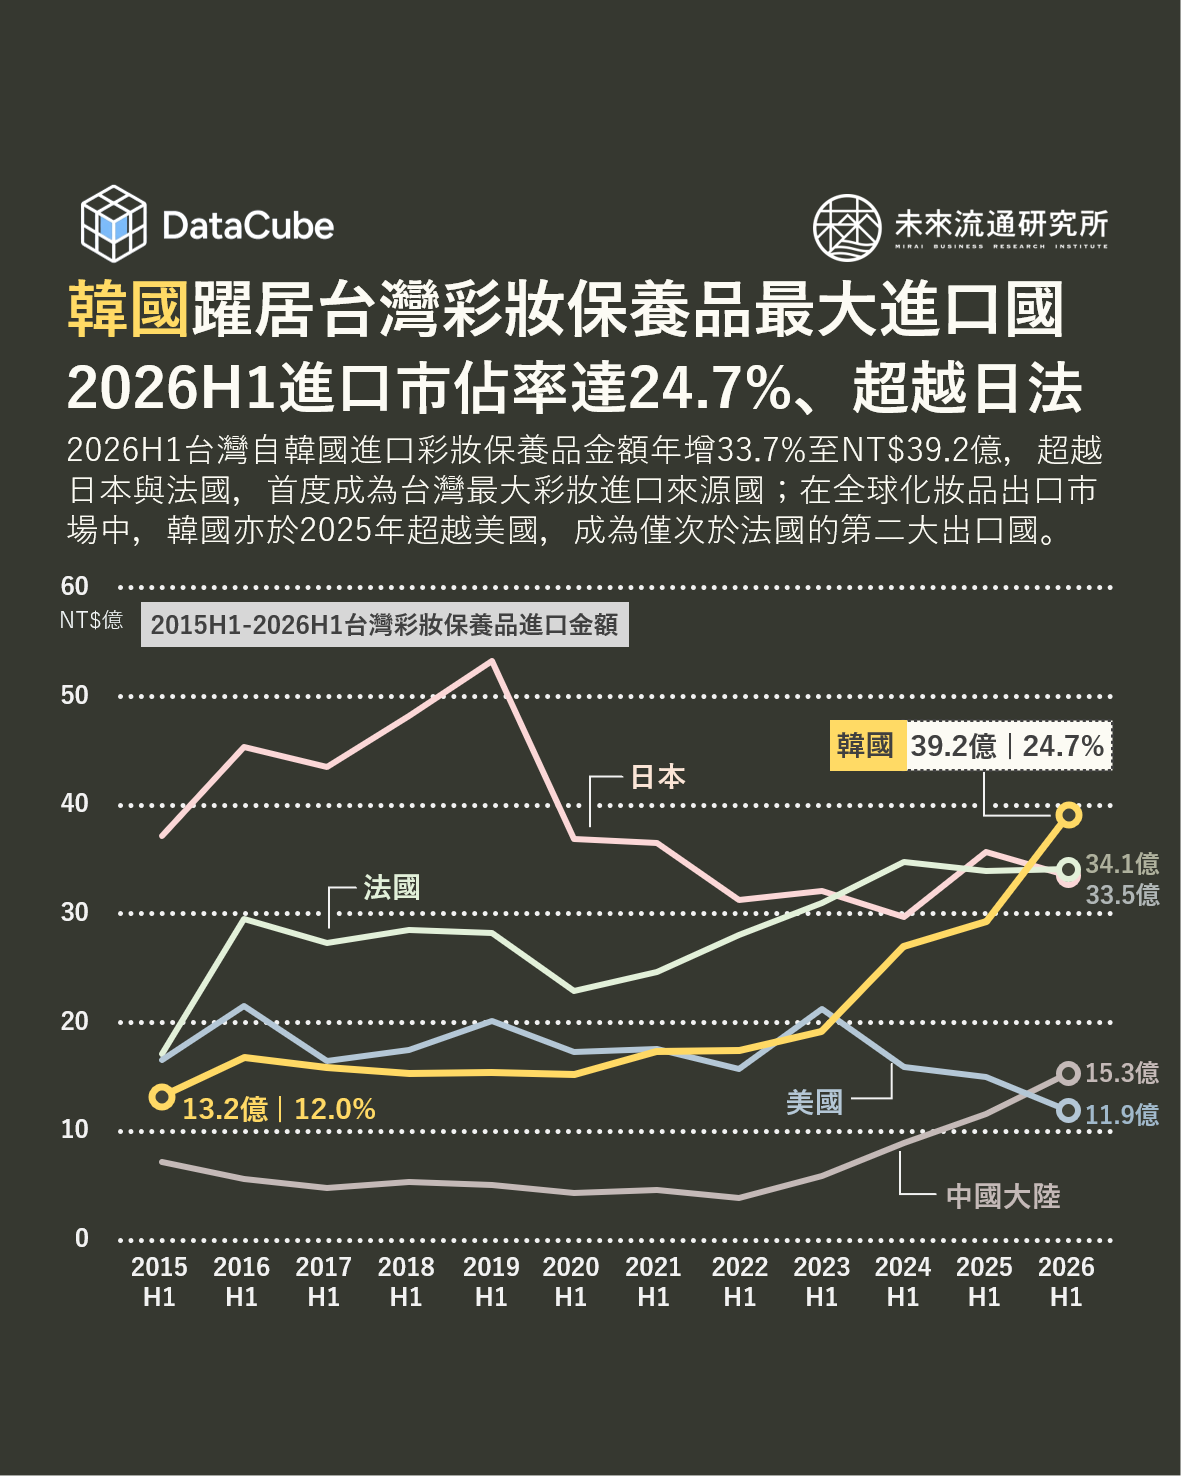
2026H1台灣自韓國進口彩妝保養品金額達NT$39.2億元,較2025年同期增長33.7%,佔整體進口比例達24.7%,超越法國(NT$34.1億、21.5%)及日本(NT$33.5億元、21.1%),首度成為台灣最大進口來源國。相較2015H1韓國進口額僅NT$13.2億、佔比12.0%,至2026H1進口規模已接近3倍,佔比同步提升12.7個百分點,顯示韓系美妝在台灣市場中已明確成為具規模優勢與持續性的主要供應來源。 韓系美妝在台銷售通路與商品供給同步擴張,亦為市場規模成長提供有利條件。除既有品牌代理與藥妝通路外,酷澎透過台灣站及跨境電商持續增加韓國美妝品牌與商品供給;實體通路方面,康是美自2025年底起陸續導入OLIVE YOUNG旗下BIOHEAL BOH、BRINGGREEN、colorgram及wakemake等四大品牌,截至2026年中已引進逾300項商品,並規劃於2026年將相關品牌布局擴展至全台120家門市。  線上跨境電商與大型實體藥妝通路同步增加韓系商品供給,有助於降低消費者取得門檻、提高新品與品牌導入速度,也使過去仰賴赴韓購買、代購或特定代理商的商品,更快速進入台灣主流零售市場。

台北101&信義商圈為台灣2026H1最熱景點
【DataCube】台北101&信義商圈為台灣2026H1最熱景點

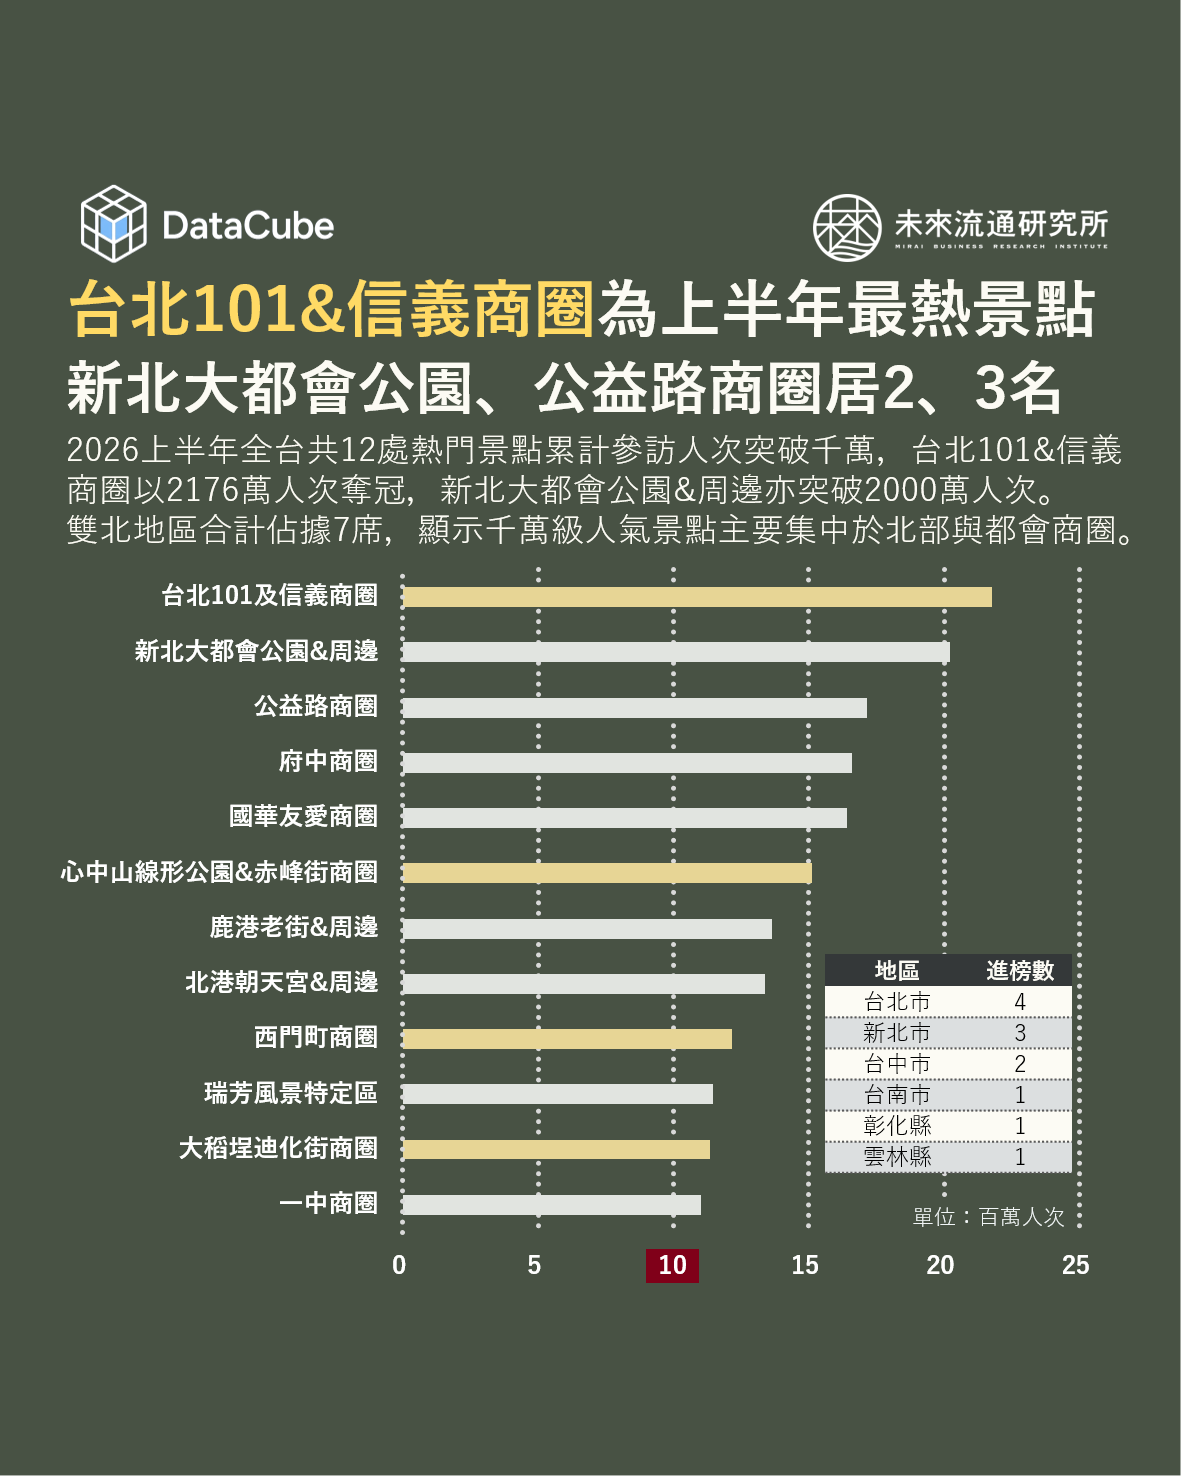
2026上半年全台共有12處熱門景點累計參訪人次突破千萬,其中台北101&信義商圈以2176萬人次居冠,新北大都會公園&周邊地區以及台中公益路商圈則分別以2020萬與1716萬分居第2、3名。TOP 3景點上半年合計參訪人次達5912萬,顯示大型都會商圈及結合公園、商業機能的複合型場域,具備相當高的人流集聚能力。 從區域分布來看,2026H1千萬級人氣景點明顯集中於北部及主要都會區。本次進榜12處景點中,台北市共有4處、新北市3處,雙北合計占7席,為全台千萬級人氣景點最主要聚集區域;其次為台中市2處,台南市、彰化縣及雲林縣則各有1處進榜,顯示高人流景點仍以人口密集、商業機能完善的都市生活圈為核心。 依月度數據觀察,各類熱門景點的人流型態呈現明顯差異。台北101及信義商圈、公益路商圈、心中山及赤峰街、西門町、一中商圈等各月人流相對穩定,顯示成熟都會商圈除假日與觀光客群外,亦有餐飲、購物及日常生活消費支撐,因此對單一節慶或大型活動的依賴程度相對較低。相較之下,活動、節慶或觀光目的性較強的場域,月度人流波動則更為明顯。例如新北大都會公園受2026新北燈會帶動,2月單月人流達660萬人次,約占上半年總人次三分之一;北港朝天宮及周邊地區4月適逢白沙屯媽祖徒步進香抵達北港,單月人流升至315萬人次,為上半年高峰;鹿港老街及周邊地區亦在2月達274萬人次,主要受春節9天連假帶動,走春、天后宮參拜及老街餐飲購物需求同步增加,加上地方新春市集與節慶活動集中舉辦,共同推升單月觀光人流。 進一步依場域特性分析,進榜景點大致可區分為兩種類型。第一類為都會型購物餐飲商圈,包括台北101及信義商圈、公益路商圈、府中商圈、國華友愛商圈、心中山及赤峰街、西門町商圈及一中商圈等,此類場域以零售、餐飲、娛樂及日常休閒活動為主要吸引力,具備較完整的商業服務機能,亦為本次榜單中佔比最高的類型;第二類則為觀光景點與周邊商業共生型場域,如鹿港老街及周邊地區、北港朝天宮及周邊地區、瑞芳風景特定區,以及大稻埕迪化街商圈等,其人流主要由歷史文化、宗教信仰、自然景觀或特色街區所帶動,並進一步延伸至周邊餐飲、伴手禮、零售及生活服務消費,形成觀光與商業活動相互支撐的街區經濟。

台灣「電子支付」產業關鍵數據解析
【商業數據圖解】台灣「電子支付」產業關鍵數據解析

3個「台灣電子支付產業關鍵數據」關鍵情報: 💡競爭版圖:LINE Pay Money快速躍居市場首位,全功能錢包、零售生態系、交通生活型與金融帳戶整合型電支並行 💡市場規模:2026Q2電支帳戶、交易與儲值三大指標續創新高,LINE

台灣大型電商平台「流量版圖劇變」
【DataCube】台灣大型電商平台「流量版圖劇變」

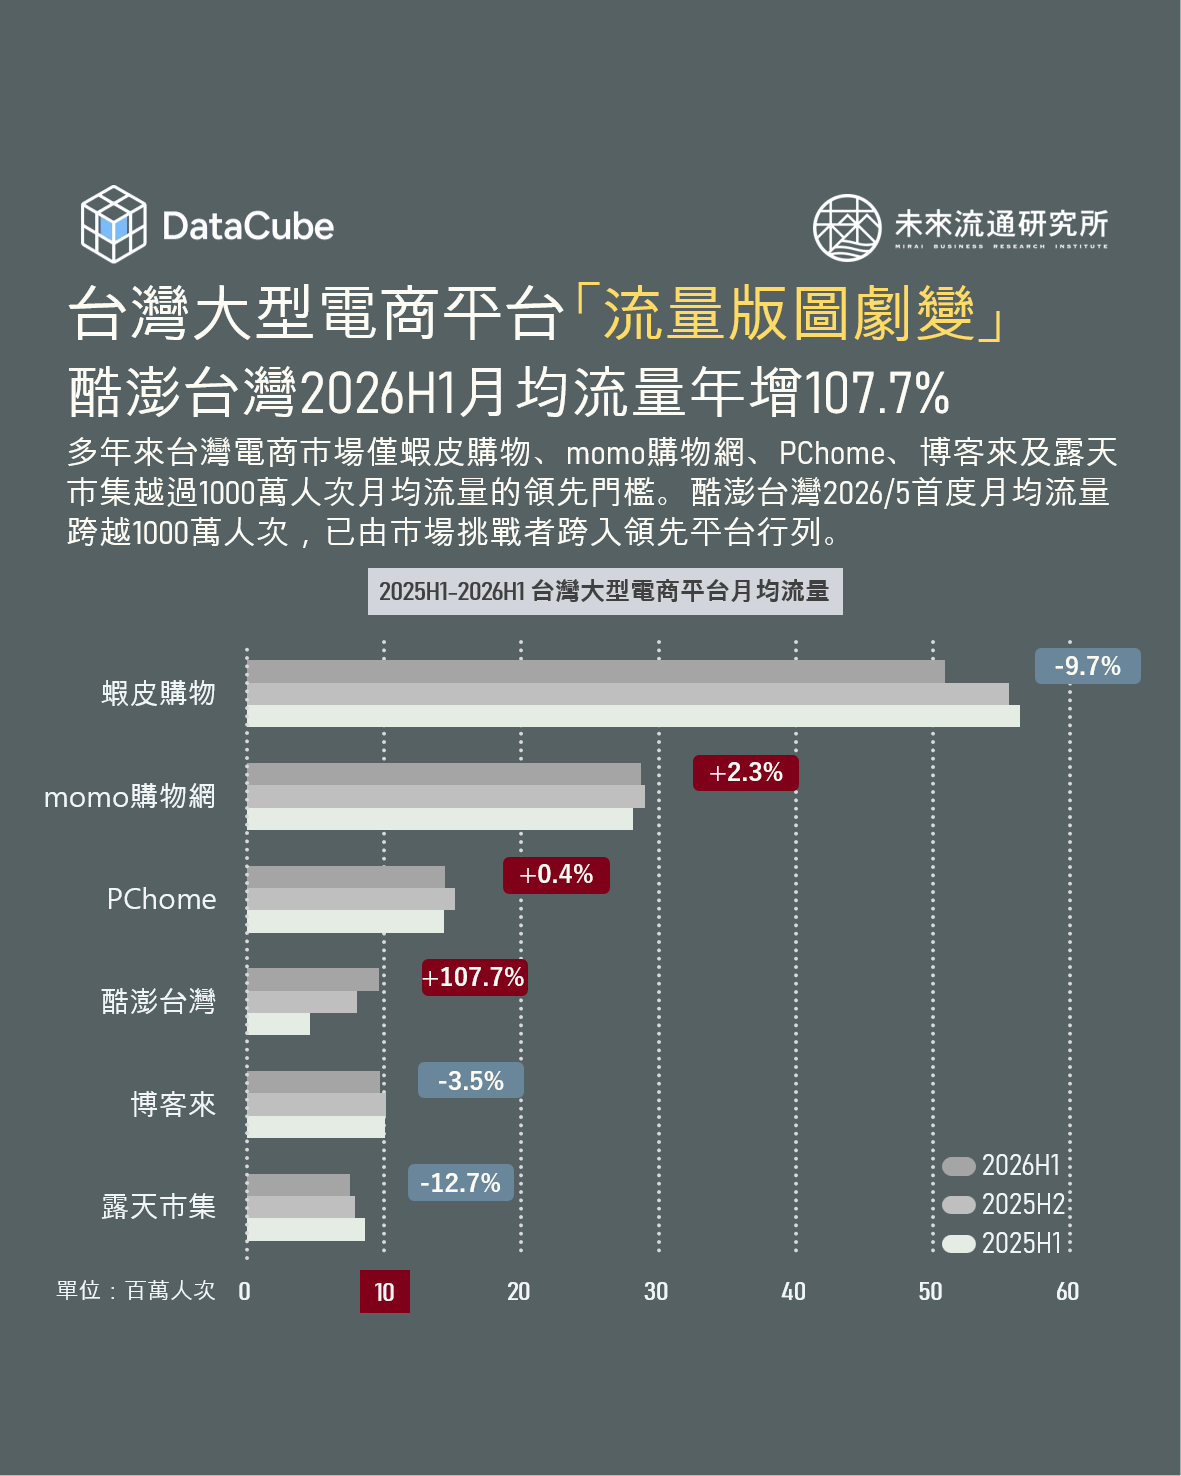
台灣大型電商平台流量版圖迎來劇烈變化。酷澎台灣月均流量近一年來高速成長,由2025H1的462萬人次大幅增至2026H1的959萬人次,2026Q2進一步增至990萬人次,陸續超越露天市集及博客來,已躍升至台灣第四大流量電商平台。 同期間2026H1台灣前十大電商平台合計月均流量呈現年減0.8%,若排除流量快速成長的酷澎台灣,其餘9大平台月均流量合計年減4.6%。 尤其在網絡規模經濟下,台灣電商市場存在1000萬人次月均流量的領先門檻,多年來僅蝦皮購物、momo購物網、PChome、博客來及露天市集越過,與競爭者拉開不小差距。然而,酷澎台灣在一年內流量倍數成長107.7%,於2026年五月份首度月均流量跨越1000萬人次,已由市場挑戰者跨入領先平台行列。 隨著網路滲透率及線上消費人口逐漸接近成熟水準,市場競爭已由共同承接線上流量紅利,轉向既有消費者使用時長、造訪頻率與交易需求的重新分配,平台間流量增減呈現更明顯的此消彼長。 雖然流量規模主要反映平台觸及與使用熱度,不直接等同於交易額或市佔率,但隨著大型平台競爭範圍擴大,產業競爭基礎已由商品數量、價格及網站營運,進一步延伸至資本投入、物流履約、會員生態系、數據應用與零售媒體變現等綜合能力,大型電商平台流量集中度及不同規模業者間的經營能力差距亦可能進一步擴大。

台灣「畢業生就業流向&薪資變化」關鍵數據解析
【商業數據圖解】台灣「畢業生就業流向與薪資變化」關鍵數據解析

3個台灣「畢業生就業流向&薪資變化」關鍵情報: 💡整體就業市場:近五屆畢業生就業人數四年間減少12.5萬人;製造業與批發零售業為TOP 2就業產業,但就業佔比同步下滑 💡地區就業市場:新竹縣市及台北市形成科技製造與知識密集型服務業兩類高薪產業聚落;新竹市畢業生平均年薪突破百萬 💡畢業生薪資與年資回報分化:製造與金融保險業初期薪資領先,專業科學及技術服務業3年薪資漲幅居首