電商產業

2026台灣包裹量「首度突破18億件」
【DataCube】2026台灣包裹量「首度突破18億件」

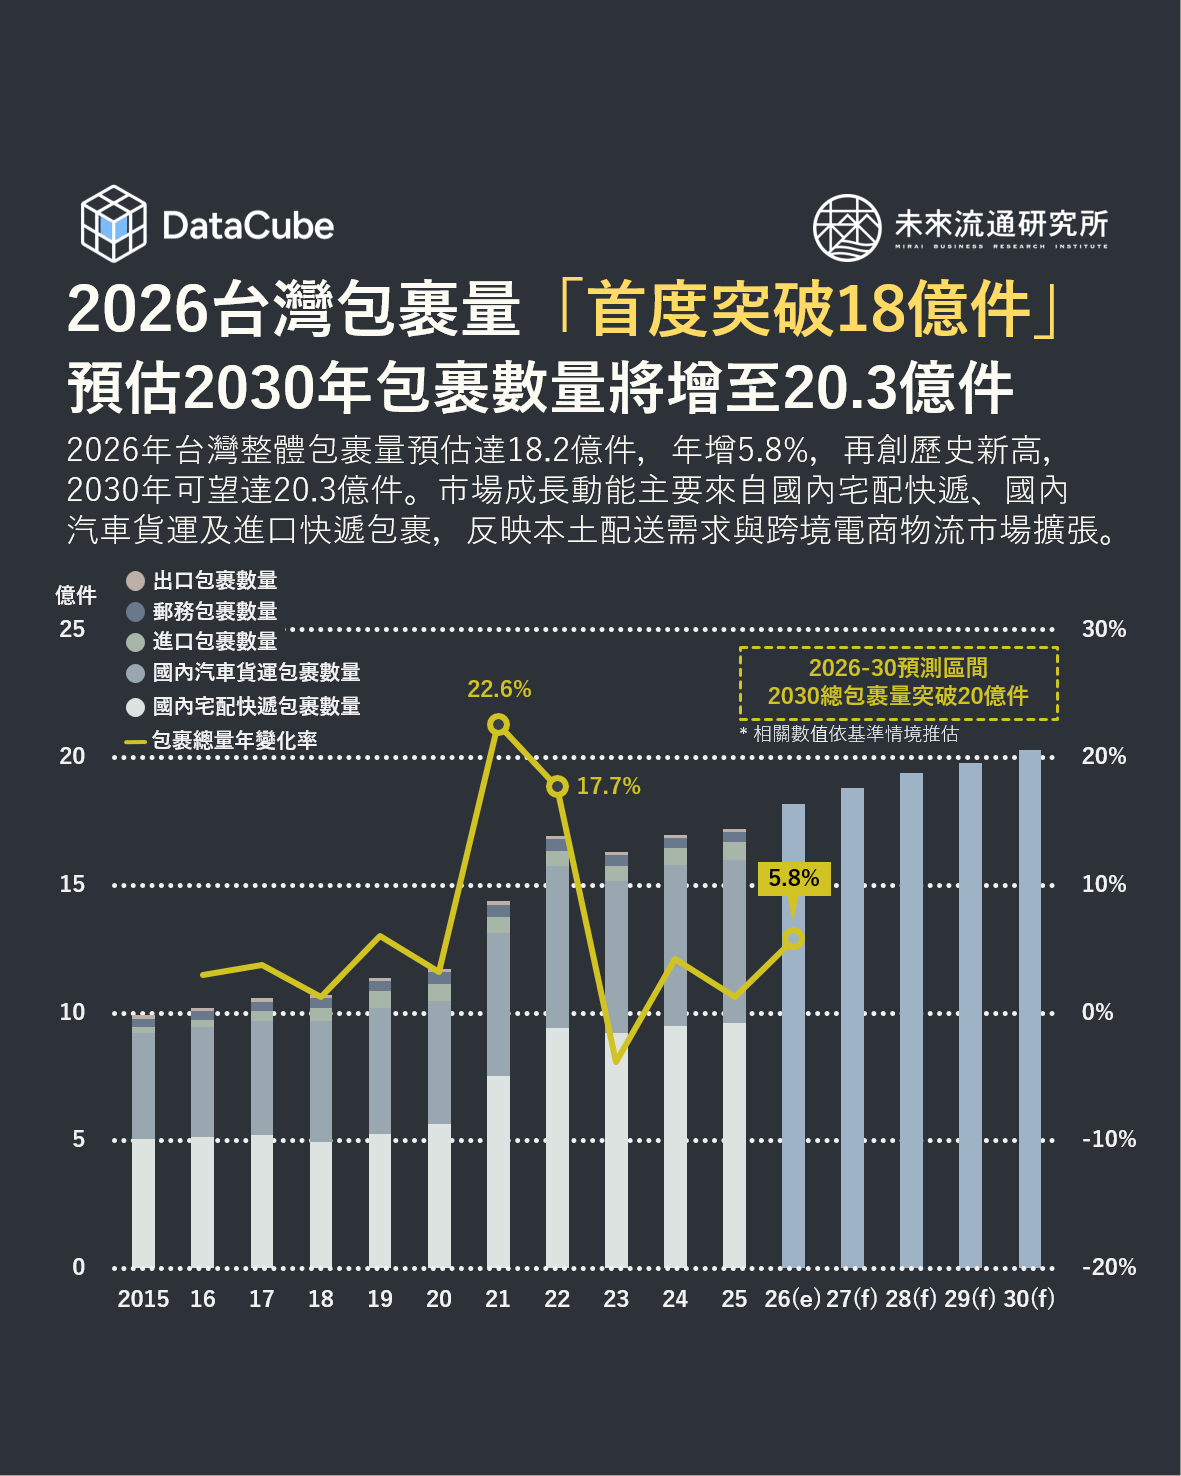
根據未來流通研究所統計,台灣整體包裹市場規模近十年持續成長,2015至2025年間由9.8億件增加至17.2億件,累計增幅達73.5%,年均複合成長率(CAGR)約5.7%。其中2021及2022年受疫情帶動電商購物與配送需求快速增加,包裹總量年增率分別達22.6%及17.7%,創下觀察期間的成長高峰。隨著疫情後消費活動恢復常態,2023年包裹量年減3.8%,但2024年隨即回升4.3%,2025年持續成長1.3%,顯示市場歷經疫情期間的快速擴張後,逐步回歸較為穩定的成長步調。 2026年台灣整體包裹量預估達18.2億件,年增5.8%,首度突破18億件大關並再創歷史新高,成長速度較2025年明顯回升。預估2030年市場規模將進一步擴大至20.3億件。市場成長除持續受國內宅配快遞與汽車貨運需求支撐外,跨境電商物流、零售業者線上線下通路整合,以及配送服務便利性提升,亦將為整體包裹市場帶來成長機會。 依包裹來源結構觀察,國內宅配快遞與國內汽車貨運為支撐台灣包裹市場成長的兩大核心業務。2025年國內宅配快遞包裹量達9.6億件,國內汽車貨運包裹量達6.4億件,兩者合計佔整體包裹量約93.0%,顯示國內配送需求為推動市場規模擴張的主要力量。值得注意的是,進口包裹量由2015年的0.2億件增至2025年達0.7億件,累計增幅達201.6%,雖然佔整體市場比例仍相對有限,但隨著跨境電商購物普及及海外商品採購需求增加,進口快遞已成為台灣包裹市場中值得關注的高成長領域。 進入產業數據庫,查詢更多即時數據。 查詢更多即時數據。
亞洲外送市場TOP 2平台市佔率均逾80%
【DataCube】亞洲外送市場TOP 2平台市佔率均逾80%

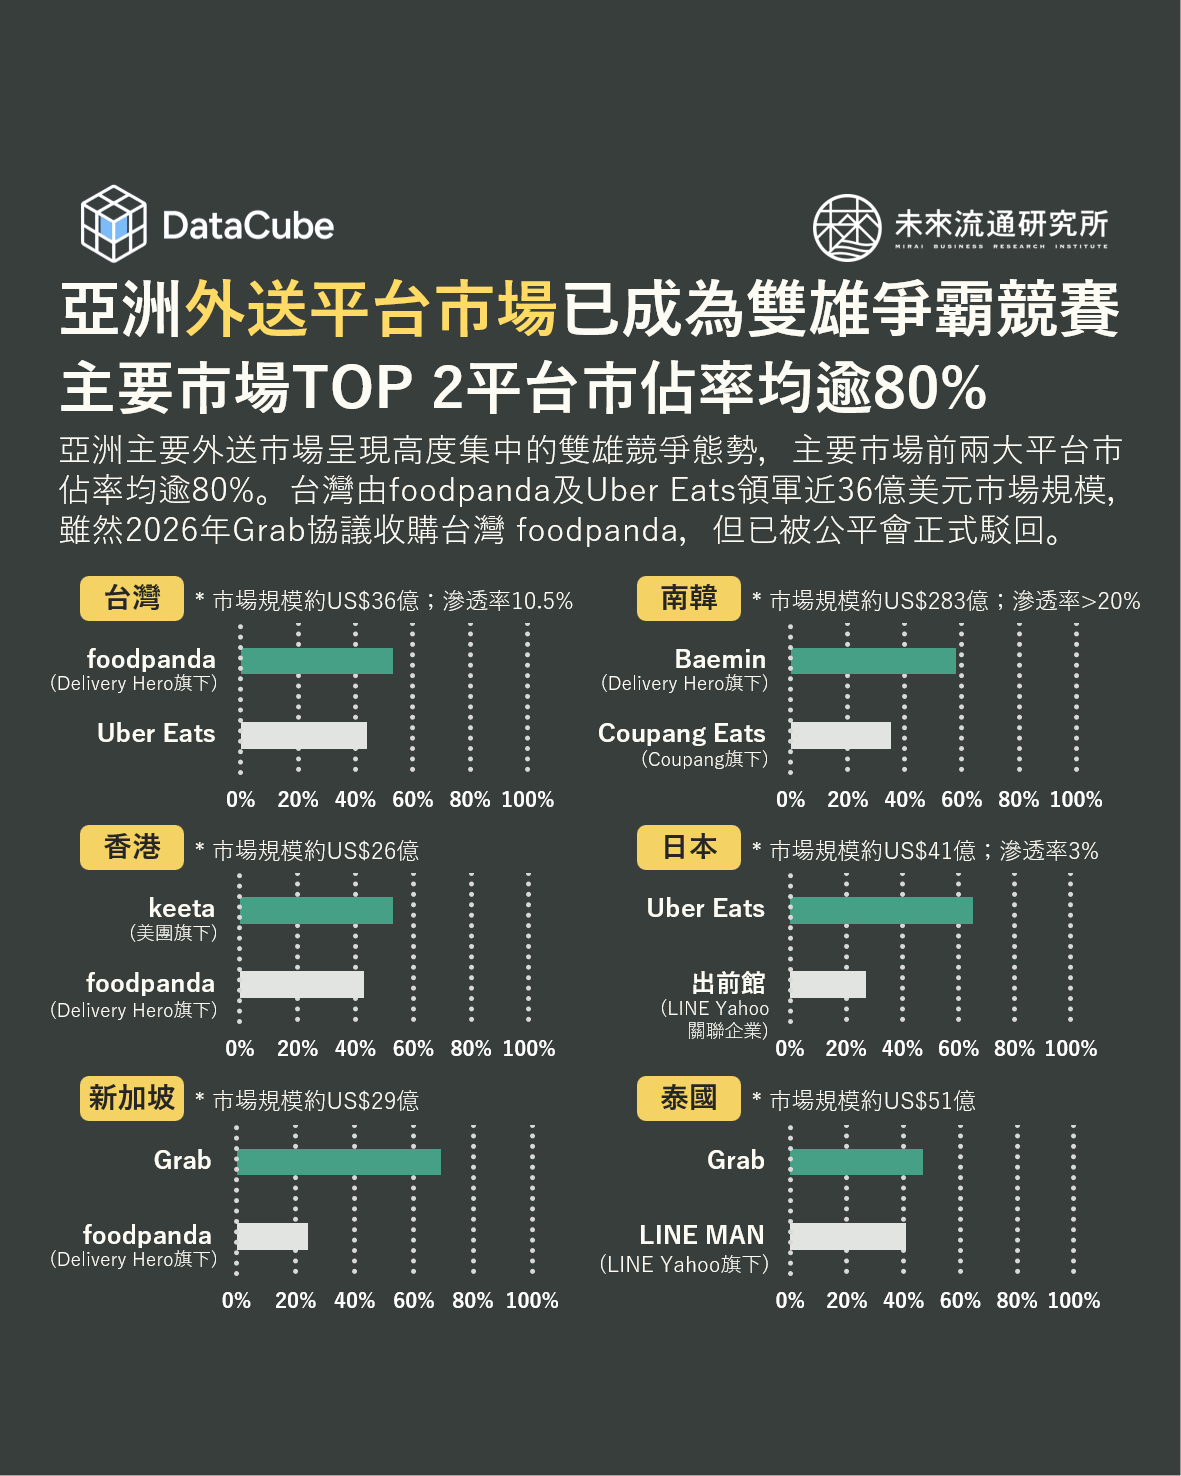
2026年10月,公平交易委員會正式否決東南亞外送平台巨頭Grab收購台灣foodpanda的結合案,使台灣餐飲外送市場維持foodpanda與Uber Eats兩大平台主導的競爭局面。 事實上,台灣外送平台高度集中的現象並非特例,亞洲主要市場普遍呈現由兩大平台主導的競爭格局。觀察2025年台灣、南韓、香港、日本、新加坡及泰國六大外送市場,前兩大平台合計市佔率均超過80%,反映餐飲外送產業高度仰賴訂單規模、配送密度及雙邊用戶網絡的經營特性,使市場逐漸向少數大型平台集中。 不過,雙強主導並不意味著既有市場格局難以撼動,近年大型電商集團跨界擴張,以及缺乏規模優勢的業者陸續退出,持續改變亞洲外送市場的競爭版圖。例如美團於2023年以全新品牌Keeta進軍香港市場後,快速超越原有龍頭foodpanda,2025年以53%的市佔率躍居首位;南韓電商巨頭Coupang則積極強化餐飲外送業務布局,透過整合既有電商會員、用戶流量及營運資源,推動Coupang Eats於南韓取得35%的市佔率,大幅縮小與Baemin的差距,並透過日本子公司經營的Rocket

台灣「跨境電商小型包裹」再創新高
【DataCube】台灣「跨境電商小型包裹」進口金額&數量再創新高

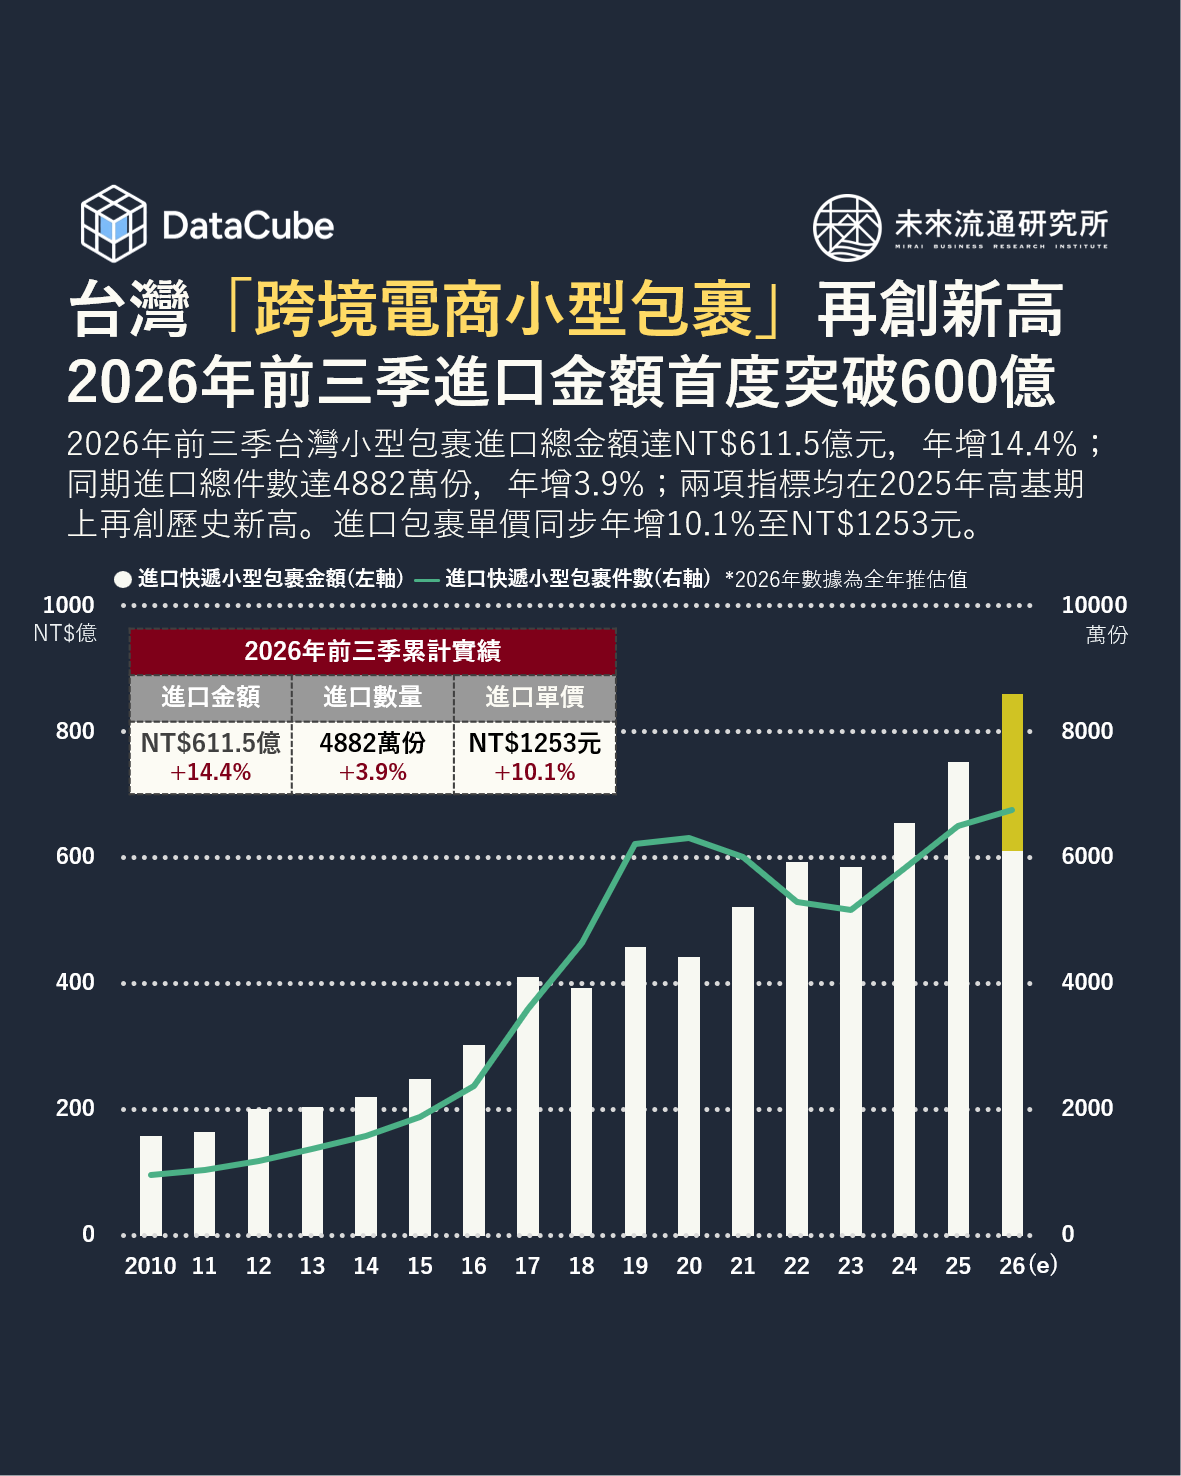
跨境快遞小型包裹的進口規模與數量變化,為觀察跨境電商市場活躍度及消費成長動能的重要指標。2026年前三季台灣進口小型包裹總金額達NT$611.5億,年增14.4%;同期進口小型包裹總量達4882萬份,年增3.9%。兩項指標繼2025年雙雙創下歷年同期新高後,2026年再度於高基期上刷新紀錄,延續強勁市場成長動能。2026年全年進口小型包裹總金額推估將達NT$860.5億的歷史新高,平均每件包裹金額約NT$1253元,顯示跨越國界、長距離配送的「高哩程購物」已成為台灣民眾的日常消費模式。 近年海外大型電商平台積極拓展台灣市場,持續擴大跨境商品供給與購物服務布局,為帶動台灣跨境購物規模成長的關鍵因素。觀察代表性業者布局,淘寶持續強化台灣跨境購物與集運配送服務,並將台灣定位為跨境品質消費標竿市場,近五年業績均維持雙位數成長,台灣日購用戶平均客單價已達NT$2000元,居東亞市場之冠;蝦皮則結合豐富的跨境商品供應與在地店到店配送網絡,提升海外商品購買便利性與配送效率;酷澎台灣透過火箭跨境服務持續擴充美國、日本、韓國及香港等地商品供應,並結合會員優惠、運費補貼及快速配送服務,搶攻台灣消費市場;美國Amazon亦於2025年底將旗下平價購物服務Amazon Bazaar正式引進台灣市場,提供涵蓋服飾、家居及生活用品等品類的跨境購物服務,擴大台灣跨境電商市場競爭版圖。 2026年第四季電商購物旺季,將成為觀察台灣跨境電商市場能否延續強勁成長動能的重要時點。根據歷年統計,2023至2025年間,台灣11月進口小型包裹總金額均較10月成長逾16%,同期進口小型包裹數量亦呈現雙位數增幅,顯示雙11購物節及年底消費旺季對跨境購物需求具有顯著帶動效果,也凸顯大型購物檔期仍為推升跨境電商市場規模的重要成長契機。 進入產業數據庫,查詢更多即時數據。

台灣「電商網購」關鍵數據&市場預測
【市場預測圖解】台灣「電商網購」關鍵數據與市場預測

3個「台灣電商網購產業數據&市場預測」關鍵情報: 💡電商購物重啟成長:2026年市場規模可望首度突破NT$7000億,年增11.3%;電商滲透率攀升至14.8%,創歷史新高 💡實體零售加速搶攻:2019-2026年綜合商品零售業網路銷售累計成長304.5%,服飾專賣及美妝藥局增幅雙雙突破110% 💡電商運能競爭新常態:2026年台灣電商物流市場規模首度突破NT$500億;Coupang物流子公司躍居南韓最大宅配業者 2026年台灣電商購物市場迎來新一波成長動能,全年零售業網路銷售額推估達NT$7477億,首度突破7千億元大關,年增11.3%,為2022年以來首度重返雙位數成長,電商滲透率同步提升0.9個百分點至14.8%,創下歷年年度新高。值得注意的是,有別於疫情期間主要由消費需求轉向線上所帶動的市場擴張,2026年網路銷售市場成長呈現更顯著的通路結構變化。本次調查推估,2026年純電商業者網路銷售額年增8.1%至NT$4490億,佔整體網路銷售市場比例自2025年的61.9%降至60.1%,雖仍維持市場主導地位,但成長幅度相對溫和;相較之下,實體零售業者網路銷售大幅成長21.3%至NT$2514億,市場佔比自30.9%增至33.6%,實體零售業者貢獻整體網路銷售市場新增規模達57.9%,成為推動網路銷售市場重返雙位數成長的重要參與者與關鍵引擎。

台灣零售&電商產業地殼變動:5兆元零售時代
【商業數據圖解】台灣零售與電商產業地殼變動:5兆元零售時代

3個「2026台灣零售&電商產業地殼變動:5兆元零售時代」關鍵情報: 💡零售產業新里程碑:電商、百貨、超商三箭頭領軍,台灣內需邁入5兆元零售時代;電商規模可望首度突破NT$5000億 💡大型集團加速布局:電商、百貨、超商三大領先業別合計創造1.5兆元市場規模,成為跨產業資本競逐的零售戰略要地 💡零售產業內部指標:2026年整體零售產業推估年增4.9%,扭轉連續三年成長率下滑走勢;「非必需性零售」消費回升力道強勁 2026年台灣整體零售產業規模推估達NT$5.08兆元,年增4.9%,不僅較2025年微幅衰退0.2%的表現明顯改善,更可望首度跨越新台幣5兆元門檻,邁入新的市場規模階段。其中電商產業規模亦預估將首度突破NT$5千億,年增7.7%至NT$5201億元。

韓國躍居台灣彩妝保養品最大進口國
【DataCube】韓國躍居台灣彩妝保養品最大進口國

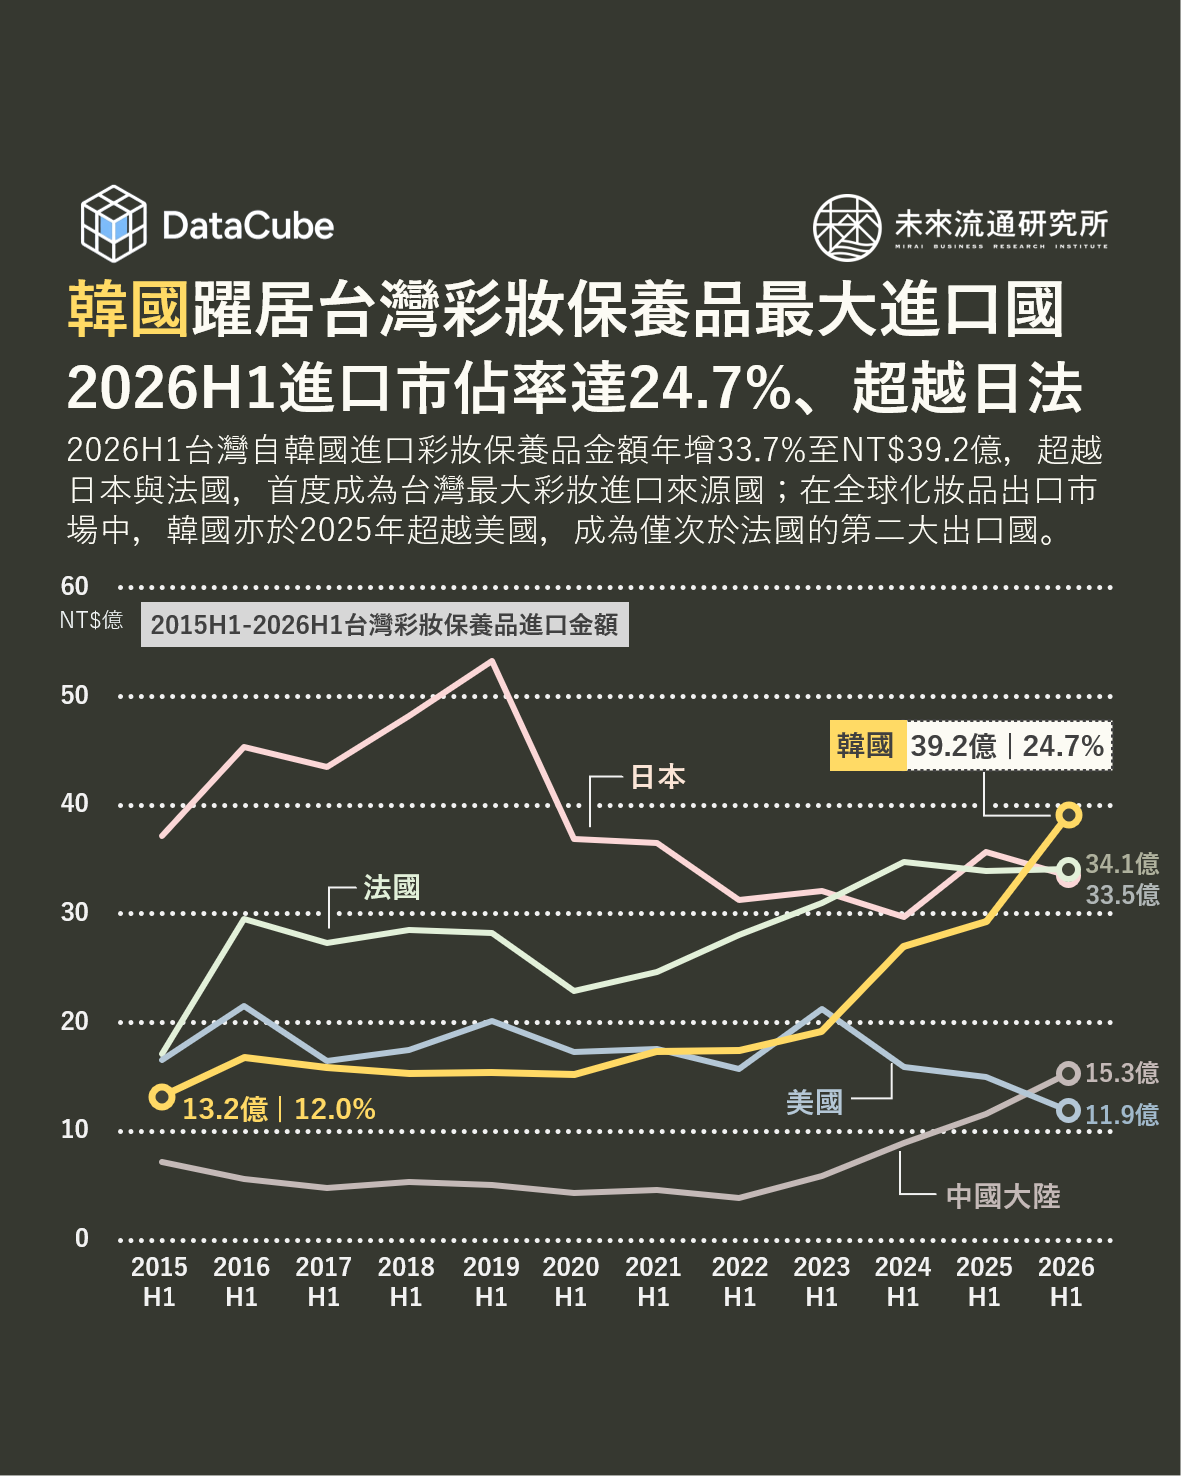
2026H1台灣自韓國進口彩妝保養品金額達NT$39.2億元,較2025年同期增長33.7%,佔整體進口比例達24.7%,超越法國(NT$34.1億、21.5%)及日本(NT$33.5億元、21.1%),首度成為台灣最大進口來源國。相較2015H1韓國進口額僅NT$13.2億、佔比12.0%,至2026H1進口規模已接近3倍,佔比同步提升12.7個百分點,顯示韓系美妝在台灣市場中已明確成為具規模優勢與持續性的主要供應來源。 韓系美妝在台銷售通路與商品供給同步擴張,亦為市場規模成長提供有利條件。除既有品牌代理與藥妝通路外,酷澎透過台灣站及跨境電商持續增加韓國美妝品牌與商品供給;實體通路方面,康是美自2025年底起陸續導入OLIVE YOUNG旗下BIOHEAL BOH、BRINGGREEN、colorgram及wakemake等四大品牌,截至2026年中已引進逾300項商品,並規劃於2026年將相關品牌布局擴展至全台120家門市。  線上跨境電商與大型實體藥妝通路同步增加韓系商品供給,有助於降低消費者取得門檻、提高新品與品牌導入速度,也使過去仰賴赴韓購買、代購或特定代理商的商品,更快速進入台灣主流零售市場。

LINE Pay Money躍居電支交易首位
【DataCube】LINE Pay Money躍居電支交易首位

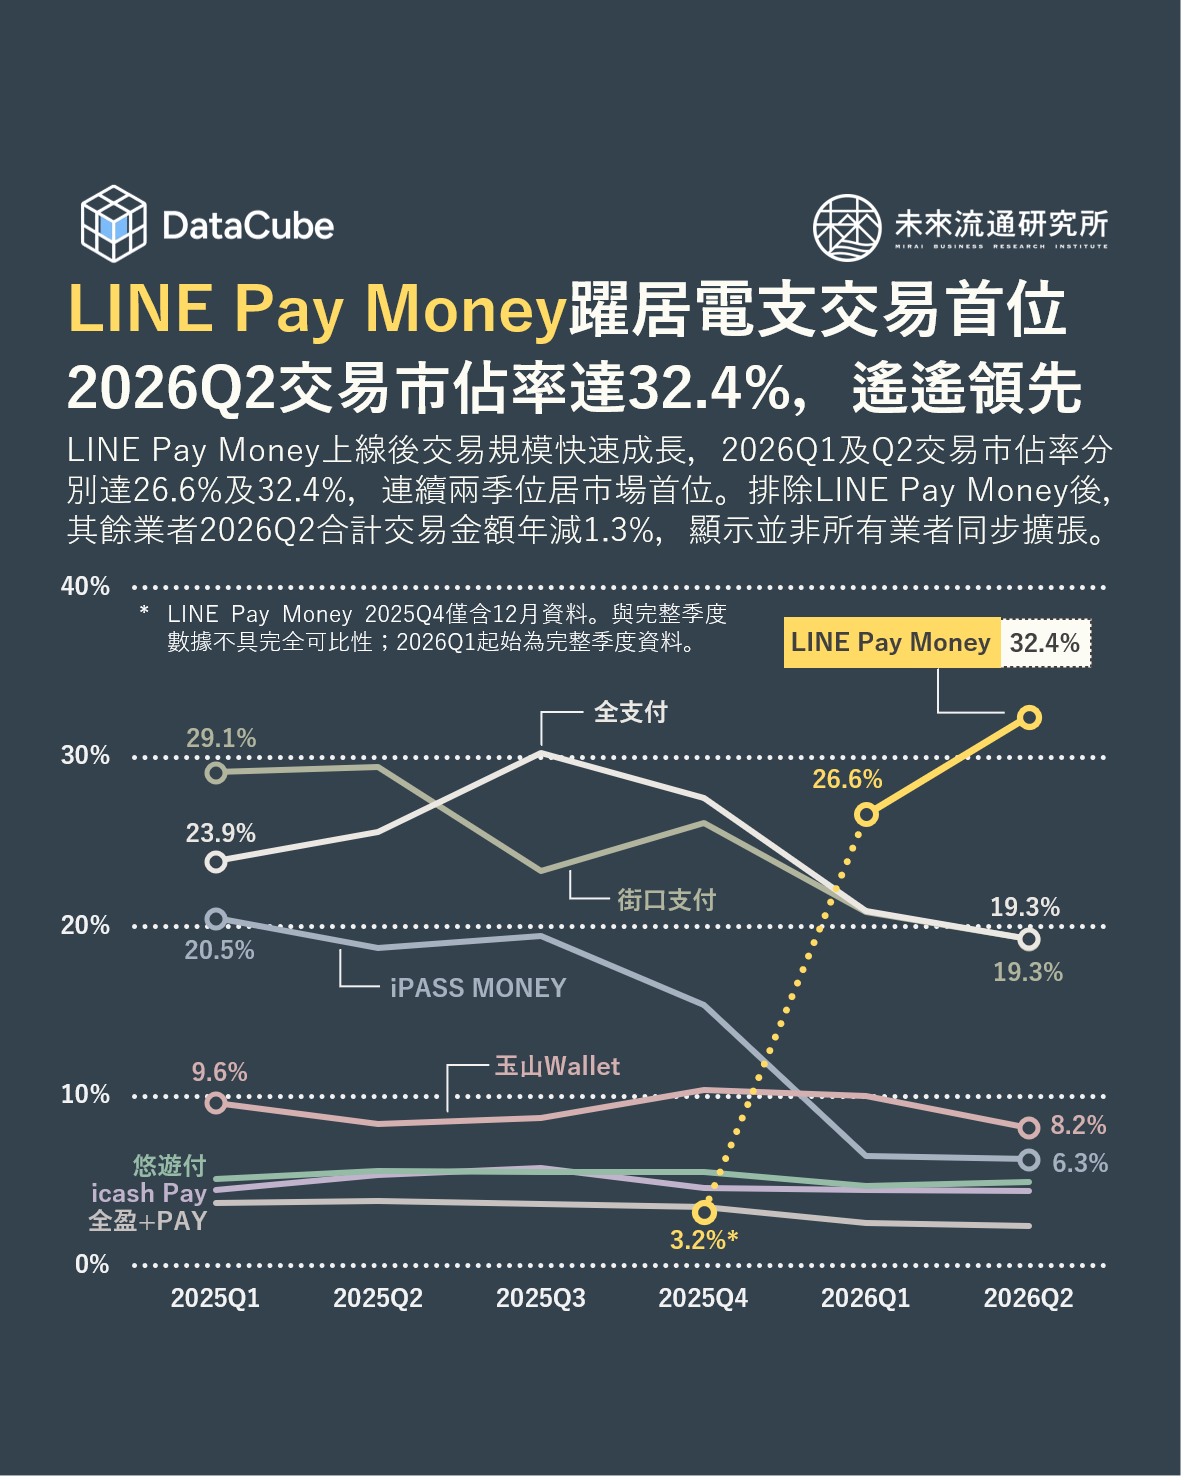
受LINE Pay Money於2025年12月正式上線並納入電支統計,以及iPASS MONEY自2026年起改採獨立APP營運影響,台灣電子支付市場由過去帳戶數與交易規模穩定擴張,進入支付入口與市場競爭結構快速調整的新階段。隨主要支付平台服務架構改變,業者排名與市佔率明顯變化,用戶、交易與資金流量亦隨支付入口移轉出現重新分配。 2026年台灣電支市場最大變化並非單純新增一家大型業者,而是LINE

台灣大型電商平台「流量版圖劇變」
【DataCube】台灣大型電商平台「流量版圖劇變」

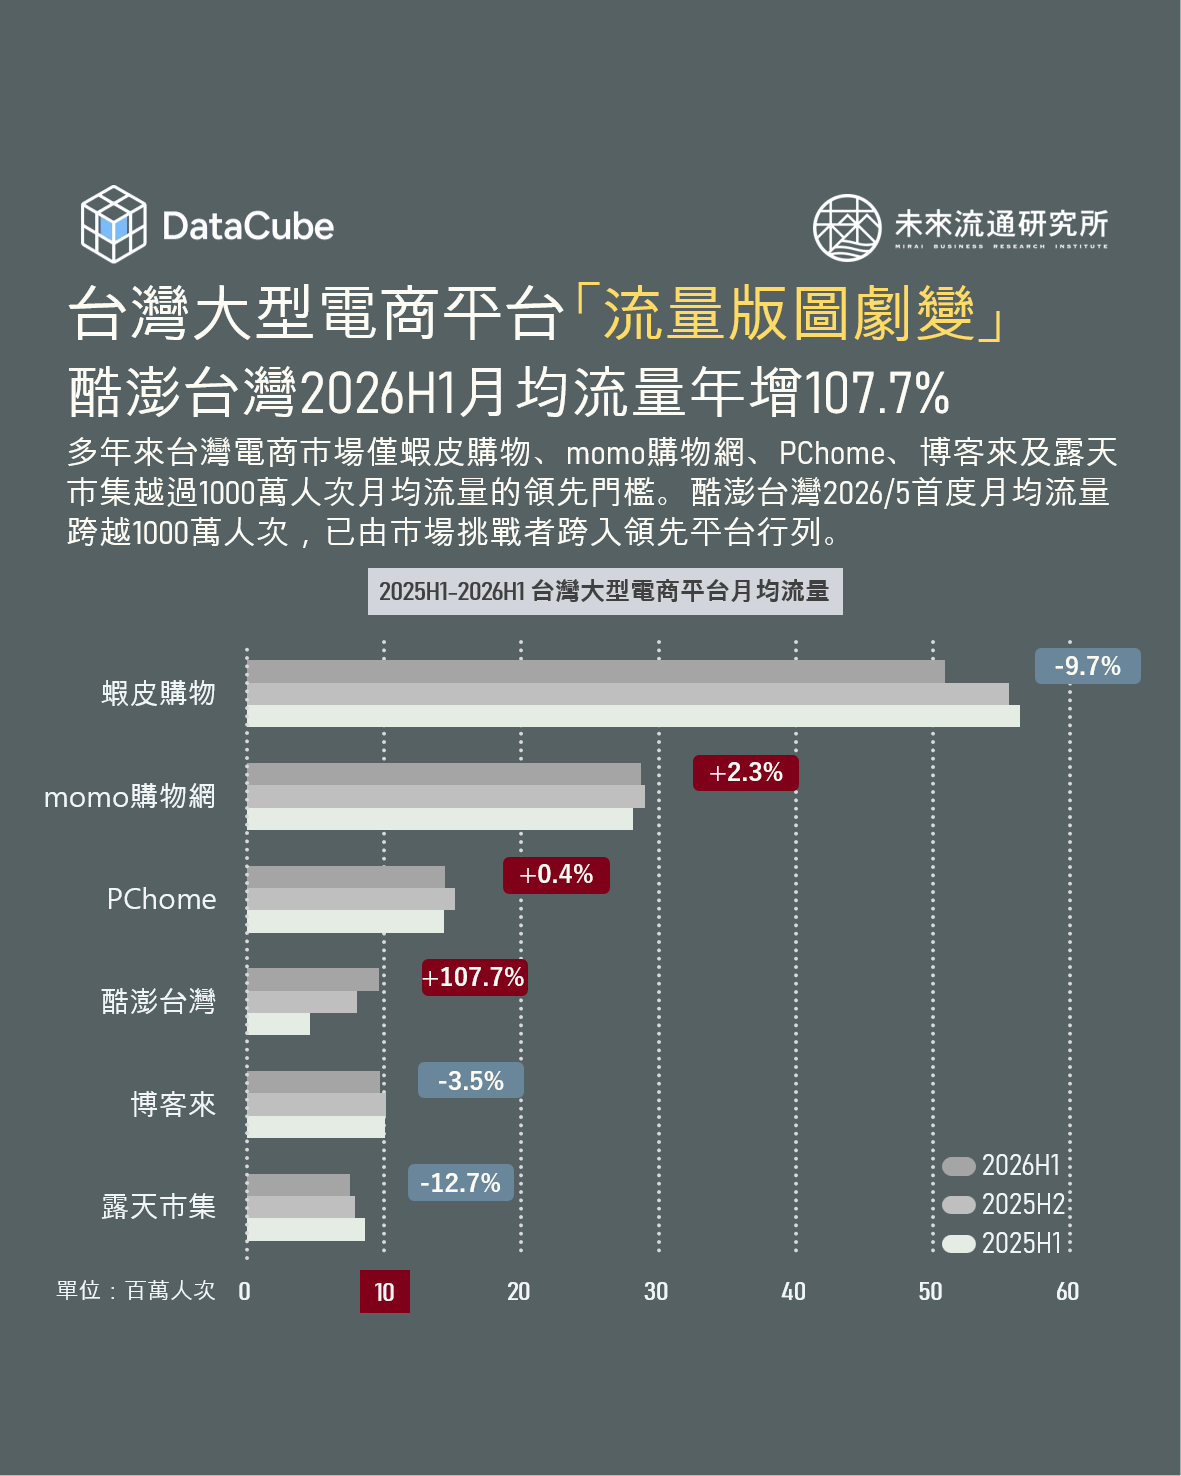
台灣大型電商平台流量版圖迎來劇烈變化。酷澎台灣月均流量近一年來高速成長,由2025H1的462萬人次大幅增至2026H1的959萬人次,2026Q2進一步增至990萬人次,陸續超越露天市集及博客來,已躍升至台灣第四大流量電商平台。 同期間2026H1台灣前十大電商平台合計月均流量呈現年減0.8%,若排除流量快速成長的酷澎台灣,其餘9大平台月均流量合計年減4.6%。 尤其在網絡規模經濟下,台灣電商市場存在1000萬人次月均流量的領先門檻,多年來僅蝦皮購物、momo購物網、PChome、博客來及露天市集越過,與競爭者拉開不小差距。然而,酷澎台灣在一年內流量倍數成長107.7%,於2026年五月份首度月均流量跨越1000萬人次,已由市場挑戰者跨入領先平台行列。 隨著網路滲透率及線上消費人口逐漸接近成熟水準,市場競爭已由共同承接線上流量紅利,轉向既有消費者使用時長、造訪頻率與交易需求的重新分配,平台間流量增減呈現更明顯的此消彼長。 雖然流量規模主要反映平台觸及與使用熱度,不直接等同於交易額或市佔率,但隨著大型平台競爭範圍擴大,產業競爭基礎已由商品數量、價格及網站營運,進一步延伸至資本投入、物流履約、會員生態系、數據應用與零售媒體變現等綜合能力,大型電商平台流量集中度及不同規模業者間的經營能力差距亦可能進一步擴大。

台灣「2026H1電商平台流量」版圖變化
【商業數據圖解】台灣「2026H1電商流量」版圖變化

3個「2026H1電商平台流量」版圖變化關鍵情報: 💡TOP 10電商平台流量:2026H1合計月均流量年減0.8%至1.35億人次,酷澎台灣逆勢倍增108%、躍居流量排名第四 💡流量通膨下的成長模式:網購業者家數與銷售額成長脫鉤,海外大型電商透過會員、OMO與生態系提升單位流量經濟價值 💡電商品類趨勢變化:由3C高度集中轉向生活消費多元化,2025年3C&家電合計佔比降至34.7%,食品與家庭用品增至28.0%