【商業數據圖解】2019-2025台灣「零售電商TOP 20」集團版圖變化
3個台灣「零售電商TOP 20」集團版圖變化關鍵情報: 💡Top 10業者分析:生活型零售持續集中,統一超商、全聯、Costco為三大成長引擎;Costco與蝦皮購物展現強勁成長力道 💡Top

3個台灣「零售電商TOP 20」集團版圖變化關鍵情報: 💡Top 10業者分析:生活型零售持續集中,統一超商、全聯、Costco為三大成長引擎;Costco與蝦皮購物展現強勁成長力道 💡Top
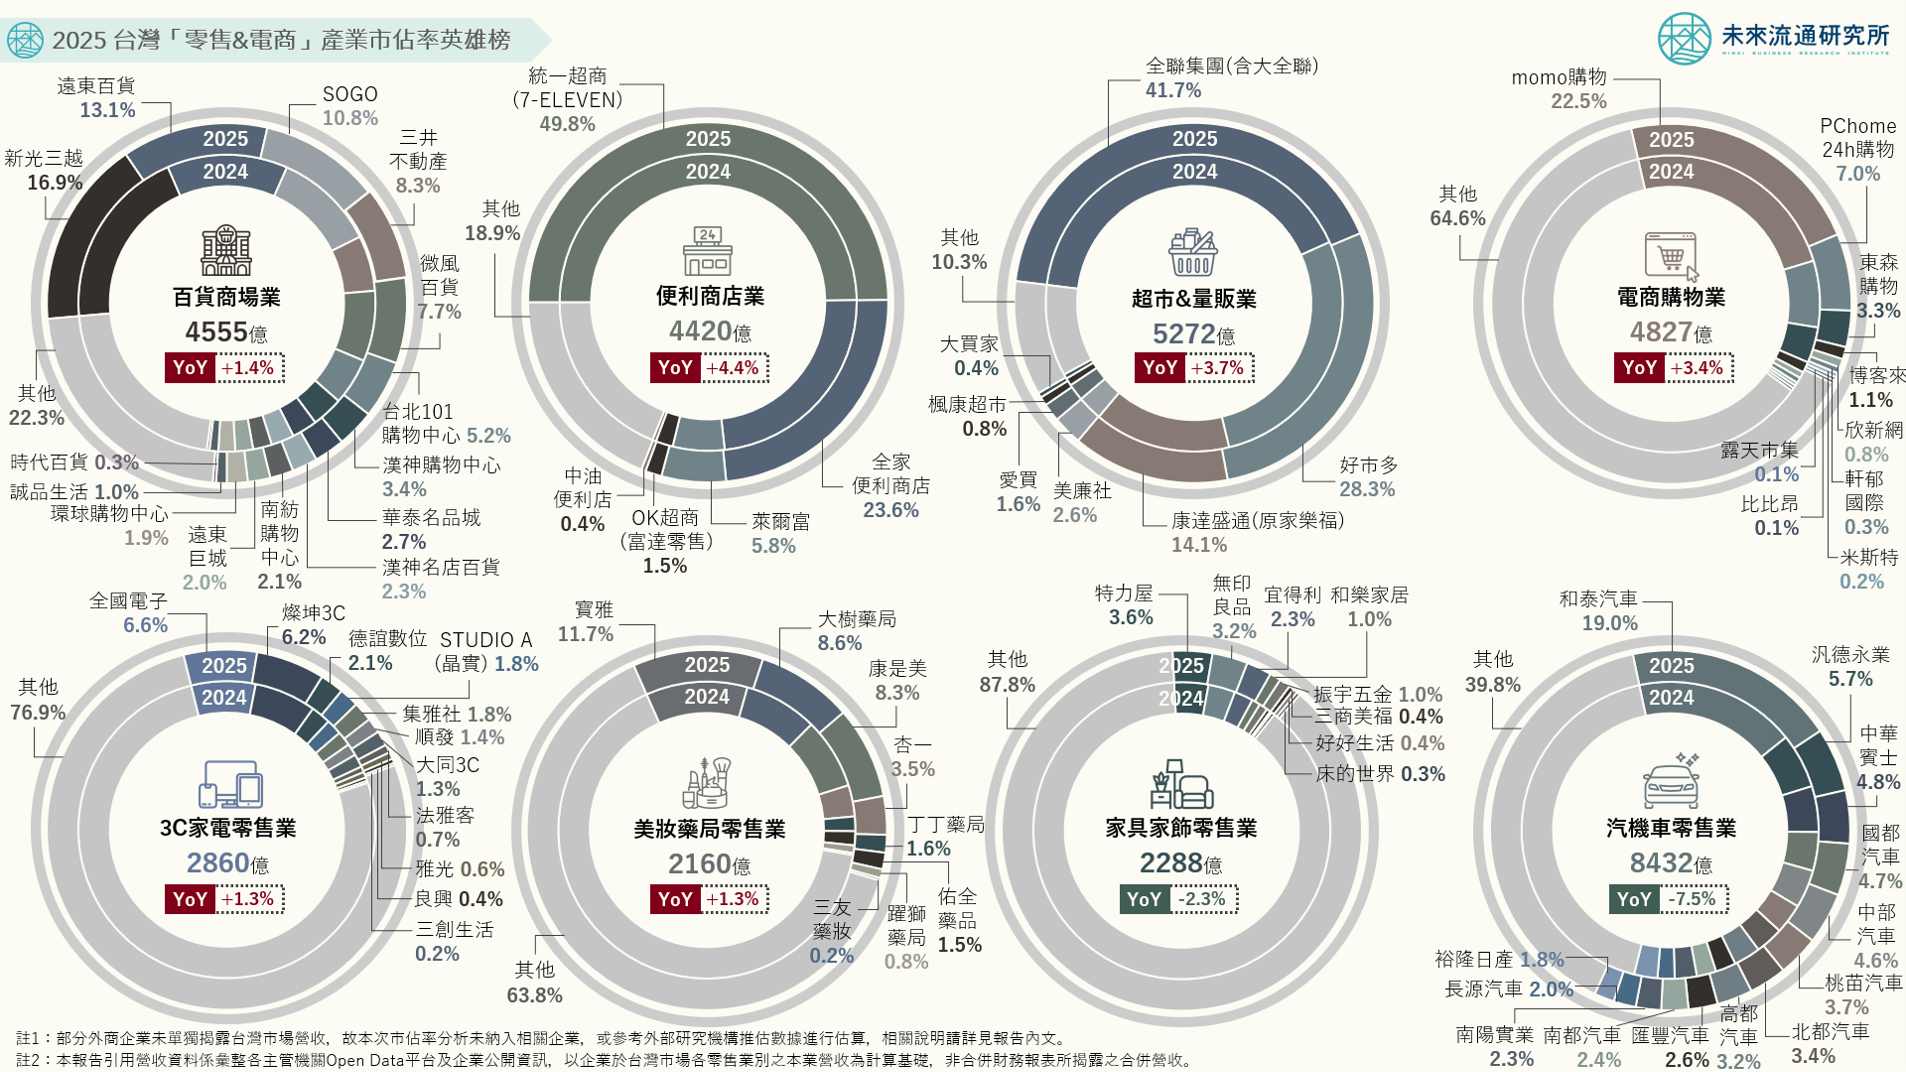
3個台灣2025「零售&電商」產業市佔率關鍵情報: 💡便利商店&超市量販:便利商店與超市量販業CR 3達79.2%及84.1%,產業集中度創下新高,全聯與好市多市佔增幅最高 💡百貨商場&電商購物:百貨商場業三井不動產超越微風、躍升第四大百貨集團;電商產業邁入本土與國際平台全面競爭新階段 💡專賣零售通路:3C家電業由全國電子穩居龍頭;家具家飾業規模下滑、市佔結構分散;美妝藥局業加速朝大型連鎖通路集中
3個「台灣運動經濟關鍵數據&趨勢動向 」關鍵情報: 💡市場現況:2025年台灣運動經濟規模達NT$1190億,運動用品&服飾消費及運動課程&健身房消費佔比達57.4%及34.6% 💡市場預估:2030年運動經濟規模將達NT$1300至NT$1600億,商業化運動服務為推動運動經濟市場價值提升重要引擎 💡細項分析:市場成長動能轉向運動服務、運動內容及觀賞型消費;新北市運動經濟規模最高,台北市、新竹市人均支出領先
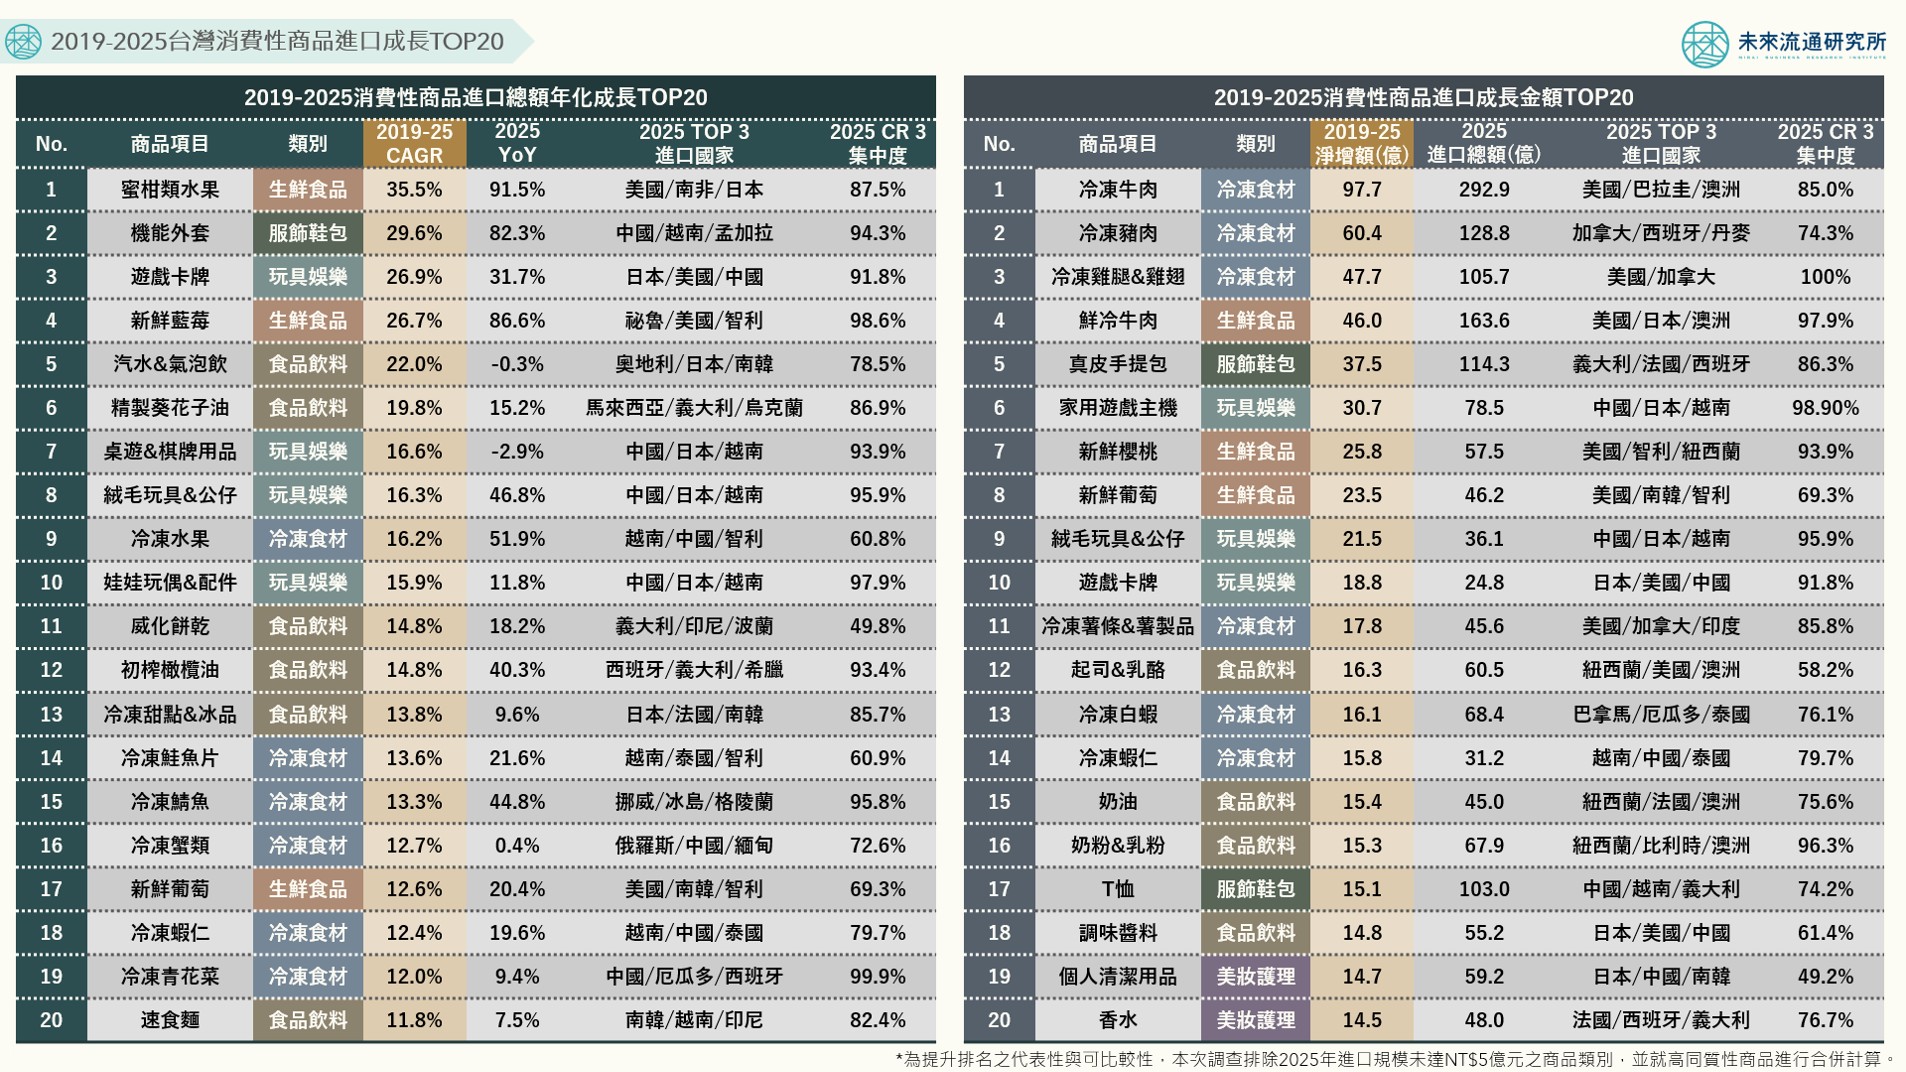
3個2019-2025台灣「消費性商品進口成長TOP20」關鍵情報: 💡2019-25年商品進口年化成長率TOP 20:健康飲食需求提升、生鮮水果顯著成長、日本IP娛樂與生活風格進口規模快速擴張 💡2019-25年商品進口金額淨增TOP 20:民生消費商品需求穩健且規模龐大、進口冷凍食材普及化、服飾&美妝品類共4項入榜
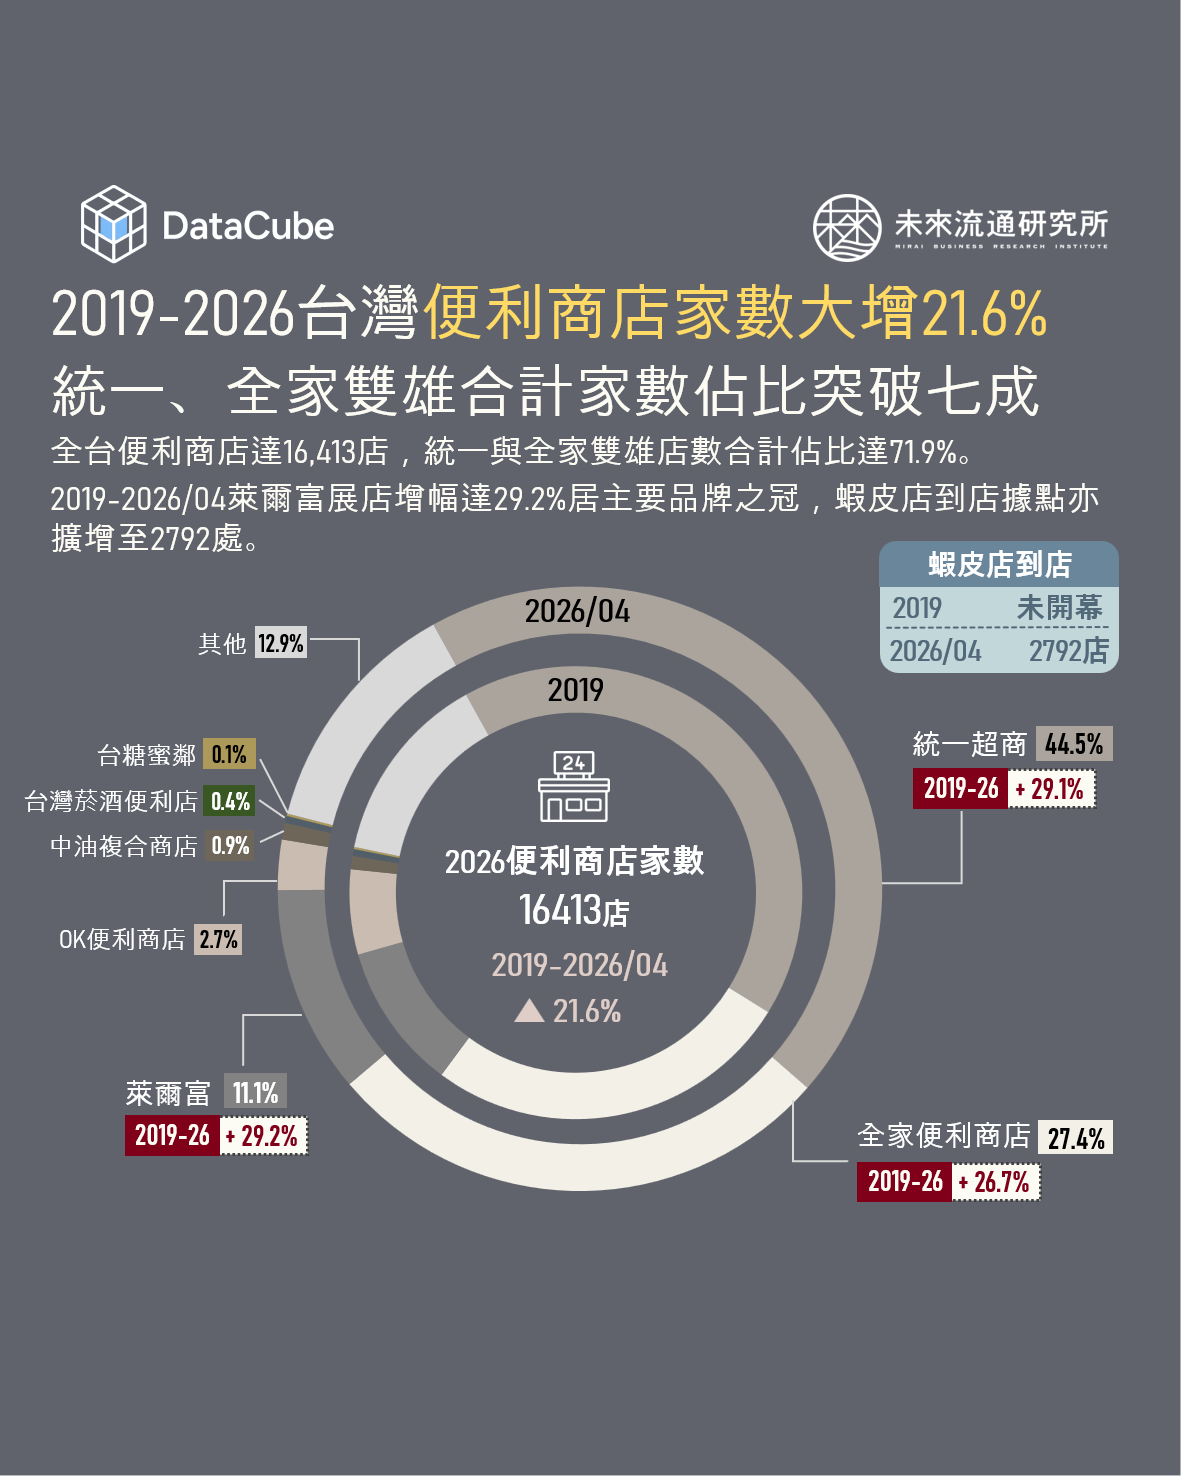
2019年至2026年間,台灣便利商店產業即使歷經疫情衝擊、實體零售成長放緩及市場高度成熟等挑戰,展店動能仍持續增溫。全台便利商店總店數自2019年的13,498家增至2026年四月達16,413家,六年間累計增加2915家,成長幅度達21.6%。 進一步觀察市場結構變化,可以發現展店成長動能高度集中於兩大龍頭體系。統一超商與全家便利商店店數分別自5,655家及3,548家增至7,302家及4,495家,六年間累計增加1,647家及947家門市,成長率達29.1%及26.7%。兩大品牌合計店數已達11,797家,佔整體市場比例達71.9%,較2019年的68.2%提升3.7個百分點。顯示大型連鎖業者憑藉密集物流網絡、龐大會員生態圈、自有品牌商品開發能力及複合店型經營優勢,持續強化規模經濟效益,使市場資源與消費流量加速朝向龍頭業者集中。 不過,萊爾富近年展現出相對突出的展店表現。店數自1,412家增加至1,824家,累計新增412家門市,成長幅度達29.2%,推升家數佔比由10.5%提升至11.1%,並規劃於2026年底挑戰2000家門市規模。萊爾富近年成長動能與2023年納入聯邦集團體系後的轉型策略密切相關。聯邦集團近年積極整合銀行、票證及零售等集團資源,透過會員導流、支付服務串聯及據點優化等方式強化萊爾富競爭力,同時推動品牌識別更新、差異化商品開發(如日系茶飲、果昔等)及門市生鮮櫃優化等措施,提升商品力與來客黏著度。 相較之下,OK超商則呈現截然不同的發展軌跡。店數由820家縮減至441家,六年間減少379家門市。不過,2026年初美廉社母公司三商家購正式收購OK超商後,發展方向出現新轉折。根據三商家購規畫,未來將維持美廉社與OK超商雙品牌並行發展,同時整合物流配送、供應鏈管理、會員經營及商品採購資源,並透過跨業態展店、智慧零售及商品互導等策略發揮通路綜效。從產業角度來看,此次併購不僅是超商品牌經營權的轉移,更反映零售業者正透過不同業態整合,建立更完整的社區零售服務網絡,以提升整體競爭力與營運效率。 此外,以電商物流據點角度觀察,非傳統便利商店業別的蝦皮店到店自2021年投入市場後,憑藉電商平台龐大的流量基礎、精準數據選址能力及無人智取店模式快速擴張,截至2026年4月全台據點已達2792家,其中超過七成採智取店型態營運。
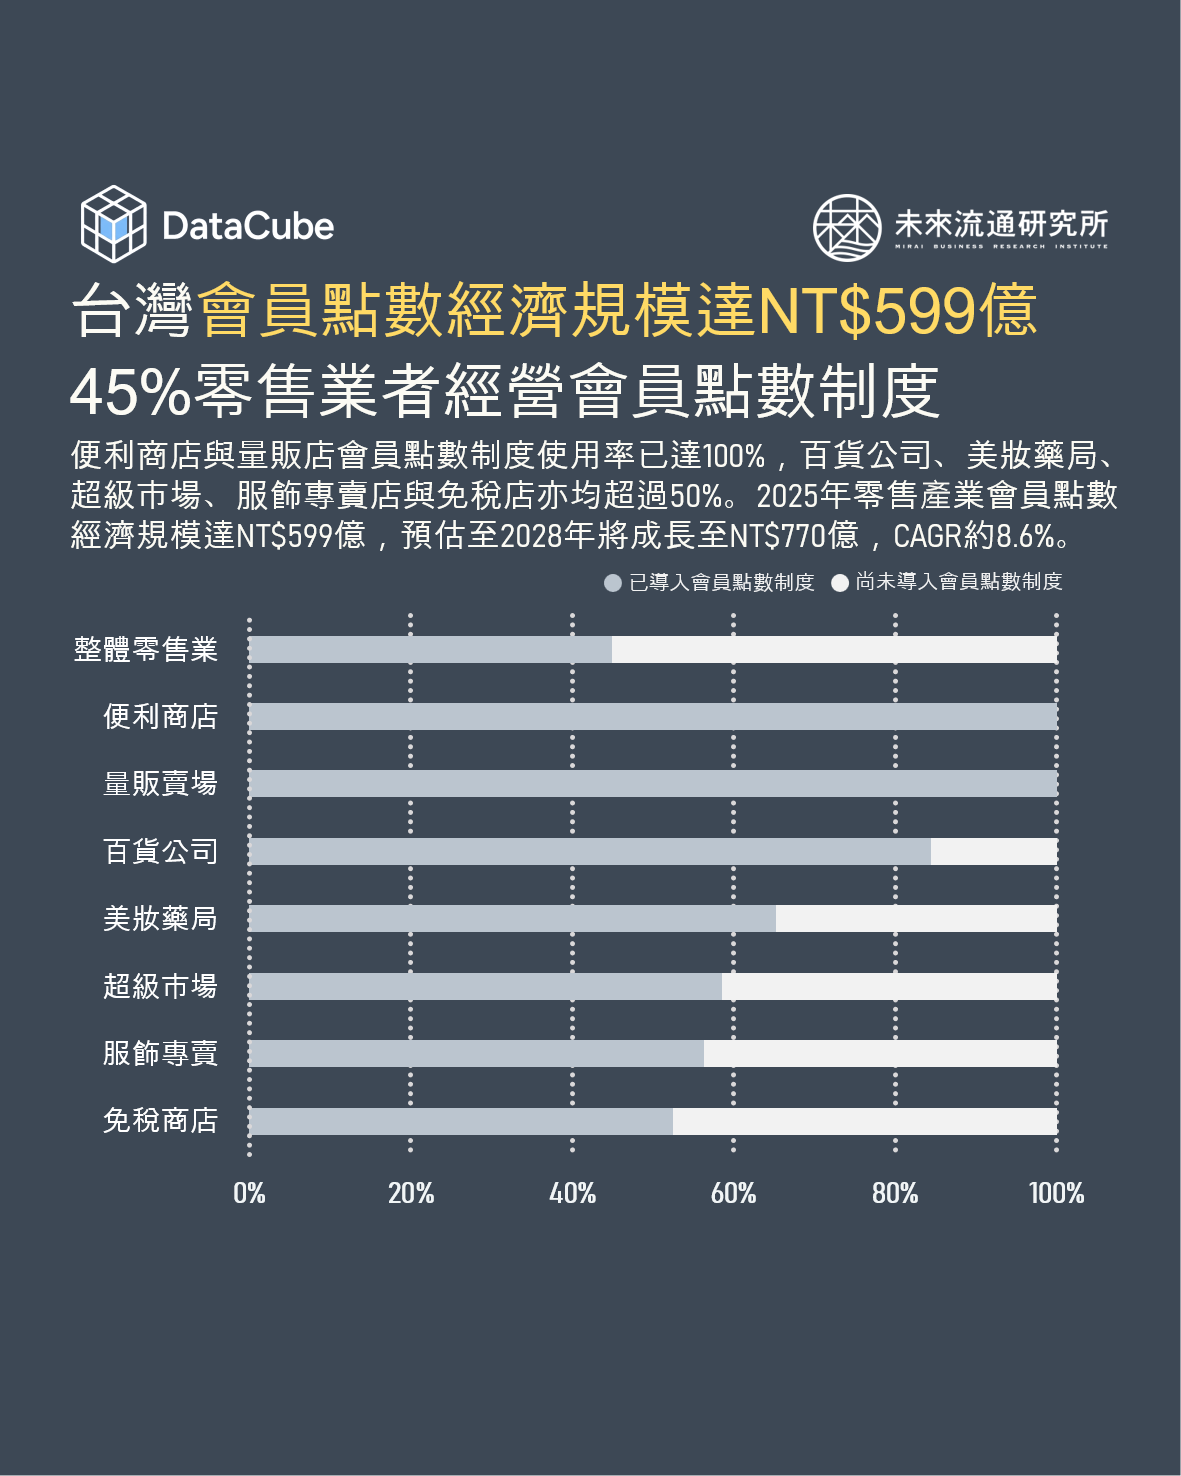
2025年台灣整體零售產業會員點數經濟規模已達NT$599億,預估至2028年將進一步成長至NT$770億,年均複合成長率(CAGR)約8.6%。若與整體零售市場規模相比,目前台灣零售業會員點數滲透率約1.14%,仍低於點數經濟發展成熟且高度活躍的日本市場(1.68%),顯示台灣會員點數市場仍具備相當成長空間與擴張潛力。預估至2028年,台灣零售業會員點數滲透率將提升至1.42%,與日本市場差距縮小至約0.4個百分點,反映會員點數正逐步由促銷工具轉型為零售產業重要的經營基礎設施與數位資產。 從產業導入情況觀察,近兩年台灣整體零售產業會員點數制度使用率皆達45.0%以上,顯示近半數零售業者已建立點數經營機制。其中便利商店與量販賣場為會員點數經濟應用最成熟的零售業態,導入比例均已達100%,明確反映出高頻消費場景對於點數制度的高度依賴性與經營效益;其下依序為百貨公司(84.5%)、美妝藥局(65.2%)、超級市場(58.6%)、服飾專賣店(56.4%)與免稅商店(52.5%)。會員點數制度導入率的不同,亦反映出不同零售業態在消費頻率、會員經營深度、數據應用能力與數位投資意願方面的差異。 從業者布局角度觀察,目前台灣已有8大零售(含電商)點數平台的會員規模突破千萬,包括OPENPOINT、FamiPoint、全聯福利點、HAPPY GO、mo幣、P幣、蝦幣,以及通訊支付領域跨界的LINE POINTS。不過,雖同樣具備龐大會員基盤,各業者近年已依據自身產業屬性、流量結構與商業模式,發展出高度分化且具備護城河效應的點數經營策略,例如:
3個台灣「低溫食品關鍵數據&市場預測」關鍵情報: 💡低溫食品市場規模持續擴張,2026-2030年CAGR推估達5.8%;預估2030年冷藏鮮食&冷凍調理食品將成為最大低溫品類 💡2025年低溫肉品銷售額最高;2016至2025年低溫水產、低溫蔬果、冷藏鮮食、冰淇淋、冷凍調理食品累計成長率超過100% 💡日本冷凍食品人均消費量自2007年20.9KG增至2025年達24.6KG,創下超高齡社會下新高,冷凍食品成為國民飲食體系核心 低溫食品市場橫跨農業供應鏈、食品加工、餐飲與零售通路以及物流體系,具高度跨產業連動特性,因此不僅是單一食品類別的消費統計,更是觀察整體民生消費結構演進與產業升級進程的關鍵綜合指標。相較於常溫食品,低溫食品市場發展高度仰賴完整且穩定的低溫物流網絡與精細化營運管理,其規模擴張不僅代表終端需求增長,更進一步反映出冷鏈物流成熟度、通路體系現代化程度以及食品工業化成熟度的提升。對金融機構與投資人而言,低溫食品市場成長軌跡可作為判斷零售、餐飲、物流與食品加工產業資本支出方向、營運效率提升潛力以及長期競爭力的重要指標。
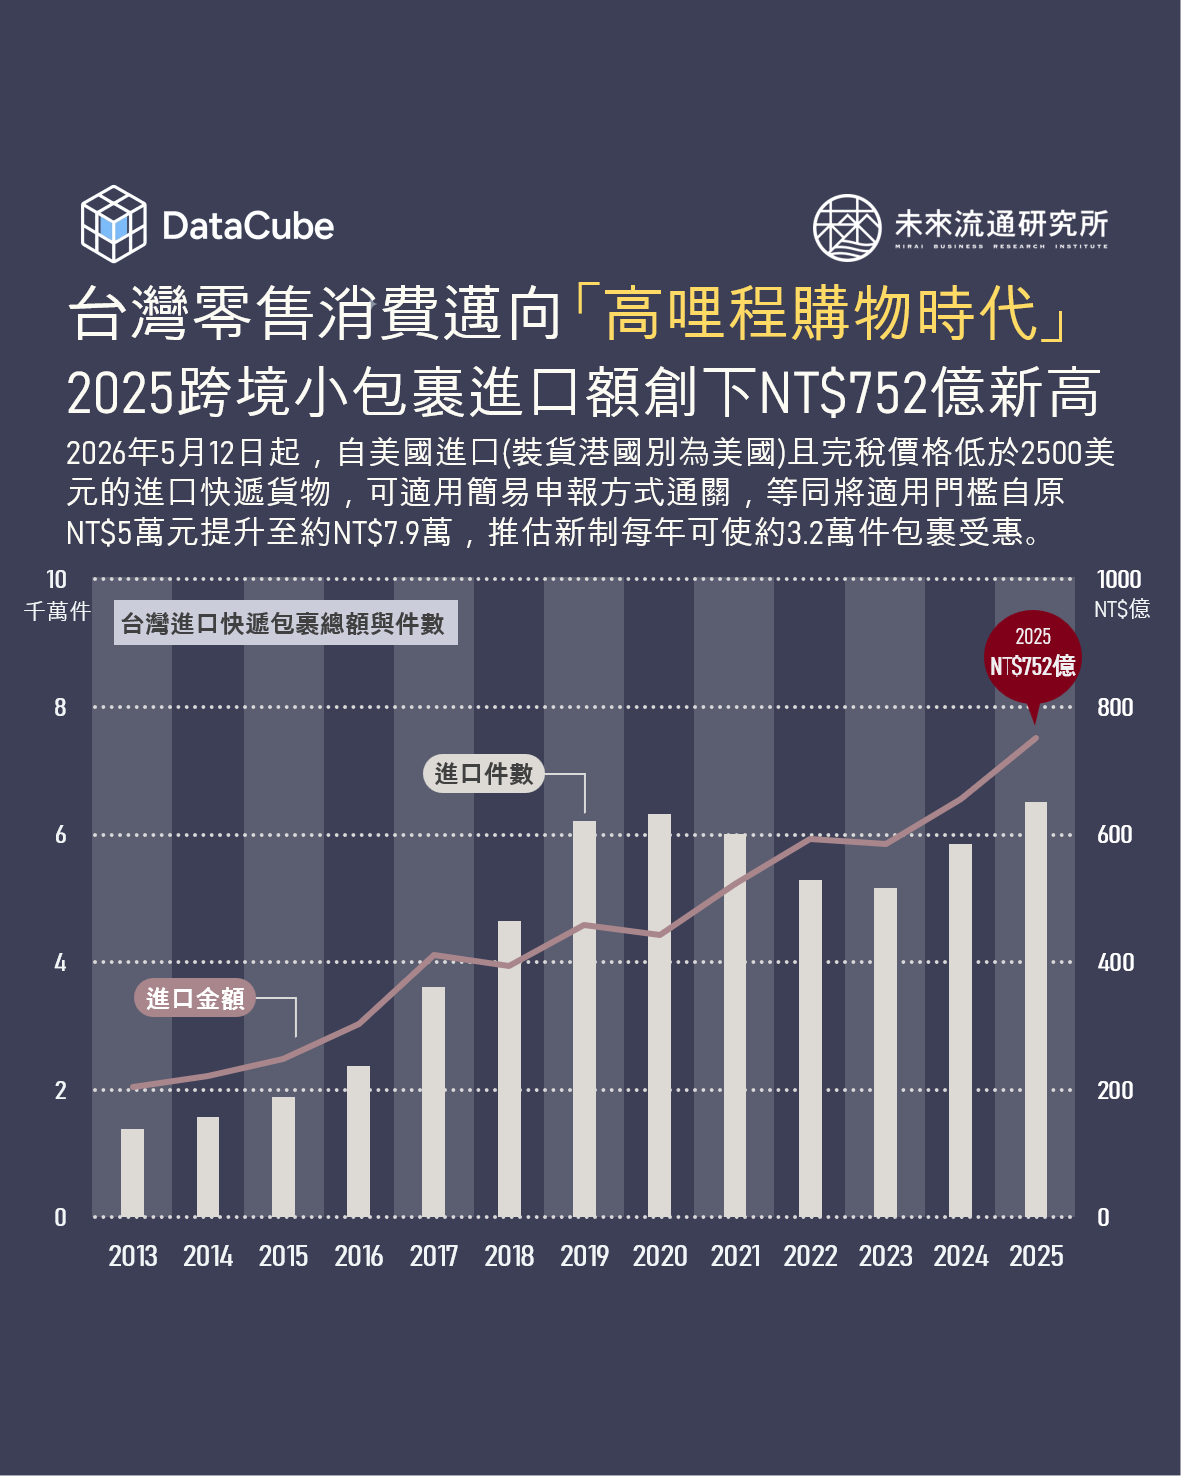
2025年台灣零售消費迎來近20年來第三次衰退,降幅0.2%。其中電視購物、汽機車、服飾與傢俱日用品為主要衰退業別,百貨公司成長率僅有1.4%、過往被視為零售成長引擎的電商通路,成長率亦降至3.4%。與此同時,跨境電商卻呈現截然不同的發展軌跡,2015至2025年間跨境小型包裹進口金額成長幅度達202.4%,創下新台幣752億元新高,迥異於低迷的境內零售消費現況。 觀察消費者流向,淘寶天貓體系憑藉龐大的直購族群與小型賣家生態鏈,長年穩居流量龍頭,帶動自中港起運的小型快遞包裹進口佔比超過九成,形成高度規模化的跨境物流網絡;亞馬遜(美國及日本站)台灣單月流量已達200萬至400萬人次;此外,美國iHerb、日本樂天市場及日本Mercari等平台,來自台灣的月訪問量亦普遍突破百萬。 儘管主管機關近年陸續透過實名認證、小額包裹免稅次數與金額上限等關務政策進行調節,並自2026年3月1日起正式全面強制實施預先委任制度,試圖強化跨境包裹管理與報關透明度,但從整體進口數據觀察,台灣消費者對海外跨境網購的消費熱度仍持續不輟。尤其在蝦皮購物、酷澎、SHEIN等大型跨境電商平台持續強化台灣市場布局、以及中國跨境電商業者同步強化海外倉、幹線運輸與末端配送效率等策略推動下,跨境購物體驗逐步接近本地電商,顯著降低消費者對海外購物的時間與成本門檻。 此外,自2026年5月12日起,自美國進口(裝貨港國別為美國)且完稅價格低於2500美元的進口快遞貨物,可適用簡易申報方式通關,等同將適用門檻自原先約NT$5萬元提升至約NT$7.9萬元。推估新制每年可使約3.2萬件包裹受惠,並縮短整體申報流程約1至2天。由於美國為台灣快遞貨物第四大進口來源國,在既有小額包裹免稅制度、成熟快遞物流網絡與跨境平台高頻促銷機制共同支撐下,低單價、高頻率的海外電商消費模式預期將持續擴張。台灣零售市場已不再只是傳統在地消費競爭,而是正式邁入以全球供應鏈與跨境物流效率為核心驅動的「高哩程購物」時代。 進入產業數據庫,查詢更多即時數據。
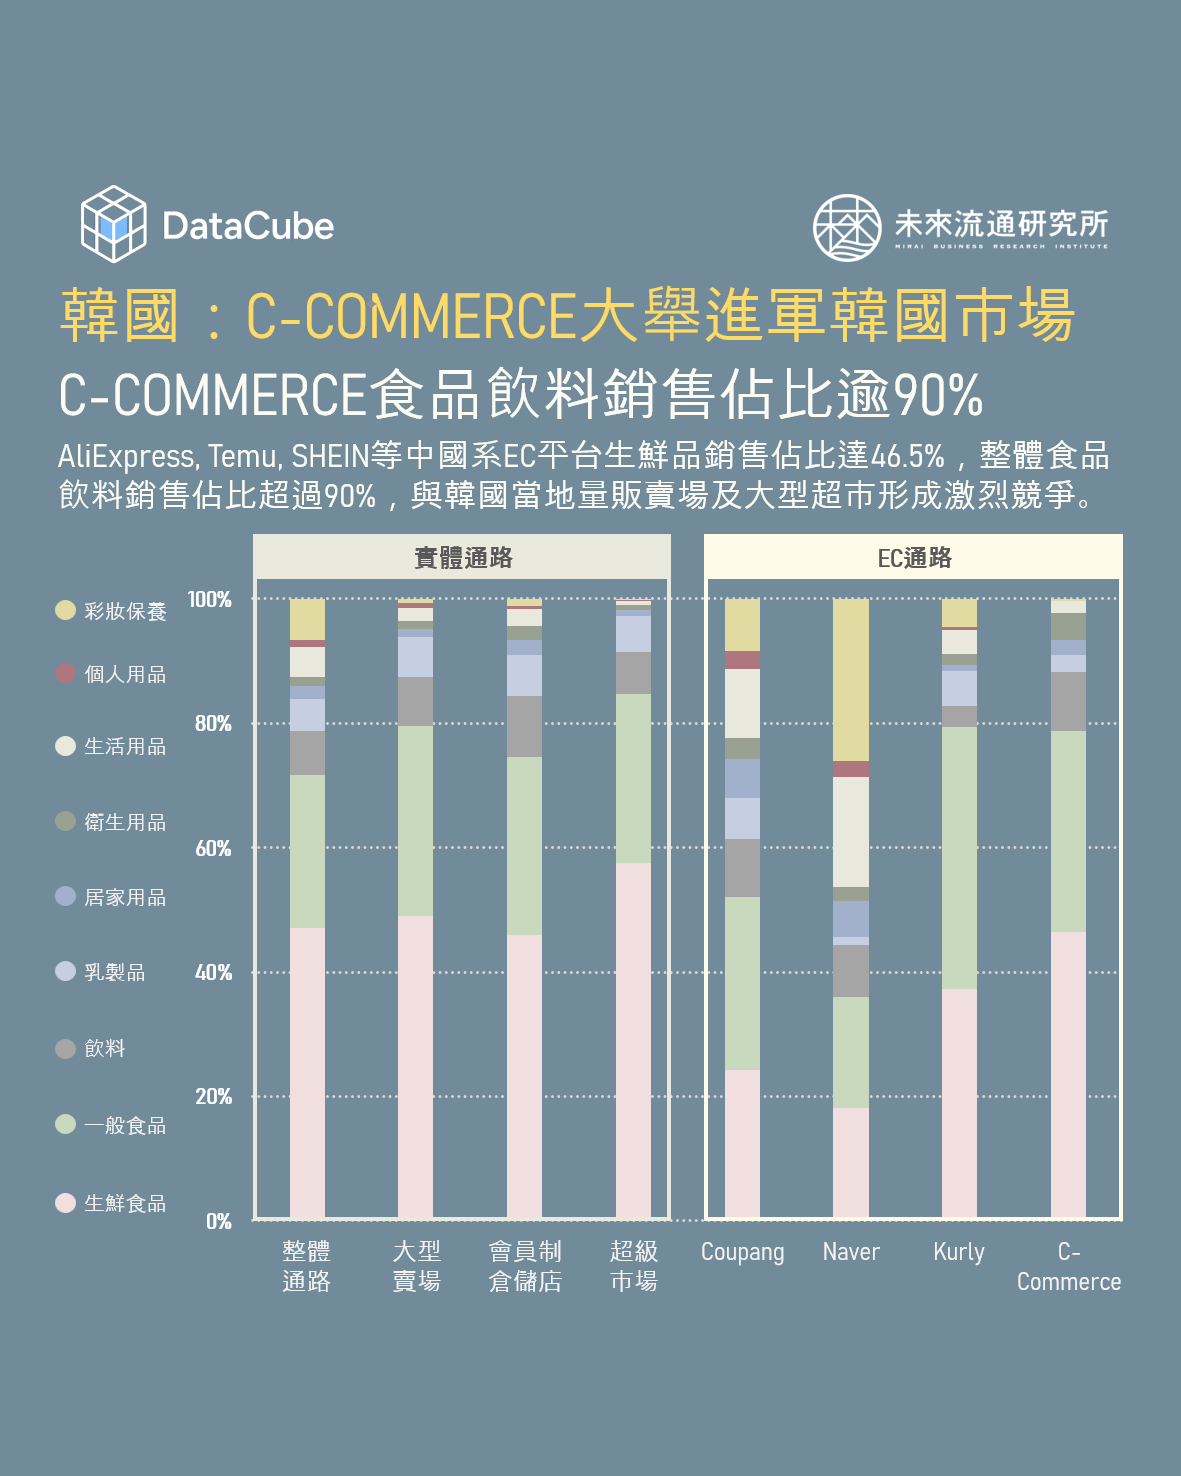
韓國:C-COMMERCE(中國電商)大舉進軍韓國市場 C-COMMERCE食品飲料銷售佔比逾90% AliExpress, Temu, SHEIN等中國系EC平台生鮮品銷售佔比達46.5%,整體食品飲料銷售佔比超過90%,與韓國當地量販賣場及大型超市形成激烈競爭。
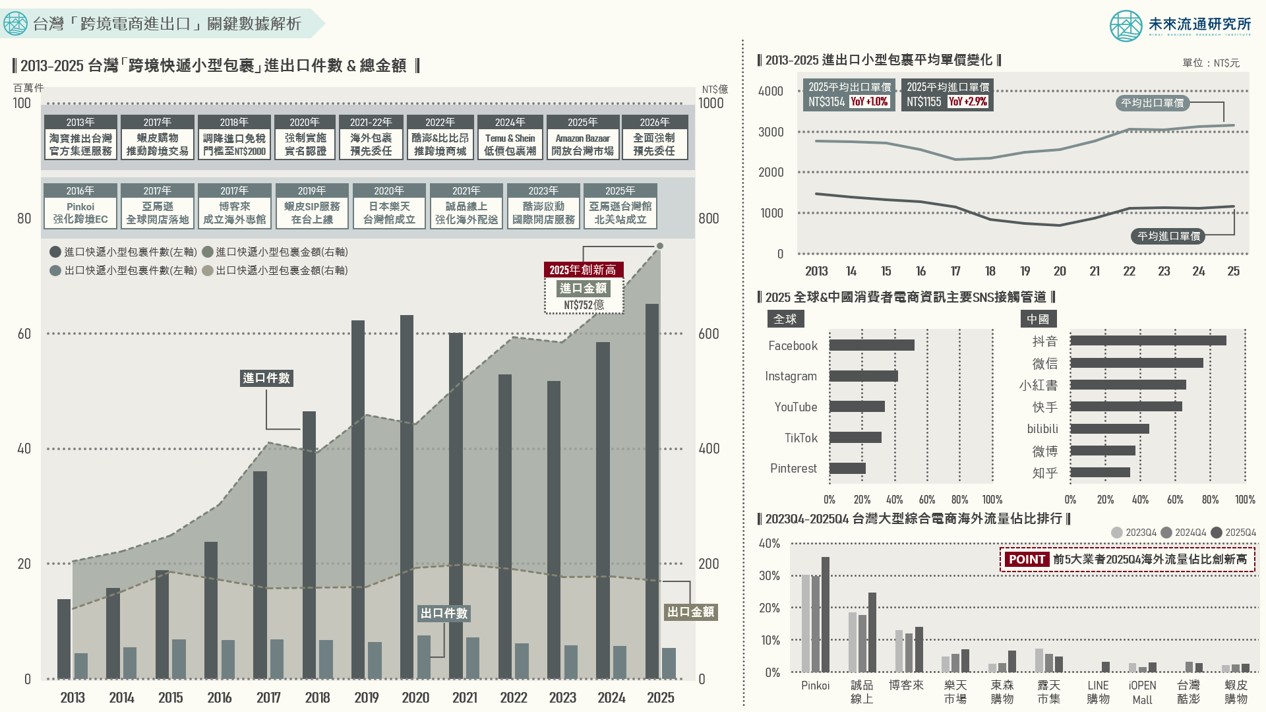
3個台灣「跨境電商進出口」關鍵情報: 💡2025台灣跨境電商進口趨勢:進口包裹總量年增11.4%突破6500萬件、進口金額年增14.7%達NT$752億,雙創歷史新高 💡2025台灣跨境電商出口趨勢:出口包裹總量年減5.3%連續5年衰退、出口金額年減4.3%至NT$170億,未見有效成長契機 💡社群平台成為跨境電商重要流量入口:Facebook、Instagram、YouTube具主導優勢,服飾、3C、鞋履品類受消費者青睞 小型快遞包裹進出口規模變化為衡量跨境電商市場活躍度與消費動能的重要指標。本次調查顯示,2025年台灣進口小型包裹總件數年增11.4%突破6500萬件、進口金額年增14.7%達NT$752億,雙雙創下歷史新高。且不同於2018至2020年因調降進口免稅門檻形成的階段性拆單進口高峰,2024及2025年進口包裹價量同步擴張的成長特徵明確反映出跨境網購市場消費力的實質成長,顯示在日趨嚴謹的法規監管下,台灣消費者對海外跨境網購交易的消費熱情仍持續不輟。