生活產業

海外「實體商圈AI科技導入案例」地圖
海外「實體商圈AI科技導入案例」地圖

3個海外「實體商圈AI科技導入案例」地圖關鍵情報: 💡日韓商圈:AI串接商家資訊與消費服務;日本以數據分析強化商圈共同經營,南韓加速智慧觀光與實體場域自動化 💡歐美商圈:AI強化商業決策與區域資源配置;美國著重招商分析及跨店服務,歐洲聚焦公共空間利用與街區營運管理 💡台灣商圈:多元業態與消費活動匯聚,兼具跨店服務與場域管理需求,借鏡海外標竿經驗強化商圈協同服務與整體經營能力 隨著AI科技應用由個別店家的營運改善延伸至整體商業場域,實體商圈正成為智慧消費服務與區域協同經營的重要應用場域。由於實體商圈匯聚不同規模、業態及經營主體的店家,消費者到訪目的、移動動線及消費活動往往跨越單一商店,商圈整體經營不僅取決於個別店家的商品與服務,亦與跨店消費連結、區域資源整合及公共空間管理密切相關。個別業者導入科技雖可改善單店營運效率,卻難以獨立解決商圈整體導客、消費動線分散及跨店服務銜接等問題。因此,近年海外實體商圈AI科技導入方向已由個別店家的數位行銷與營運效率改善,逐步擴展至商圈整體的消費服務、經營決策及場域自動化,透過跨店資訊整合與區域性服務串聯,提升商圈整體經營效能。 從各國發展經驗觀察,日本與南韓透過智慧導覽、個人化推薦及觀光服務整合,串聯商圈內不同店家、商業設施與消費活動,強化跨店導客及消費服務的連續性;美國運用人流、交易及不動產等資料,支援商圈招商、商業需求分析與區域經營決策,協助辨識不同街區的消費特徵與商業發展機會;歐洲部分案例則將AI人流監測與公共空間管理相結合,透過分析人流分布、停留行為及場域使用情形,支援街區管理、公共設施配置及現場服務調整。上述應用雖具有不同的技術導入方向與場域需求,但共同特色在於均突破個別店家經營範圍,將AI科技由單店營運工具延伸為商圈共同服務與經營決策的支援機制,促進跨店消費連結、商業資源配置與場域管理之間的協同運作,逐步提升商圈整體服務品質與經營效能。 未來流通研究所本次以日本、南韓、美國及歐洲為主要調查對象,盤點具代表性的實體商圈AI科技導入案例,分析各案例面臨的發展課題、科技應用內容、實際導入成果、推動主體及合作單位,並結合台灣高人流商圈排名與場域特色分析,作為研析國內外實體商圈AI應用發展趨勢及台灣商圈科技導入方向的重要基礎。 登入會員即可下載完整圖解情報   單篇購買

台灣「生活&消費數據」趨勢解析:人口減量下的消費重組
台灣近十年「生活與消費數據」趨勢解析:人口減量下的消費重組

4個2015-2025台灣「生活&消費數據」趨勢解析關鍵情報: 💡 人口結構數據:人口紅利快速消退,高齡化、少婚化與少子化共同改變家庭結構與內需消費基本盤 💡 生活物價數據:日常飲食價格普遍攀升,醫療看護服務價格漲勢明確,國外旅遊為娛樂支出中價格漲幅最高項目 💡 消費趨勢數據:小家庭、單人戶與外食需求帶動便當與早餐等日常餐飲消費成長,健康投資成為新興消費動能 💡 商業環境數據:網購賣家持續擴張且成長向台北市集中,一手房市自高點回落,實體工商展覽加速復甦並創新高 2025年台灣正式進入超高齡社會,人口高齡化、少婚化與少子化,正持續改變家庭結構、生活型態與內需消費市場基礎。過去十年的生活與消費數據,也成為觀察台灣在人口減量趨勢下,內需消費市場重新配置的重要風向標。本次調查聚焦於人口結構、生活物價、高成長消費趨勢,以及商業活動與市場環境四大面向,透過關鍵數據描繪2015至2025年間台灣消費市場與商業環境的重要變化。

台灣「電子支付」產業關鍵數據解析
台灣「電子支付」產業關鍵數據解析

3個「台灣電子支付產業關鍵數據」關鍵情報: 💡競爭版圖:LINE Pay Money快速躍居市場首位,全功能錢包、零售生態系、交通生活型與金融帳戶整合型電支並行 💡市場規模:2026Q2電支帳戶、交易與儲值三大指標續創新高,LINE Pay Money成為帳戶數與交易額成長主要動力 💡共通策略:支付互通標準化、跨境支付雙向化、會員&點數與生態系整合,母體資源差異形成各平台業務結構與發展特色 為爭奪台灣持續擴大的非現金支付市場,近年除金融機構外,零售與電商集團、電信通訊、網路遊戲、社群平台及交通票證業者亦陸續跨足電子支付與第三方支付領域,推動數位支付由單純交易工具,逐步轉型為串聯金融服務、會員經營、消費導流與資金流動的重要商業基礎設施。在此趨勢下,電子支付相關數據已不僅反映支付市場自身成長規模,更可作為觀察消費支付行為、平台競爭態勢、資金流向及不同產業生態系整合能力的重要指標。透過註冊帳戶數、代理收付交易、轉帳匯兌及收受儲值等數據,不僅可掌握市場滲透與業務發展程度,亦能夠進一步辨識各平台在支付入口、用戶基礎及資金流量上的優勢與變化,為研判台灣金融科技與流通產業後續競合發展的重要依據。 2026Q2全台電支註冊帳戶數年增24.1%至4113萬戶;當季交易與收受儲值金額分別年增46.0%及4.2%,達NT$905.1億及NT$934.1億元,三項指標同創歷史新高,惟小額匯兌金額年減8.6%至NT$502.4億元。從市場集中度觀察,2026Q2帳戶數CR3(前三大業者集中度)自2024Q1的62%降至53%,但交易、匯兌與儲值金額CR3仍分別達71%、95%及89%,顯示實際交易與資金活動仍高度集中於少數大型業者。此外,隨LINE

台灣「畢業生就業流向&薪資變化」關鍵數據解析
台灣「畢業生就業流向與薪資變化」關鍵數據解析

3個台灣「畢業生就業流向&薪資變化」關鍵情報: 💡整體就業市場:近五屆畢業生就業人數四年間減少12.5萬人;製造業與批發零售業為TOP 2就業產業,但就業佔比同步下滑 💡地區就業市場:新竹縣市及台北市形成科技製造與知識密集型服務業兩類高薪產業聚落;新竹市畢業生平均年薪突破百萬 💡畢業生薪資與年資回報分化:製造與金融保險業初期薪資領先,專業科學及技術服務業3年薪資漲幅居首 台灣近年面臨少子化與工作年齡人口減少的雙重挑戰,產業人力競爭由擴大招募轉向爭取日益有限的青年人才,大專以上畢業生成為各產業補充新進人力及支撐長期發展的重要來源。本次調查顯示,台灣近五屆大專以上畢業生(各觀察年度近五屆畢業生合計)就業規模呈現明確下降趨勢,由2021H2的90.4萬人降至2025H2的77.9萬人,四年間減少約12.5萬人,累計降幅達13.9%,且各年度均持續下滑,顯示青年新進勞動力減少並非短期景氣波動,而是少子化由教育體系傳導至勞動市場的結構性現象。新進勞動力總量持續縮減,意味著各產業即使維持原有吸納佔比,實際取得招募人數仍可能下降,導致產業間人力競爭日益加劇,薪資、工作條件與職涯發展差距亦被進一步放大,有限人才更加集中流向具相對優勢的產業領域。 觀察畢業生主要就業產業分布結構,可以看到製造業與批發零售業為最主要就業領域,2025H2就業佔比達19.6%及16.7%,合計吸納逾三分之一的畢業生就業人口。兩大產業龐大的就業母體、多元職務類型,以及持續存在的新增與遞補需求,使其具備其他產業難以取代的人才吸納基礎。不過,2025H2兩者合計吸納佔比已自2021H2的39.3%降至36.3%,就業人數同步自35.5萬人降至28.3萬人,減少約7.2萬人,佔同期減少總人數的57.5%,顯示其就業人數下滑不僅受到畢業生總量縮減影響,在有限青年人才中的相對吸納能力亦有所減弱;相較之下,醫療保健&社會工作、營建工程、專業科學&技術服務以及金融保險業為本次調查中就業佔比增幅較高的產業,近四年分別攀升0.5至1.6個百分點。其中醫療保健、金融保險以及專業技術服務業就業佔比上升,主要係因其人才流入減幅低於整體市場,顯示相關產業在青年就業人口普遍縮減下,仍維持相對穩定的人才吸納規模;營建工程業則為少數就業佔比與人數同步攀升的產業,呈現實質人力需求擴張。 進一步觀察大專以上畢業生區域薪資差異,可以看到新竹縣市受半導體及資訊電子產業高度集中帶動,畢業生薪資水準大幅領先其他地區,尤其新竹市平均年薪更突破新台幣百萬元大關;台北市、桃園市及新北市則分別依靠知識密集型服務業、科技製造業及多元都會產業,形成薪資第二梯隊;台中市、台南市與高雄市以金屬機電、傳統製造及區域服務業為主要產業基礎,薪資水準相對較低,但近年普遍維持穩定成長。從調查結果可以看到,畢業生薪資差距不僅受到就業所在地區都市規模影響,更與當地高附加價值產業的集中程度、企業薪資結構及專業職務佔比密切相關。其中資訊電子工業高度集中的新竹縣市,以及金融、資通訊與專業服務業集中的台北市,分別形成科技製造業與知識密集型服務業兩類高薪產業聚落。 大專以上畢業生不僅是基層及專業職務的重要新進來源,亦為產業培養技術人才、管理幹部與接班梯隊的基礎,其就業流向除反映勞動市場變化外,亦可作為觀察各產業人才吸納能力與長期發展潛力的重要指標。未來流通研究所彙整2021H2至2025H2五個年度觀察期的台灣大專以上畢業生就業規模及主要就業產業分布,並結合主要縣市畢業生薪資水準、各業別不同畢業年資族群平均薪資與3年薪資漲幅等關鍵數據,分析台灣產業人才流動、薪資回報與人力競爭結構,作為研判產業未來發展趨勢的重要參考依據。此外,考量單一年度畢業生就業情形較易受到升學、服役、延後就業、畢業時點及短期景氣波動等因素影響,本次調查以各觀察年度最近五屆大專以上畢業生合計資料進行分析,透過擴大觀察範圍降低個別年度特殊因素造成的波動,以更穩定掌握畢業生進入勞動市場後的就業流向與結構變化。 登入會員即可下載完整圖解情報

2019-2025台灣「連鎖餐飲TOP 20」集團版圖變化

3個台灣「連鎖餐飲TOP 20」集團版圖變化關鍵情報: 💡Top 10業者分析:快速服務餐飲(QSR)已成為大型餐飲集團核心業態;麥當勞、星巴克、王品率先形成NT$150億元級企業 💡Top 11-20業者分析:業者營收規模高度接近,漢來美食、八方雲集貼近Top 10;十家業者中八家已進入公開資本市場 💡日本餐飲產業結構變化參照:高頻平價快餐、標準化展店、海外擴張與多通路服務為大型餐飲企業成長主軸 大型餐飲企業營收走勢不僅反映個別業者經營表現,亦可作為觀察台灣餐飲產業大型化、連鎖化與市場集中化進程的重要指標。因此,觀察大型餐飲企業的營收規模與成長差異,有助於掌握台灣餐飲業人口高齡化、家庭小型化及人力成本攀升等環境下,市場需求、競爭結構與主流經營型態的長期變化。 2019至2025年間,台灣TOP

2025台灣「餐飲與觀光休閒」產業市佔率英雄榜

3個台灣2025「餐飲&觀光休閒」產業市佔率關鍵情報: 💡餐飲產業:一般餐廳業以多品牌集團為主要成長動能;咖啡館業集中度居首位;中型速食、連鎖早餐、空廚業者成長亮眼 💡旅遊產業:觀光旅館業成長集中於都會區,台北W及台北漢來表現亮眼;大型旅行社市佔率下滑,旅遊服務市場朝多元化發展 💡休閒產業:遠雄巨蛋與北捷遊憩事業成長顯著,都會型場館成為休閒市場新動能;健身及運動服務業CR2增至56.1% 從產業經濟與競爭結構角度觀察,市佔率具備較營收變動指標更高的相對性與產業可比較性,能夠更加細緻地錨定個別企業於所在產業中的相對位置與滲透表現。尤其在餐飲服務、觀光旅遊及休閒娛樂等業者眾多、消費選擇高度分散的服務型產業中,市佔率不僅是衡量企業市場地位與品牌影響力的核心指標,甚至能夠直接影響業者在營收穩定性、品牌影響力、資源整合以及長期獲利能力等領域中的表現。一般而言,較高的市場佔比通常代表業者具備更為廣泛的品牌觸及、顧客基礎與通路網絡,並能夠在採購、行銷、會員經營及資源整合等方面形成規模效益;在高度依賴品牌信任、消費體驗與口碑傳播的餐飲及觀光休閒產業中,領先業者亦較有能力將既有客流轉化為跨品牌、跨場域或多元服務收入。此外,在產業逐步邁向成熟、連鎖化與整併階段時,市佔率的結構組成與長期變動,亦可作為觀察產業生命週期、競爭門檻及市場資源流向的重要依據。 本次調查結果顯示,2025年台灣一般餐廳業(含吃到飽餐廳)中,王品、饗賓、漢來及瓦城等大型集團持續擴大營運規模,惟受商圈特性、菜系偏好、價格帶與在地消費需求等因素影響,整體產業仍維持高度分散的競爭結構,單一品牌或集團難以全面涵蓋不同區域與消費情境,市場仍由眾多單店、區域型業者及中小型連鎖品牌共同構成。相較之下,咖啡館業為本次調查中集中程度最高的業別,2025年前三大品牌合計市佔率達81.1%,反映大型連鎖品牌藉由密集展店、產品標準化、會員經營及外帶需求,持續強化規模優勢與市場滲透率;快餐速食與早餐店產業呈現大型連鎖品牌市佔率與排名相對穩定、中型連鎖業者成長表現亮眼的市場結構。此一趨勢顯示日常餐飲需求正由少數大型速食品牌,延伸至早餐、鍋貼、壽司及其他兼具高消費頻率與剛性需求特性的餐飲型態;宴會廳及團膳空廚業方面,空廚業者近年以長期累積的中央廚房、食品安全管理及大量標準化生產能力為基礎,將業務延伸至鮮食製造、團膳、零售及電商通路,在業務範圍擴大及通路布局日益多元帶動下,營收規模與市佔率均顯著攀升。 觀光旅館業方面,2025年前三大業者合計市佔率略降至15.0%,反映市場在新設及新進旅館陸續加入市場,以及地理區位、住宿定位、客源結構與單館規模差異等因素影響下,營收廣泛分布於不同地區、品牌及旅館類型,尚未形成由少數集團高度主導的競爭結構;旅行及相關服務業方面,雖然2025年出境旅遊人次創下歷史新高,雄獅、東南及五福等大型旅行社合計市佔率卻較2024年下滑,顯示市場新增旅遊需求未完全由傳統大型旅行社承接,而是分散至自由行、航空公司與旅宿業者直訂、線上旅遊平台、客製化行程,以及中小型專業旅行業者等多元服務管道。 場域型休閒娛樂業涵蓋遊樂園及各式休閒娛樂場館,近年成長動能趨於多元。除傳統遊樂設施與觀光目的地外,亦延伸至位於人口密集區、交通節點及核心商圈的都會型大型場館。2025年遠雄巨蛋事業與北捷遊憩事業市佔率快速提升,顯示場館營運業者透過增加活動內容、提高設施使用頻率及擴大消費情境,成功將既有交通與商圈人流轉化為實際營收基礎;健身中心與運動服務業方面,前兩大業者世界健身與柏文健康合計市佔率較2024年成長0.8個百分點至56.1%,顯示大型連鎖業者憑藉據點網絡、跨館使用、教練與課程體系及會員經營能力,持續承接市場新增消費力。不過,歸屬於其他類別中的業者佔比仍超過40%,顯示除大型連鎖健身房外,產業仍由私人教練工作室、瑜伽與皮拉提斯等專項運動空間、區域型健身房,以及賽事籌辦與專業運動服務業者共同構成。市場在朝向大型連鎖規模化發展的同時,亦持續透過專項化、個人化及彈性消費模式維持多元競爭結構。 未來流通研究所彙整台灣餐飲、觀光及休閒產業相關經營數據,並依關聯企業於特定業別所產生的營收規模進行分類與計算,定期發布主要次產業市佔率調查成果,作為觀察各業別競爭結構、企業相對位置與市場變化趨勢的分析基礎。 登入會員即可下載完整圖解情報

台灣「便當經濟」關鍵數據與趨勢動向

3個「台灣便當經濟產業規模與趨勢動向」關鍵情報: 💡市場現況:2025年便當經濟規模達NT$530.3億,2019-2025年間CAGR達13.0%,便當專賣店與超商/超市/量販佔比最高 💡市場預估:2030年便當經濟規模推估達NT$712.0億至NT$846.3億元,零售業即食餐飲商品成為超高齡社會餐飲關鍵成長動能 💡市場競爭:2025年便當銷售額與餐飲業規模比例增至5.8%,健康餐盒成為具品牌化、規模化及連鎖經營能力的新興餐飲業態 便當市場不僅反映民眾日常餐食消費需求,亦為觀察人口結構與生活型態轉變、零售餐飲融合及高齡化社會發展的重要指標。相較於傳統餐飲市場,便當兼具外食便利性與居家用餐特性,橫跨餐飲服務、即食食品與生活服務等多項產業領域,在日本被視為中食(日本產業用語,泛指介於外食與內食之間,消費者購買後可直接食用或簡單加熱即可食用之現成食品)市場的重要核心品類,與飯糰、壽司、熟食等商品共同構成龐大的即食餐食產業,亦為便利商店、食品超市及惣菜(熟食)專門店最重要的鮮食商品之一,其發展趨勢往往能夠率先反映消費者飲食習慣、家庭結構及餐食供應模式的變化。近年在台灣單身人口增加、雙薪家庭普及、外送服務成熟,以及健康飲食意識提升等因素影響下,便當已逐漸由過去以價格導向的基礎餐食,發展為涵蓋健康餐盒、企業團膳、機能餐及高齡營養配餐等類別的多元化市場。 本次調查顯示,2019-2025年台灣便當市場規模自NT$254.6億元成長至NT$530.3億元,六年間市場規模累計增加NT$275.7億元,年複合成長率(CAGR)達13.0%。以販售通路結構觀察,台灣便當市場主要由五大通路型態構成。其中規模最大的「便當專賣店&自助餐」體系屬於專業餐飲通路,反映消費者對於現做餐食、多元菜色及健康飲食的需求;規模居次的「超商鮮食、超市及量販店」屬於零售業即食餐飲通路,反映零售業鮮食化與餐飲零售化的獨特發展趨勢;「其他餐飲通路」涵蓋早餐店、麵店、小吃店、餐廳、攤販及咖啡館等非便當專賣業者所販售的外帶餐盒商品,代表餐飲業者因應外帶外送需求成長而發展出的餐盒化經營模式;「鐵路便當」與交通運輸、觀光旅遊及地方特色飲食文化密切相關;「餐盒&即食食品零售通路」則主要涵蓋非餐飲體系的餐盒販售據點、無現場烹調行為的零售型餐盒業者,以及部分特殊場域銷售通路。 另一方面,近年隨大型餐飲集團、新興健康餐盒品牌及零售通路陸續投入台灣便當與餐盒市場,推動整體產業逐步由過往以單店經營能力與區域客源經營為核心的傳統地方型餐飲業態,轉向以品牌經營、中央廚房、供應鏈管理、加盟體系以及規模經濟等綜合能力為核心的現代化連鎖競爭市場。上述發展不僅提高市場集中度,亦同步使台灣便當產業由過往高度分散的市場結構,朝向連鎖品牌與區域特色業者共同競爭的市場生態。 未來流通研究所首度針對台灣「便當經濟」市場規模及未來發展進行系統性彙整與推估,並整合便當銷售額與整體餐飲業規模比例、各銷售通路年化成長率(CAGR)、指標性連鎖便當(餐盒)品牌展店變化,以及日本惣菜(熟食/中食)市場商品結構、通路發展與消費趨勢等多元指標,從市場規模、通路演變、品牌競爭及國際比較等面向,全面解析台灣便當經濟的發展現況與未來趨勢,作為觀測產業發展、企業策略規劃及投資布局的參考依據。 登入會員即可下載完整圖解情報  

2019-2030 台灣「運動經濟」關鍵數據&趨勢動向
台灣「運動經濟」關鍵數據與趨勢動向

3個「台灣運動經濟關鍵數據&趨勢動向 」關鍵情報: 💡市場現況:2025年台灣運動經濟規模達NT$1190億,運動用品&服飾消費及運動課程&健身房消費佔比達57.4%及34.6% 💡市場預估:2030年運動經濟規模將達NT$1300至NT$1600億,商業化運動服務為推動運動經濟市場價值提升重要引擎 💡細項分析:市場成長動能轉向運動服務、運動內容及觀賞型消費;新北市運動經濟規模最高,台北市、新竹市人均支出領先 2025年台灣民眾規律運動比例達35.6%,創下近十年新高,不僅顯示運動已成為民眾日常生活的重要組成,亦為運動相關消費市場提供穩定成長動能。在運動參與基礎持續擴大帶動下,台灣運動經濟規模近年維持穩健成長。依主管機關運動部統計架構,台灣運動經濟市場可劃分為運動用品&服飾關聯消費、運動課程&健身房關聯消費、運動賽事&媒體關聯消費,以及電玩競賽關聯消費等四大領域,涵蓋民眾實際參與、裝備購置至觀賽娛樂等多元運動消費行為。本次調查顯示,台灣整體運動經濟市場規模自2019年的NT$980.6億元成長至2025年達NT$1190.1億元,六年間增加NT$209.5億元,累計成長幅度達21.4%。 從市場結構觀察,運動用品&服飾關聯消費為台灣整體運動經濟市場中規模最大的類別,顯示運動服飾、運動鞋及運動器材等商品支出仍為市場發展的重要基礎;調查期間成長幅度最高的領域為運動賽事&媒體關聯消費,反映近年職業運動發展、國際賽事關注度提升及數位內容消費普及;運動課程&健身房關聯消費則為增額規模最大的項目,對整體運動經濟市場成長貢獻度超過50%,為近年推動運動經濟規模擴張的主要動能。此外,台灣運動消費市場呈現高度集中於六都的發展特徵,六都合計運動消費支出佔全台運動經濟規模超過四分之三,顯示區域運動經濟發展與人口聚集程度、所得水準,以及商業化運動服務與場館設施供給密度具有高度關聯性。 未來流通研究所首度針對台灣運動經濟消費市場規模、消費結構及成長趨勢進行系統性彙整與分析,並透過預測模型推估未來市場發展方向。同時結合台灣與主要國家健身房人口滲透率比較、六都運動經濟規模佔比、人均運動消費支出及區域發展差異等關鍵指標,解析台灣運動經濟發展現況與未來成長潛力,作為評估市場發展趨勢及產業布局的重要參考依據。 登入會員即可下載完整圖解情報  

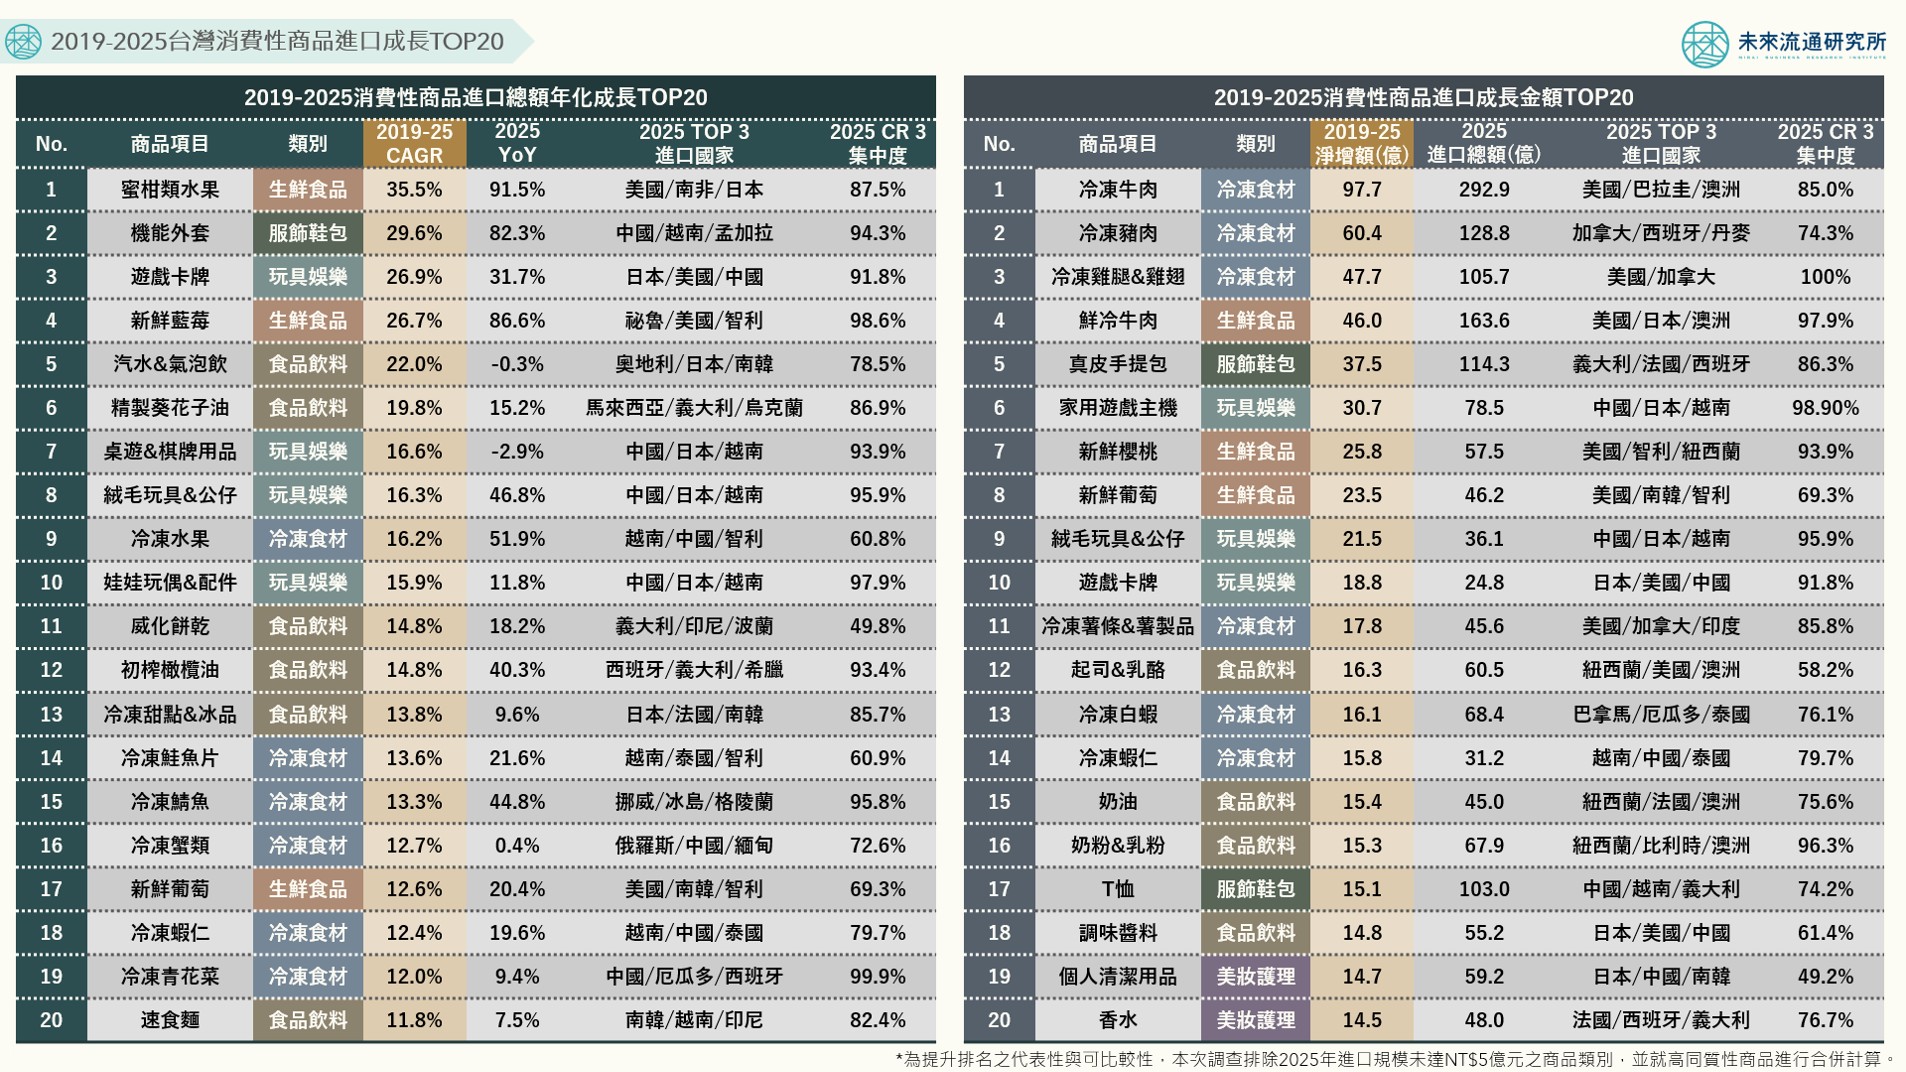
2019-2025台灣消費性商品進口成長TOP20

3個2019-2025台灣「消費性商品進口成長TOP20」關鍵情報: 💡2019-25年商品進口年化成長率TOP 20:健康飲食需求提升、生鮮水果顯著成長、日本IP娛樂與生活風格進口規模快速擴張 💡2019-25年商品進口金額淨增TOP 20:民生消費商品需求穩健且規模龐大、進口冷凍食材普及化、服飾&美妝品類共4項入榜 💡2025年商品進口來源:進口國別高度集中化、多數品項前3大進口國合計佔比超過70%,反映全球供應鏈專業分工趨勢 在全球供應鏈高度分工與跨國採購日益普及的環境下,進口數據不僅為國際貿易活動的統計結果,更是觀察消費市場需求變化、產品結構演進及供應鏈布局的重要指標。此外,進口來源國結構亦為分析進口消費市場時不可忽視的重要面向,來源國除代表商品供應地外,亦同步反映全球產業鏈分工模式、品牌競爭態勢及市場供應穩定性等關鍵資訊。 未來流通研究所定期追蹤台灣消費性商品進口市場發展動態,透過分析各項商品進口規模、成長表現及來源國結構,發布「2019-2025台灣消費性商品進口成長TOP20」調查結果。本次調查依商品屬性區分為生鮮食品、冷凍食材、食品飲料、玩具娛樂、服飾鞋包及美妝護理等六大主要品類進行分析,並結合主要進口來源國分布及前三大進口來源國集中度(CR3)等指標,深入探討不同商品類別市場需求變化及進口結構特徵,作為掌握台灣進口消費市場趨勢與全球供應鏈變化的重要觀測基礎。 登入會員即可下載完整圖解情報  

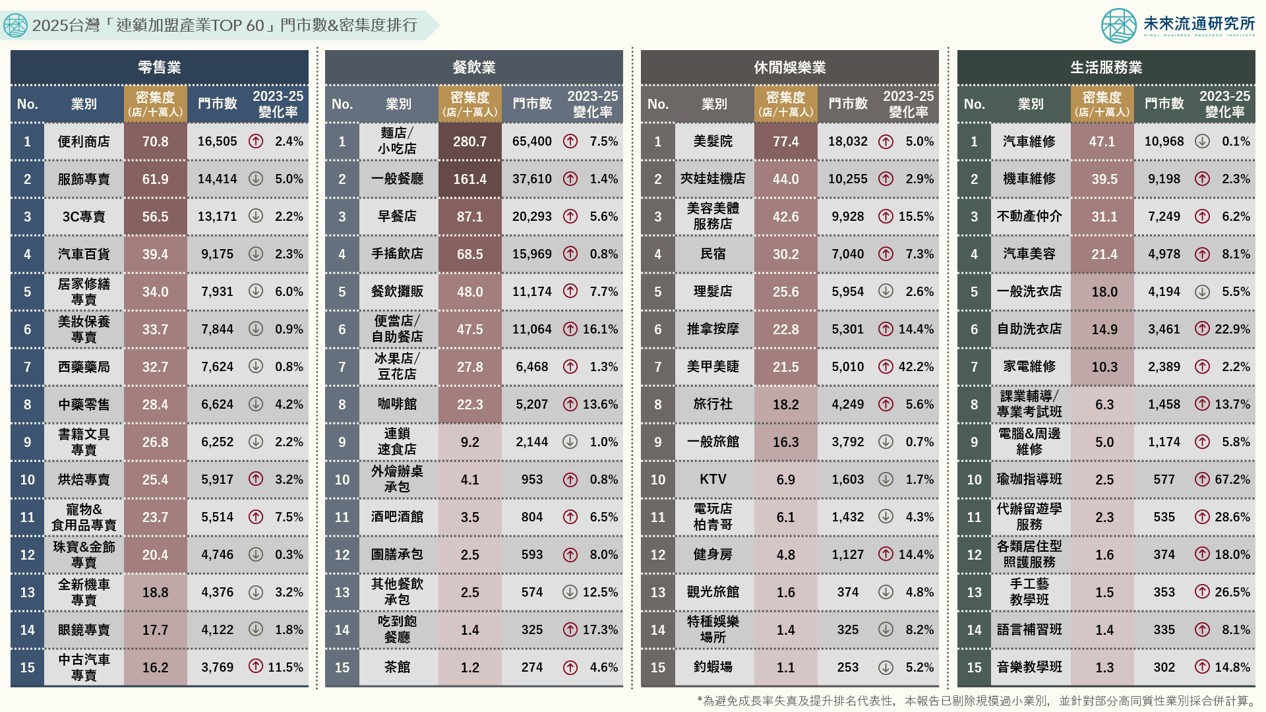
2025台灣「連鎖加盟產業TOP 60」門市數&密集度排行

4個2025台灣「連鎖加盟產業TOP 60」門市數&密集度排行關鍵情報: 💡連鎖零售業:高密度成熟市場特徵明確,門市數前15大業別中僅4項業別維持成長,便利商店為少數持續擴張的高密度業別 💡餐飲服務業:平價高頻餐飲業別據點數持續擴張,便當店、咖啡館、麵店、早餐店為拓點主力;門市密集度呈現兩極化分布 💡休閒娛樂業:市場呈現高度都會生活圈化特徵;美業經濟與個人療癒消費快速擴張,傳統娛樂型態面臨據點數縮減挑戰 💡生活服務業:生活服務需求具高度在地化特徵,高齡化與都會生活型態帶動功能型民生服務與自我提升型服務同步成長 相較於營業規模與單店營業額直接反映產業當前營運表現,門市數量變化與門市密集度指標,則更能夠體現關聯企業、連鎖品牌與加盟主對市場未來發展趨勢與成長潛力的預期與判斷。主因在於上述指標並非單純的展店結果,而是企業在綜合評估租金、人力、原物料成本、利潤空間、機會成本與經營風險等多項複雜因素後所形成的中長期經營決策成果。因此,門市布局變化不僅具有產業景氣觀察意義,更可視為市場信心、資本投入意願與未來消費需求預判的重要領先指標。尤其對於高度依賴在地需求、商圈流量與生活圈經營的服務型產業而言,門市數量與門市密集度更是衡量市場滲透能力與區域經營成果的重要指標。 未來流通研究所定期追蹤調查台灣「連鎖加盟產業TOP 60」門市數變化,並依產業屬性區分為零售、餐飲、休閒娛樂與生活服務四大主要產業類型進行分析。各類別進一步篩選門市數排名前15大之次產業別(合計60項業別),並結合門市密集度(每十萬人店數)指標進行交叉觀察,以掌握不同業態之市場滲透率、展店動能與區域發展特徵,作為觀測台灣連鎖加盟產業結構變化與消費市場趨勢的重要基礎情報。 登入會員即可下載完整圖解情報