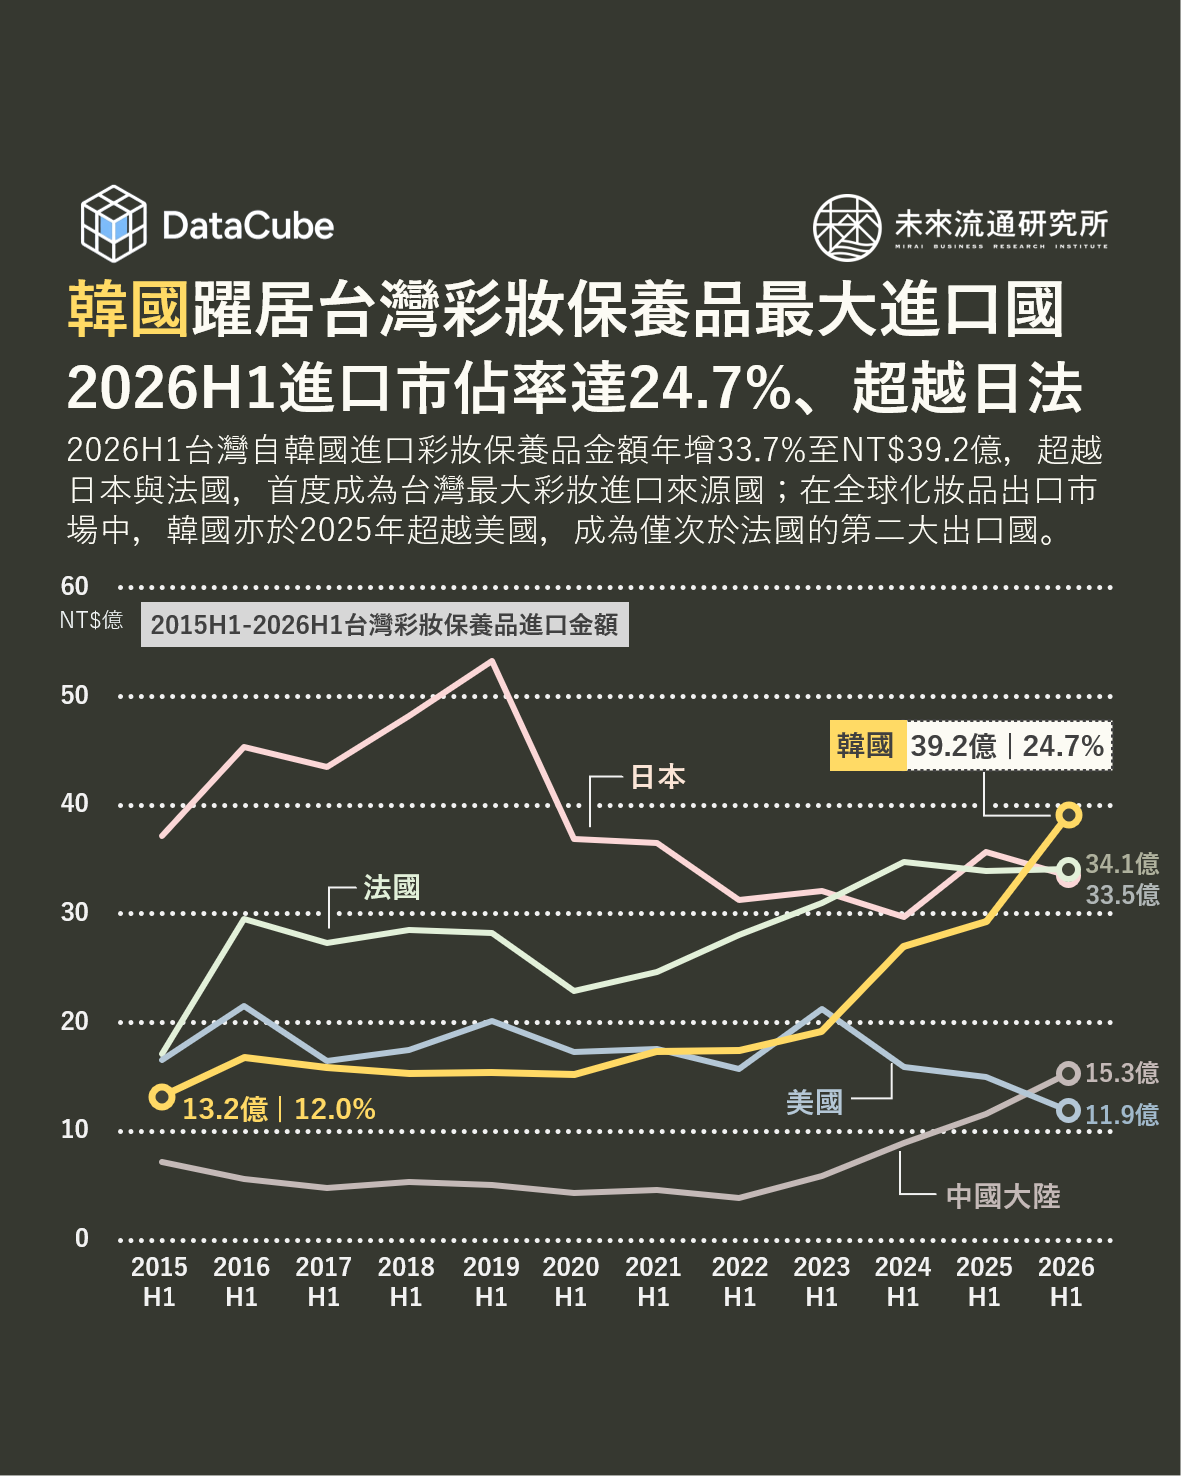
2026H1台灣自韓國進口彩妝保養品金額達NT$39.2億元,較2025年同期增長33.7%,佔整體進口比例達24.7%,超越法國(NT$34.1億、21.5%)及日本(NT$33.5億元、21.1%),首度成為台灣最大進口來源國。相較2015H1韓國進口額僅NT$13.2億、佔比12.0%,至2026H1進口規模已接近3倍,佔比同步提升12.7個百分點,顯示韓系美妝在台灣市場中已明確成為具規模優勢與持續性的主要供應來源。
韓系美妝在台銷售通路與商品供給同步擴張,亦為市場規模成長提供有利條件。除既有品牌代理與藥妝通路外,酷澎透過台灣站及跨境電商持續增加韓國美妝品牌與商品供給;實體通路方面,康是美自2025年底起陸續導入OLIVE YOUNG旗下BIOHEAL BOH、BRINGGREEN、colorgram及wakemake等四大品牌,截至2026年中已引進逾300項商品,並規劃於2026年將相關品牌布局擴展至全台120家門市。 線上跨境電商與大型實體藥妝通路同步增加韓系商品供給,有助於降低消費者取得門檻、提高新品與品牌導入速度,也使過去仰賴赴韓購買、代購或特定代理商的商品,更快速進入台灣主流零售市場。
另一方面,韓國彩妝品於全球市場的出口優勢亦持續增強。根據韓國食品醫藥品安全處統計,韓國美妝品出口額於2024年首度突破100億美元、達102億美元,2025年進一步增至114億美元,超越美國,成為僅次於法國的全球第二大化妝品出口國,2026H1出口額更進一步年增27.3%至70億美元,不僅出口規模持續擴大,Medicube、COSRX、Anua等韓國品牌亦分別進入美國Amazon、日本Qoo10、新加坡Shopee及TikTok Shop等主要電商與社群商務平台前段排名,顯示K-Beauty海外需求已不再高度集中於亞洲市場與單一明星商品,而是逐步建立更廣泛的全球銷售基礎。
產品創新亦為K-Beauty海外競爭力持續提升的重要基礎。近年韓國彩妝保養品牌積極朝醫美成分日常化、皮膚屏障與修護、再生保養、長壽美容、頭皮護理,以及特殊質地與使用體驗等方向發展,並持續將熱門成分延伸至不同品類與使用情境。例如2026上半年OLIVE YOUNG保養品類中,以PDRN為關鍵字的產品數較去年同期增加115%;在美國Amazon的PDRN熱銷及快速成長商品排行榜中,Anua、Medicube、COSRX及東國製藥旗下Centellian24等韓國品牌均位居前段,前10名亦以韓國品牌為主,反映韓系品牌在新興功效型保養領域具高度能見度。
登入會員即可下載完整圖解情報
收藏
圖解情報庫

 相關文章