零售產業

台灣零售&電商產業地殼變動:5兆元零售時代
台灣零售與電商產業地殼變動:5兆元零售時代

3個「2026台灣零售&電商產業地殼變動:5兆元零售時代」關鍵情報: 💡零售產業新里程碑:電商、百貨、超商三箭頭領軍,台灣內需邁入5兆元零售時代;電商規模可望首度突破NT$5000億 💡大型集團加速布局:電商、百貨、超商三大領先業別合計創造1.5兆元市場規模,成為跨產業資本競逐的零售戰略要地 💡零售產業內部指標:2026年整體零售產業推估年增4.9%,扭轉連續三年成長率下滑走勢;「非必需性零售」消費回升力道強勁 2026年台灣整體零售產業規模推估達NT$5.08兆元,年增4.9%,不僅較2025年微幅衰退0.2%的表現明顯改善,更可望首度跨越新台幣5兆元門檻,邁入新的市場規模階段。其中電商產業規模亦預估將首度突破NT$5千億,年增7.7%至NT$5201億元。 疫情期間帶動的市場擴張效應消退後,2023至2025年間台灣整體零售業營業額累計僅成長2.4%,但電商、百貨及超商三大箭頭業別分別成長6.5%、2.9%及10.0%,均優於整體市場表現,市場成長動能持續朝向領先通路集中。推估三大業態2026年合計將創造近NT$1.5兆市場規模,吸引國內外大型集團投入資本、擴張據點及推動併購整合,成為跨產業資本競逐的零售戰略要地。 觀察近年主要企業投資動態,超商領域中,2023年聯邦集團取得萊爾富經營權,2026年美廉社母公司三商家購完成OK超商收購案,並將相關股權移轉至全資子公司富達零售;百貨商場方面,日本三井不動產透過LaLaport與MITSUI OUTLET PARK雙品牌布局持續擴張,2025年在台商場營業額超越微風集團,躍居台灣第四大百貨商場經營體系。此外,遠東Garden City、台中漢神洲際購物廣場、D-ONE第一大天地等大型商業設施亦陸續投入營運或持續推進開發計畫;電商方面,酷澎持續擴大在台投資,2026年啟用第四座智慧物流中心,並於上半年躍居台灣流量第四高綜合電商平台;統一集團繼2024年取得Yahoo台灣電子商務合資公司80%股權後,2025年再取得PChome網路家庭30%股權,展現大型實體零售集團加速透過策略投資擴大數位通路布局。
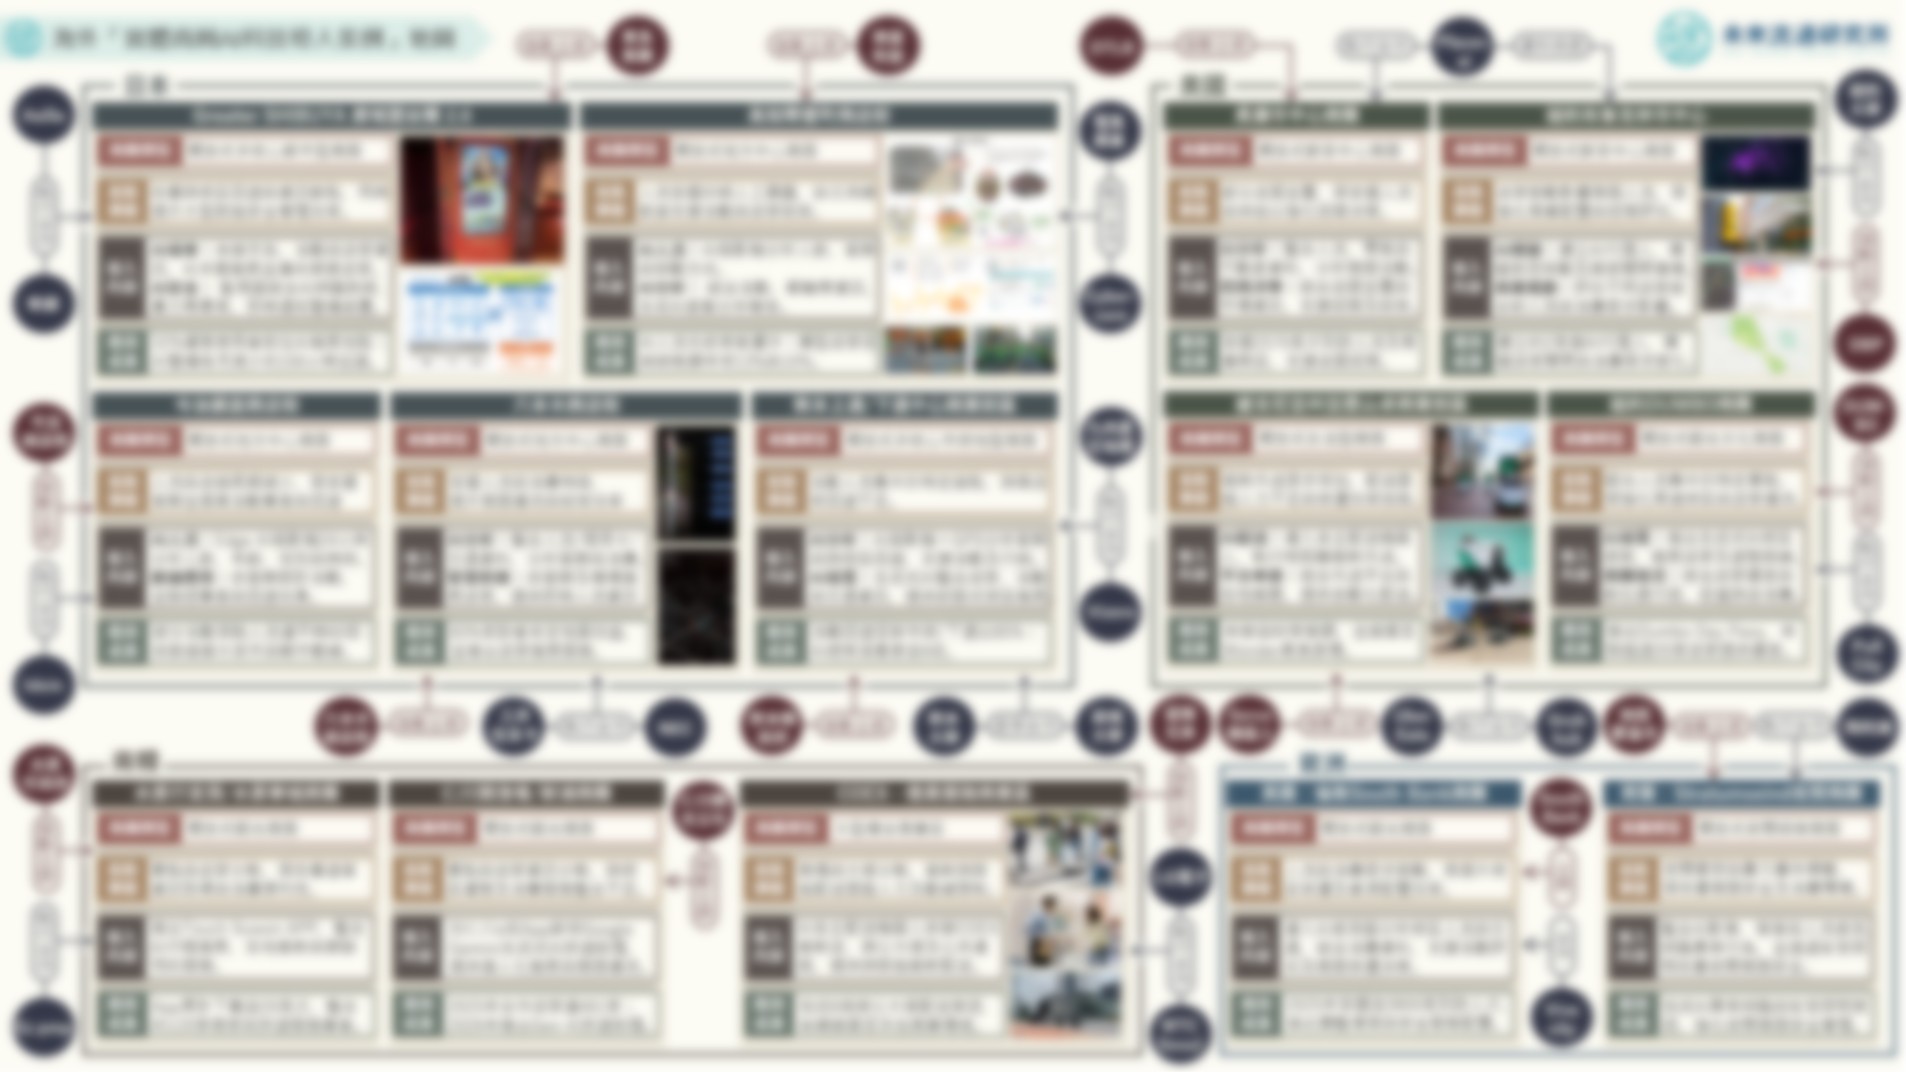
海外「實體商圈AI科技導入案例」地圖
海外「實體商圈AI科技導入案例」地圖

3個海外「實體商圈AI科技導入案例」地圖關鍵情報: 💡日韓商圈:AI串接商家資訊與消費服務;日本以數據分析強化商圈共同經營,南韓加速智慧觀光與實體場域自動化 💡歐美商圈:AI強化商業決策與區域資源配置;美國著重招商分析及跨店服務,歐洲聚焦公共空間利用與街區營運管理 💡台灣商圈:多元業態與消費活動匯聚,兼具跨店服務與場域管理需求,借鏡海外標竿經驗強化商圈協同服務與整體經營能力 隨著AI科技應用由個別店家的營運改善延伸至整體商業場域,實體商圈正成為智慧消費服務與區域協同經營的重要應用場域。由於實體商圈匯聚不同規模、業態及經營主體的店家,消費者到訪目的、移動動線及消費活動往往跨越單一商店,商圈整體經營不僅取決於個別店家的商品與服務,亦與跨店消費連結、區域資源整合及公共空間管理密切相關。個別業者導入科技雖可改善單店營運效率,卻難以獨立解決商圈整體導客、消費動線分散及跨店服務銜接等問題。因此,近年海外實體商圈AI科技導入方向已由個別店家的數位行銷與營運效率改善,逐步擴展至商圈整體的消費服務、經營決策及場域自動化,透過跨店資訊整合與區域性服務串聯,提升商圈整體經營效能。 從各國發展經驗觀察,日本與南韓透過智慧導覽、個人化推薦及觀光服務整合,串聯商圈內不同店家、商業設施與消費活動,強化跨店導客及消費服務的連續性;美國運用人流、交易及不動產等資料,支援商圈招商、商業需求分析與區域經營決策,協助辨識不同街區的消費特徵與商業發展機會;歐洲部分案例則將AI人流監測與公共空間管理相結合,透過分析人流分布、停留行為及場域使用情形,支援街區管理、公共設施配置及現場服務調整。上述應用雖具有不同的技術導入方向與場域需求,但共同特色在於均突破個別店家經營範圍,將AI科技由單店營運工具延伸為商圈共同服務與經營決策的支援機制,促進跨店消費連結、商業資源配置與場域管理之間的協同運作,逐步提升商圈整體服務品質與經營效能。 未來流通研究所本次以日本、南韓、美國及歐洲為主要調查對象,盤點具代表性的實體商圈AI科技導入案例,分析各案例面臨的發展課題、科技應用內容、實際導入成果、推動主體及合作單位,並結合台灣高人流商圈排名與場域特色分析,作為研析國內外實體商圈AI應用發展趨勢及台灣商圈科技導入方向的重要基礎。 登入會員即可下載完整圖解情報   單篇購買

台灣「生活&消費數據」趨勢解析:人口減量下的消費重組
台灣近十年「生活與消費數據」趨勢解析:人口減量下的消費重組

4個2015-2025台灣「生活&消費數據」趨勢解析關鍵情報: 💡 人口結構數據:人口紅利快速消退,高齡化、少婚化與少子化共同改變家庭結構與內需消費基本盤 💡 生活物價數據:日常飲食價格普遍攀升,醫療看護服務價格漲勢明確,國外旅遊為娛樂支出中價格漲幅最高項目 💡 消費趨勢數據:小家庭、單人戶與外食需求帶動便當與早餐等日常餐飲消費成長,健康投資成為新興消費動能 💡 商業環境數據:網購賣家持續擴張且成長向台北市集中,一手房市自高點回落,實體工商展覽加速復甦並創新高 2025年台灣正式進入超高齡社會,人口高齡化、少婚化與少子化,正持續改變家庭結構、生活型態與內需消費市場基礎。過去十年的生活與消費數據,也成為觀察台灣在人口減量趨勢下,內需消費市場重新配置的重要風向標。本次調查聚焦於人口結構、生活物價、高成長消費趨勢,以及商業活動與市場環境四大面向,透過關鍵數據描繪2015至2025年間台灣消費市場與商業環境的重要變化。

台灣「電子支付」產業關鍵數據解析
台灣「電子支付」產業關鍵數據解析

3個「台灣電子支付產業關鍵數據」關鍵情報: 💡競爭版圖:LINE Pay Money快速躍居市場首位,全功能錢包、零售生態系、交通生活型與金融帳戶整合型電支並行 💡市場規模:2026Q2電支帳戶、交易與儲值三大指標續創新高,LINE Pay Money成為帳戶數與交易額成長主要動力 💡共通策略:支付互通標準化、跨境支付雙向化、會員&點數與生態系整合,母體資源差異形成各平台業務結構與發展特色 為爭奪台灣持續擴大的非現金支付市場,近年除金融機構外,零售與電商集團、電信通訊、網路遊戲、社群平台及交通票證業者亦陸續跨足電子支付與第三方支付領域,推動數位支付由單純交易工具,逐步轉型為串聯金融服務、會員經營、消費導流與資金流動的重要商業基礎設施。在此趨勢下,電子支付相關數據已不僅反映支付市場自身成長規模,更可作為觀察消費支付行為、平台競爭態勢、資金流向及不同產業生態系整合能力的重要指標。透過註冊帳戶數、代理收付交易、轉帳匯兌及收受儲值等數據,不僅可掌握市場滲透與業務發展程度,亦能夠進一步辨識各平台在支付入口、用戶基礎及資金流量上的優勢與變化,為研判台灣金融科技與流通產業後續競合發展的重要依據。 2026Q2全台電支註冊帳戶數年增24.1%至4113萬戶;當季交易與收受儲值金額分別年增46.0%及4.2%,達NT$905.1億及NT$934.1億元,三項指標同創歷史新高,惟小額匯兌金額年減8.6%至NT$502.4億元。從市場集中度觀察,2026Q2帳戶數CR3(前三大業者集中度)自2024Q1的62%降至53%,但交易、匯兌與儲值金額CR3仍分別達71%、95%及89%,顯示實際交易與資金活動仍高度集中於少數大型業者。此外,隨LINE

台灣「畢業生就業流向&薪資變化」關鍵數據解析
台灣「畢業生就業流向與薪資變化」關鍵數據解析

3個台灣「畢業生就業流向&薪資變化」關鍵情報: 💡整體就業市場:近五屆畢業生就業人數四年間減少12.5萬人;製造業與批發零售業為TOP 2就業產業,但就業佔比同步下滑 💡地區就業市場:新竹縣市及台北市形成科技製造與知識密集型服務業兩類高薪產業聚落;新竹市畢業生平均年薪突破百萬 💡畢業生薪資與年資回報分化:製造與金融保險業初期薪資領先,專業科學及技術服務業3年薪資漲幅居首 台灣近年面臨少子化與工作年齡人口減少的雙重挑戰,產業人力競爭由擴大招募轉向爭取日益有限的青年人才,大專以上畢業生成為各產業補充新進人力及支撐長期發展的重要來源。本次調查顯示,台灣近五屆大專以上畢業生(各觀察年度近五屆畢業生合計)就業規模呈現明確下降趨勢,由2021H2的90.4萬人降至2025H2的77.9萬人,四年間減少約12.5萬人,累計降幅達13.9%,且各年度均持續下滑,顯示青年新進勞動力減少並非短期景氣波動,而是少子化由教育體系傳導至勞動市場的結構性現象。新進勞動力總量持續縮減,意味著各產業即使維持原有吸納佔比,實際取得招募人數仍可能下降,導致產業間人力競爭日益加劇,薪資、工作條件與職涯發展差距亦被進一步放大,有限人才更加集中流向具相對優勢的產業領域。 觀察畢業生主要就業產業分布結構,可以看到製造業與批發零售業為最主要就業領域,2025H2就業佔比達19.6%及16.7%,合計吸納逾三分之一的畢業生就業人口。兩大產業龐大的就業母體、多元職務類型,以及持續存在的新增與遞補需求,使其具備其他產業難以取代的人才吸納基礎。不過,2025H2兩者合計吸納佔比已自2021H2的39.3%降至36.3%,就業人數同步自35.5萬人降至28.3萬人,減少約7.2萬人,佔同期減少總人數的57.5%,顯示其就業人數下滑不僅受到畢業生總量縮減影響,在有限青年人才中的相對吸納能力亦有所減弱;相較之下,醫療保健&社會工作、營建工程、專業科學&技術服務以及金融保險業為本次調查中就業佔比增幅較高的產業,近四年分別攀升0.5至1.6個百分點。其中醫療保健、金融保險以及專業技術服務業就業佔比上升,主要係因其人才流入減幅低於整體市場,顯示相關產業在青年就業人口普遍縮減下,仍維持相對穩定的人才吸納規模;營建工程業則為少數就業佔比與人數同步攀升的產業,呈現實質人力需求擴張。 進一步觀察大專以上畢業生區域薪資差異,可以看到新竹縣市受半導體及資訊電子產業高度集中帶動,畢業生薪資水準大幅領先其他地區,尤其新竹市平均年薪更突破新台幣百萬元大關;台北市、桃園市及新北市則分別依靠知識密集型服務業、科技製造業及多元都會產業,形成薪資第二梯隊;台中市、台南市與高雄市以金屬機電、傳統製造及區域服務業為主要產業基礎,薪資水準相對較低,但近年普遍維持穩定成長。從調查結果可以看到,畢業生薪資差距不僅受到就業所在地區都市規模影響,更與當地高附加價值產業的集中程度、企業薪資結構及專業職務佔比密切相關。其中資訊電子工業高度集中的新竹縣市,以及金融、資通訊與專業服務業集中的台北市,分別形成科技製造業與知識密集型服務業兩類高薪產業聚落。 大專以上畢業生不僅是基層及專業職務的重要新進來源,亦為產業培養技術人才、管理幹部與接班梯隊的基礎,其就業流向除反映勞動市場變化外,亦可作為觀察各產業人才吸納能力與長期發展潛力的重要指標。未來流通研究所彙整2021H2至2025H2五個年度觀察期的台灣大專以上畢業生就業規模及主要就業產業分布,並結合主要縣市畢業生薪資水準、各業別不同畢業年資族群平均薪資與3年薪資漲幅等關鍵數據,分析台灣產業人才流動、薪資回報與人力競爭結構,作為研判產業未來發展趨勢的重要參考依據。此外,考量單一年度畢業生就業情形較易受到升學、服役、延後就業、畢業時點及短期景氣波動等因素影響,本次調查以各觀察年度最近五屆大專以上畢業生合計資料進行分析,透過擴大觀察範圍降低個別年度特殊因素造成的波動,以更穩定掌握畢業生進入勞動市場後的就業流向與結構變化。 登入會員即可下載完整圖解情報

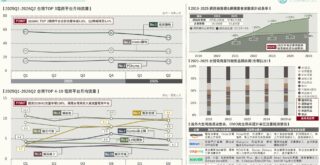
台灣「2026H1電商平台流量」版圖變化
台灣「2026H1電商流量」版圖變化

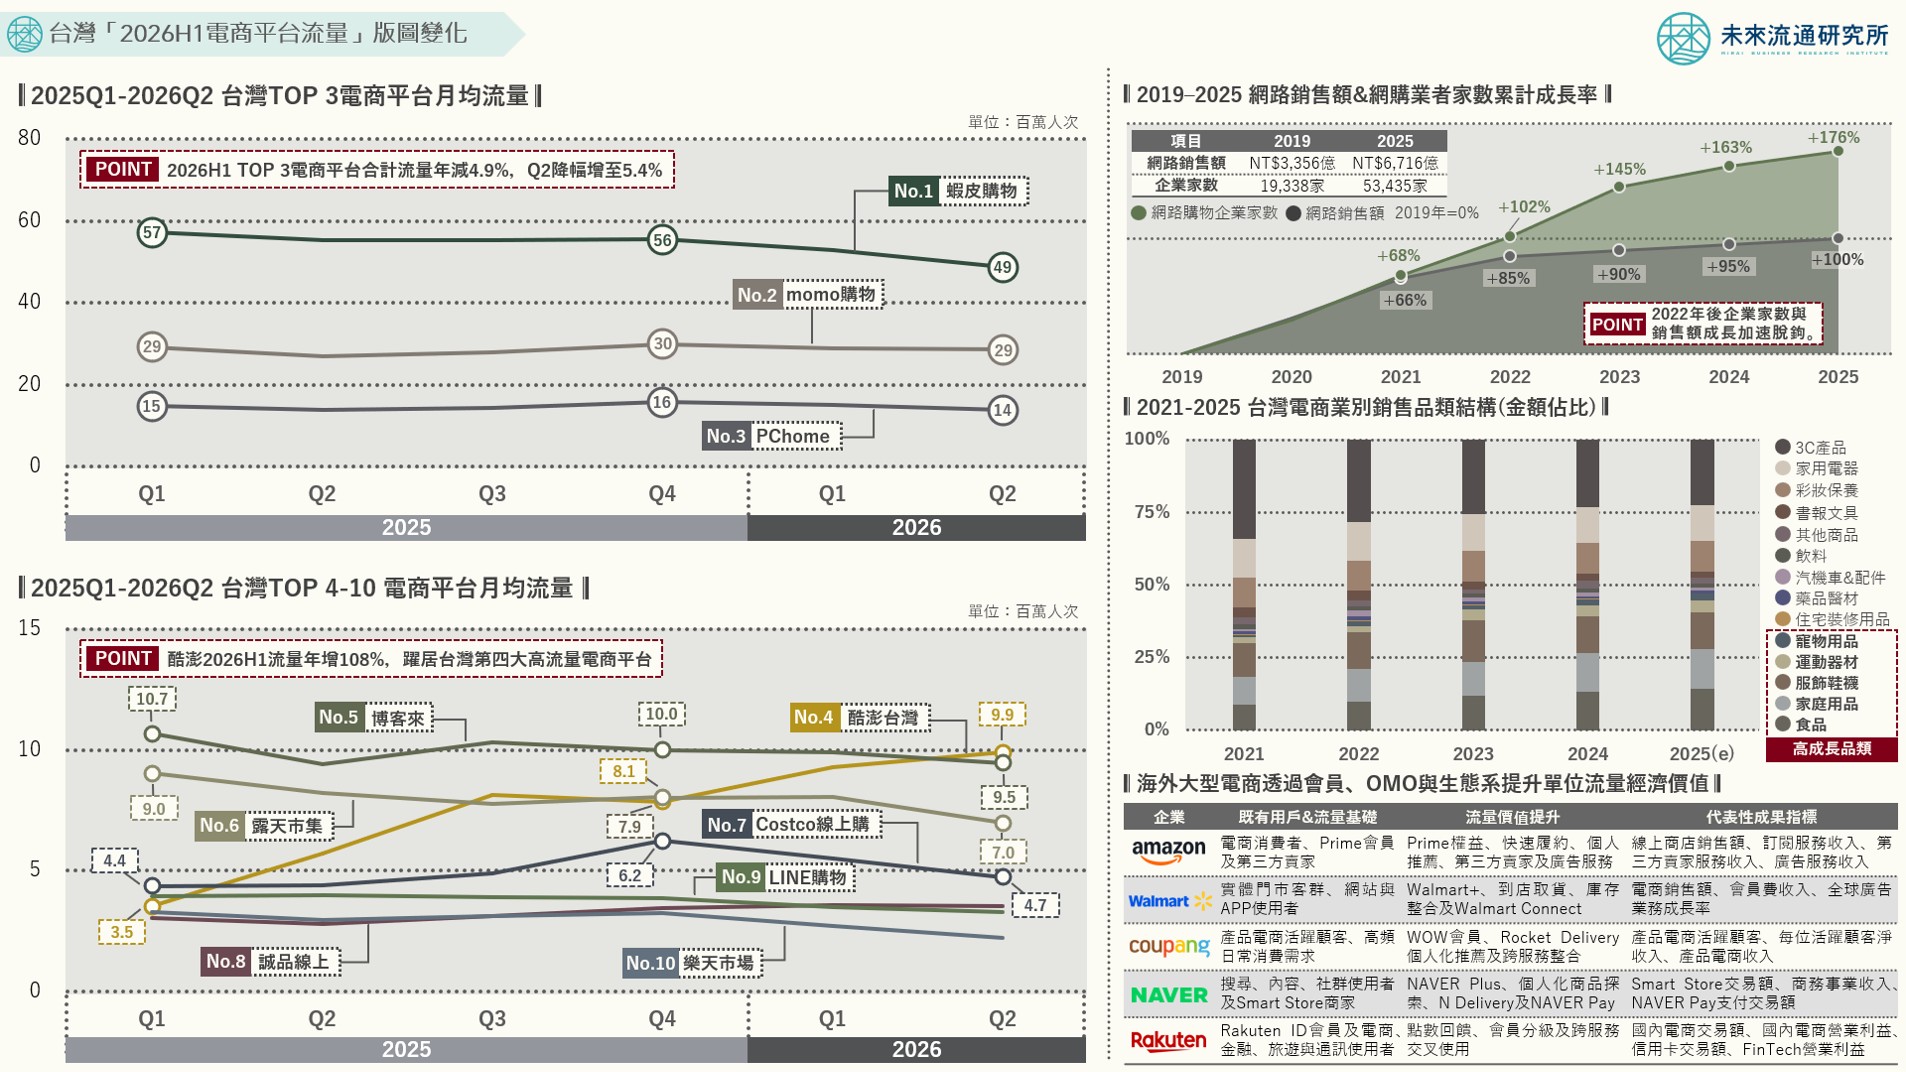
3個「2026H1電商平台流量」版圖變化關鍵情報: 💡TOP 10電商平台流量:2026H1合計月均流量年減0.8%至1.35億人次,酷澎台灣逆勢倍增108%、躍居流量排名第四 💡流量通膨下的成長模式:網購業者家數與銷售額成長脫鉤,海外大型電商透過會員、OMO與生態系提升單位流量經濟價值 💡電商品類趨勢變化:由3C高度集中轉向生活消費多元化,2025年3C&家電合計佔比降至34.7%,食品與家庭用品增至28.0% 台灣大型電商平台流量版圖正進入競爭加劇與結構快速重整的發展階段。本次調查顯示,2026H1台灣前十大電商平台合計月均流量年減0.8%至1.35億人次。前三大平台蝦皮購物、momo購物及PChome合計月均流量年減4.9%至9404萬人次,佔前十大平台總流量比例自72.4%降至69.5%。相較之下,酷澎台灣月均流量由2025H1的462萬人次大幅增至2026H1達959萬人次,2026Q2進一步攀升至990萬人次,超越博客來、躍居電商平台流量排名第四。 未來流通研究所彙整2025Q1至2026Q2台灣TOP 10電商平台月均流量走勢,並結合網路銷售額與網購業者家數累計成長率、電商銷售品類結構等關鍵數據,同時參照海外大型電商透過會員經營、OMO整合與生態系布局提升單位流量經濟價值的發展模式,作為研判流量通膨環境下台灣電商市場競爭結構與未來發展趨勢的參考依據。 登入會員即可下載完整圖解情報  

2019-2025台灣「零售電商TOP 20」集團版圖變化

3個台灣「零售電商TOP 20」集團版圖變化關鍵情報: 💡Top 10業者分析:生活型零售持續集中,統一超商、全聯、Costco為三大成長引擎;Costco與蝦皮購物展現強勁成長力道 💡Top 11-20業者分析:大型複合式商場、美妝藥局及新興電商平台為高成長企業重心,酷澎台灣營收CAGR居TOP 20業者之冠 💡日本零售產業結構變化參照:超高齡社會下B2C電商與藥妝藥局通路快速成長,民生基礎型通路更具規模化經營優勢 近年台灣零售與電商市場正由單一通路競爭逐步轉向大型企業集團間的生態系競逐。觀察大型企業競爭力與版圖變化,不僅有助於掌握主要業者營收排名與市場集中度消長,更能夠進一步檢視大型集團在併購整合、跨業投資、通路布局、數位平台經營及會員生態系建構等方面的發展策略與市場影響力。另一方面,隨著各零售業態間界線日益模糊,便利商店、超市量販、百貨商場、專賣零售及電商平台間的競爭關係亦持續重組。因此,觀測TOP 20零售與電商企業本業營收排名及版圖變動,不僅能夠反映個別企業成長動能與經營成果,更是觀察整體零售市場資源集中、產業整合及競爭結構演變的重要領先指標。

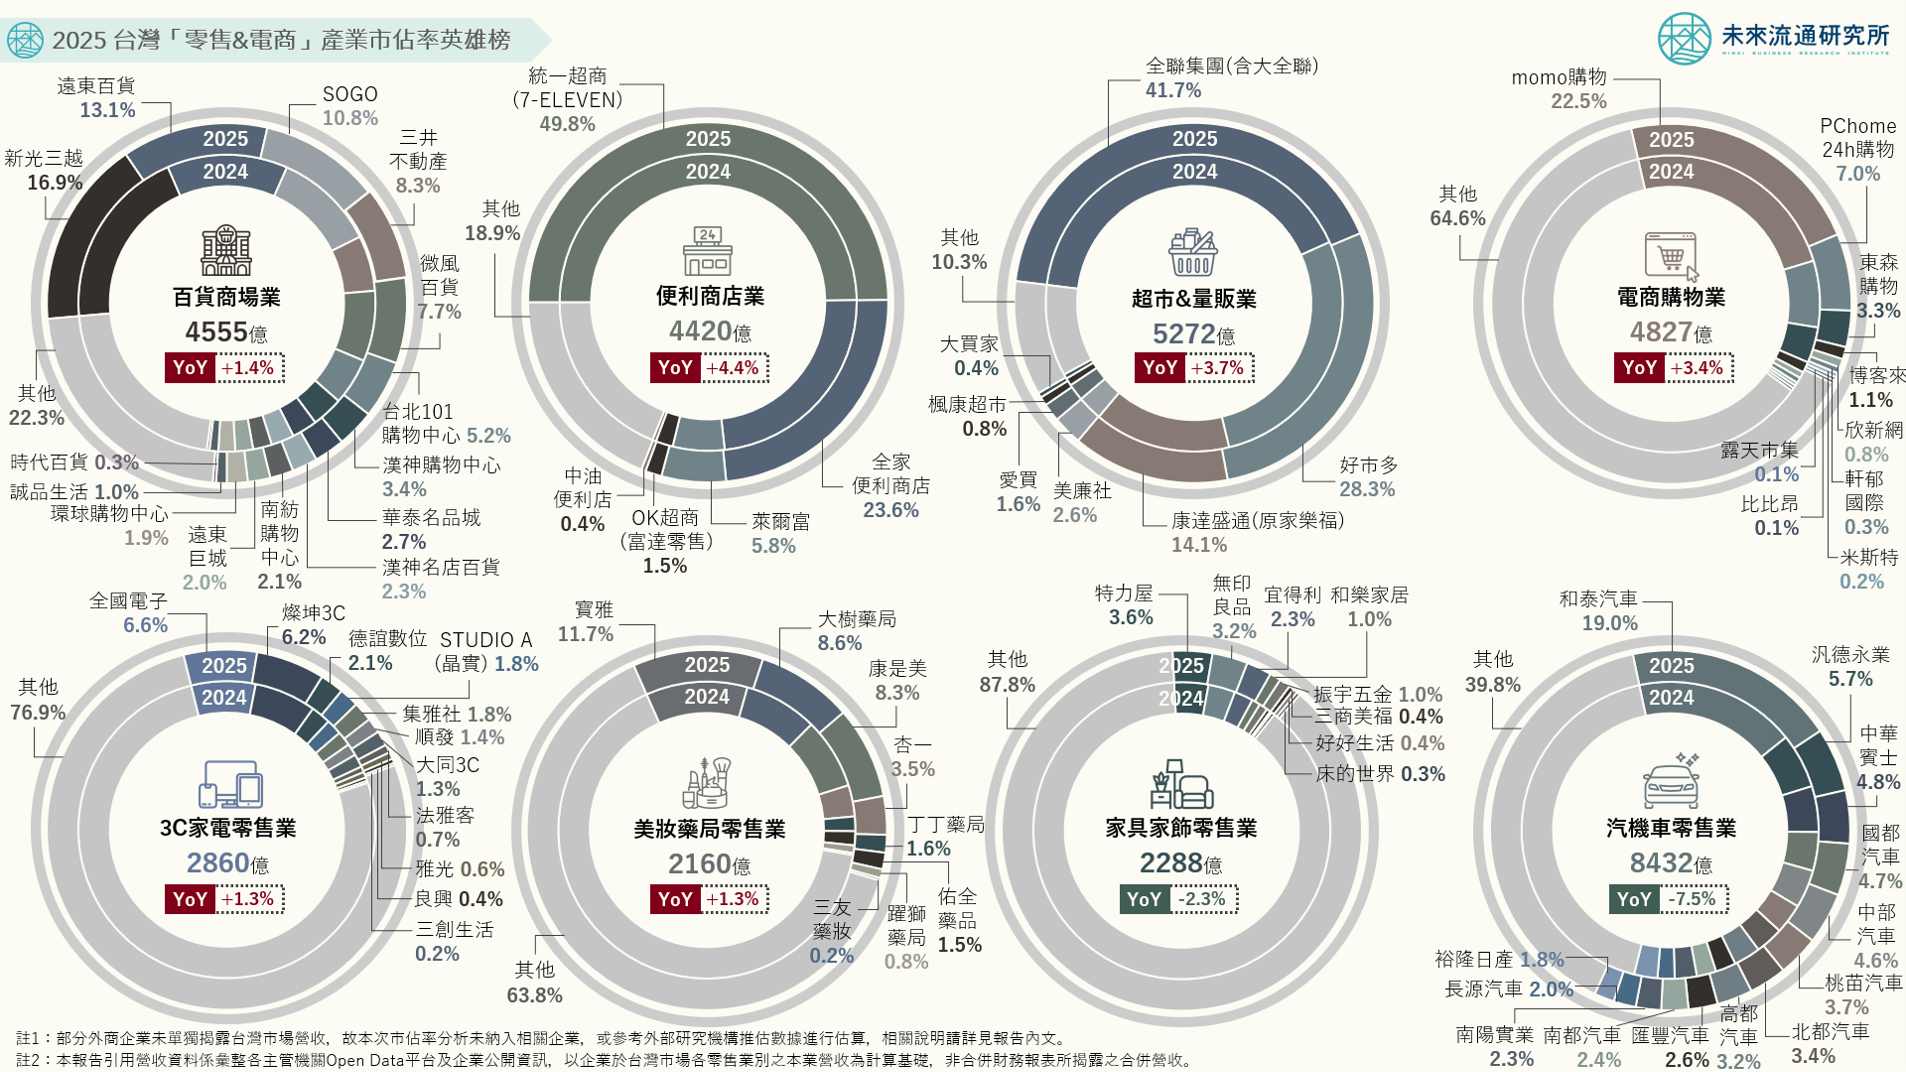
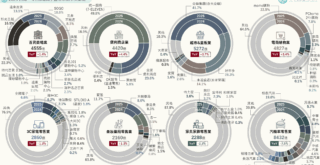
2025 台灣「零售&電商」產業市佔率英雄榜
2025台灣「零售與電商」產業市佔率英雄榜

3個台灣2025「零售&電商」產業市佔率關鍵情報: 💡便利商店&超市量販:便利商店與超市量販業CR 3達79.2%及84.1%,產業集中度創下新高,全聯與好市多市佔增幅最高 💡百貨商場&電商購物:百貨商場業三井不動產超越微風、躍升第四大百貨集團;電商產業邁入本土與國際平台全面競爭新階段 💡專賣零售通路:3C家電業由全國電子穩居龍頭;家具家飾業規模下滑、市佔結構分散;美妝藥局業加速朝大型連鎖通路集中 本次調查顯示,台灣零售市場雖因業態特性不同而呈現多元競爭結構,但大型企業憑藉資本規模、供應鏈整合、數位會員經營及品牌資源等競爭優勢,持續提升於各零售業別中的市場影響力,同步推升市場集中化與產業整合趨勢。另一方面,近年跨國企業加速布局台灣市場、大型商業開發案陸續落成,以及數位平台與新興商業模式快速發展,亦持續改變各零售業別競爭版圖,預期未來市場結構與企業市佔率變化幅度,為觀察台灣零售產業發展的重要指標。 未來流通研究所彙整台灣零售與電子商務產業相關數據,結合各企業在台營業額估算主要零售業別市佔率,定期發布各業別市佔率變化,並透過市佔結構及歷年變動分析,歸納2025年台灣零售市場競爭版圖所反映的產業動向與發展趨勢,作為觀察零售與電子商務產業競爭結構及市場變化的重要參考依據。 登入會員即可下載完整圖解情報   單篇購買

台灣「便當經濟」關鍵數據與趨勢動向

3個「台灣便當經濟產業規模與趨勢動向」關鍵情報: 💡市場現況:2025年便當經濟規模達NT$530.3億,2019-2025年間CAGR達13.0%,便當專賣店與超商/超市/量販佔比最高 💡市場預估:2030年便當經濟規模推估達NT$712.0億至NT$846.3億元,零售業即食餐飲商品成為超高齡社會餐飲關鍵成長動能 💡市場競爭:2025年便當銷售額與餐飲業規模比例增至5.8%,健康餐盒成為具品牌化、規模化及連鎖經營能力的新興餐飲業態 便當市場不僅反映民眾日常餐食消費需求,亦為觀察人口結構與生活型態轉變、零售餐飲融合及高齡化社會發展的重要指標。相較於傳統餐飲市場,便當兼具外食便利性與居家用餐特性,橫跨餐飲服務、即食食品與生活服務等多項產業領域,在日本被視為中食(日本產業用語,泛指介於外食與內食之間,消費者購買後可直接食用或簡單加熱即可食用之現成食品)市場的重要核心品類,與飯糰、壽司、熟食等商品共同構成龐大的即食餐食產業,亦為便利商店、食品超市及惣菜(熟食)專門店最重要的鮮食商品之一,其發展趨勢往往能夠率先反映消費者飲食習慣、家庭結構及餐食供應模式的變化。近年在台灣單身人口增加、雙薪家庭普及、外送服務成熟,以及健康飲食意識提升等因素影響下,便當已逐漸由過去以價格導向的基礎餐食,發展為涵蓋健康餐盒、企業團膳、機能餐及高齡營養配餐等類別的多元化市場。 本次調查顯示,2019-2025年台灣便當市場規模自NT$254.6億元成長至NT$530.3億元,六年間市場規模累計增加NT$275.7億元,年複合成長率(CAGR)達13.0%。以販售通路結構觀察,台灣便當市場主要由五大通路型態構成。其中規模最大的「便當專賣店&自助餐」體系屬於專業餐飲通路,反映消費者對於現做餐食、多元菜色及健康飲食的需求;規模居次的「超商鮮食、超市及量販店」屬於零售業即食餐飲通路,反映零售業鮮食化與餐飲零售化的獨特發展趨勢;「其他餐飲通路」涵蓋早餐店、麵店、小吃店、餐廳、攤販及咖啡館等非便當專賣業者所販售的外帶餐盒商品,代表餐飲業者因應外帶外送需求成長而發展出的餐盒化經營模式;「鐵路便當」與交通運輸、觀光旅遊及地方特色飲食文化密切相關;「餐盒&即食食品零售通路」則主要涵蓋非餐飲體系的餐盒販售據點、無現場烹調行為的零售型餐盒業者,以及部分特殊場域銷售通路。 另一方面,近年隨大型餐飲集團、新興健康餐盒品牌及零售通路陸續投入台灣便當與餐盒市場,推動整體產業逐步由過往以單店經營能力與區域客源經營為核心的傳統地方型餐飲業態,轉向以品牌經營、中央廚房、供應鏈管理、加盟體系以及規模經濟等綜合能力為核心的現代化連鎖競爭市場。上述發展不僅提高市場集中度,亦同步使台灣便當產業由過往高度分散的市場結構,朝向連鎖品牌與區域特色業者共同競爭的市場生態。 未來流通研究所首度針對台灣「便當經濟」市場規模及未來發展進行系統性彙整與推估,並整合便當銷售額與整體餐飲業規模比例、各銷售通路年化成長率(CAGR)、指標性連鎖便當(餐盒)品牌展店變化,以及日本惣菜(熟食/中食)市場商品結構、通路發展與消費趨勢等多元指標,從市場規模、通路演變、品牌競爭及國際比較等面向,全面解析台灣便當經濟的發展現況與未來趨勢,作為觀測產業發展、企業策略規劃及投資布局的參考依據。 登入會員即可下載完整圖解情報  

2019-2030 台灣「運動經濟」關鍵數據&趨勢動向
台灣「運動經濟」關鍵數據與趨勢動向

3個「台灣運動經濟關鍵數據&趨勢動向 」關鍵情報: 💡市場現況:2025年台灣運動經濟規模達NT$1190億,運動用品&服飾消費及運動課程&健身房消費佔比達57.4%及34.6% 💡市場預估:2030年運動經濟規模將達NT$1300至NT$1600億,商業化運動服務為推動運動經濟市場價值提升重要引擎 💡細項分析:市場成長動能轉向運動服務、運動內容及觀賞型消費;新北市運動經濟規模最高,台北市、新竹市人均支出領先 2025年台灣民眾規律運動比例達35.6%,創下近十年新高,不僅顯示運動已成為民眾日常生活的重要組成,亦為運動相關消費市場提供穩定成長動能。在運動參與基礎持續擴大帶動下,台灣運動經濟規模近年維持穩健成長。依主管機關運動部統計架構,台灣運動經濟市場可劃分為運動用品&服飾關聯消費、運動課程&健身房關聯消費、運動賽事&媒體關聯消費,以及電玩競賽關聯消費等四大領域,涵蓋民眾實際參與、裝備購置至觀賽娛樂等多元運動消費行為。本次調查顯示,台灣整體運動經濟市場規模自2019年的NT$980.6億元成長至2025年達NT$1190.1億元,六年間增加NT$209.5億元,累計成長幅度達21.4%。 從市場結構觀察,運動用品&服飾關聯消費為台灣整體運動經濟市場中規模最大的類別,顯示運動服飾、運動鞋及運動器材等商品支出仍為市場發展的重要基礎;調查期間成長幅度最高的領域為運動賽事&媒體關聯消費,反映近年職業運動發展、國際賽事關注度提升及數位內容消費普及;運動課程&健身房關聯消費則為增額規模最大的項目,對整體運動經濟市場成長貢獻度超過50%,為近年推動運動經濟規模擴張的主要動能。此外,台灣運動消費市場呈現高度集中於六都的發展特徵,六都合計運動消費支出佔全台運動經濟規模超過四分之三,顯示區域運動經濟發展與人口聚集程度、所得水準,以及商業化運動服務與場館設施供給密度具有高度關聯性。 未來流通研究所首度針對台灣運動經濟消費市場規模、消費結構及成長趨勢進行系統性彙整與分析,並透過預測模型推估未來市場發展方向。同時結合台灣與主要國家健身房人口滲透率比較、六都運動經濟規模佔比、人均運動消費支出及區域發展差異等關鍵指標,解析台灣運動經濟發展現況與未來成長潛力,作為評估市場發展趨勢及產業布局的重要參考依據。 登入會員即可下載完整圖解情報