旅遊產業

海外「實體商圈AI科技導入案例」地圖
【產業地圖圖解】海外「實體商圈AI科技導入案例」地圖

3個海外「實體商圈AI科技導入案例」地圖關鍵情報: 💡日韓商圈:AI串接商家資訊與消費服務;日本以數據分析強化商圈共同經營,南韓加速智慧觀光與實體場域自動化 💡歐美商圈:AI強化商業決策與區域資源配置;美國著重招商分析及跨店服務,歐洲聚焦公共空間利用與街區營運管理 💡台灣商圈:多元業態與消費活動匯聚,兼具跨店服務與場域管理需求,借鏡海外標竿經驗強化商圈協同服務與整體經營能力 隨著AI科技應用由個別店家的營運改善延伸至整體商業場域,實體商圈正成為智慧消費服務與區域協同經營的重要應用場域。由於實體商圈匯聚不同規模、業態及經營主體的店家,消費者到訪目的、移動動線及消費活動往往跨越單一商店,商圈整體經營不僅取決於個別店家的商品與服務,亦與跨店消費連結、區域資源整合及公共空間管理密切相關。個別業者導入科技雖可改善單店營運效率,卻難以獨立解決商圈整體導客、消費動線分散及跨店服務銜接等問題。因此,近年海外實體商圈AI科技導入方向已由個別店家的數位行銷與營運效率改善,逐步擴展至商圈整體的消費服務、經營決策及場域自動化,透過跨店資訊整合與區域性服務串聯,提升商圈整體經營效能。

台北101&信義商圈為台灣2026H1最熱景點
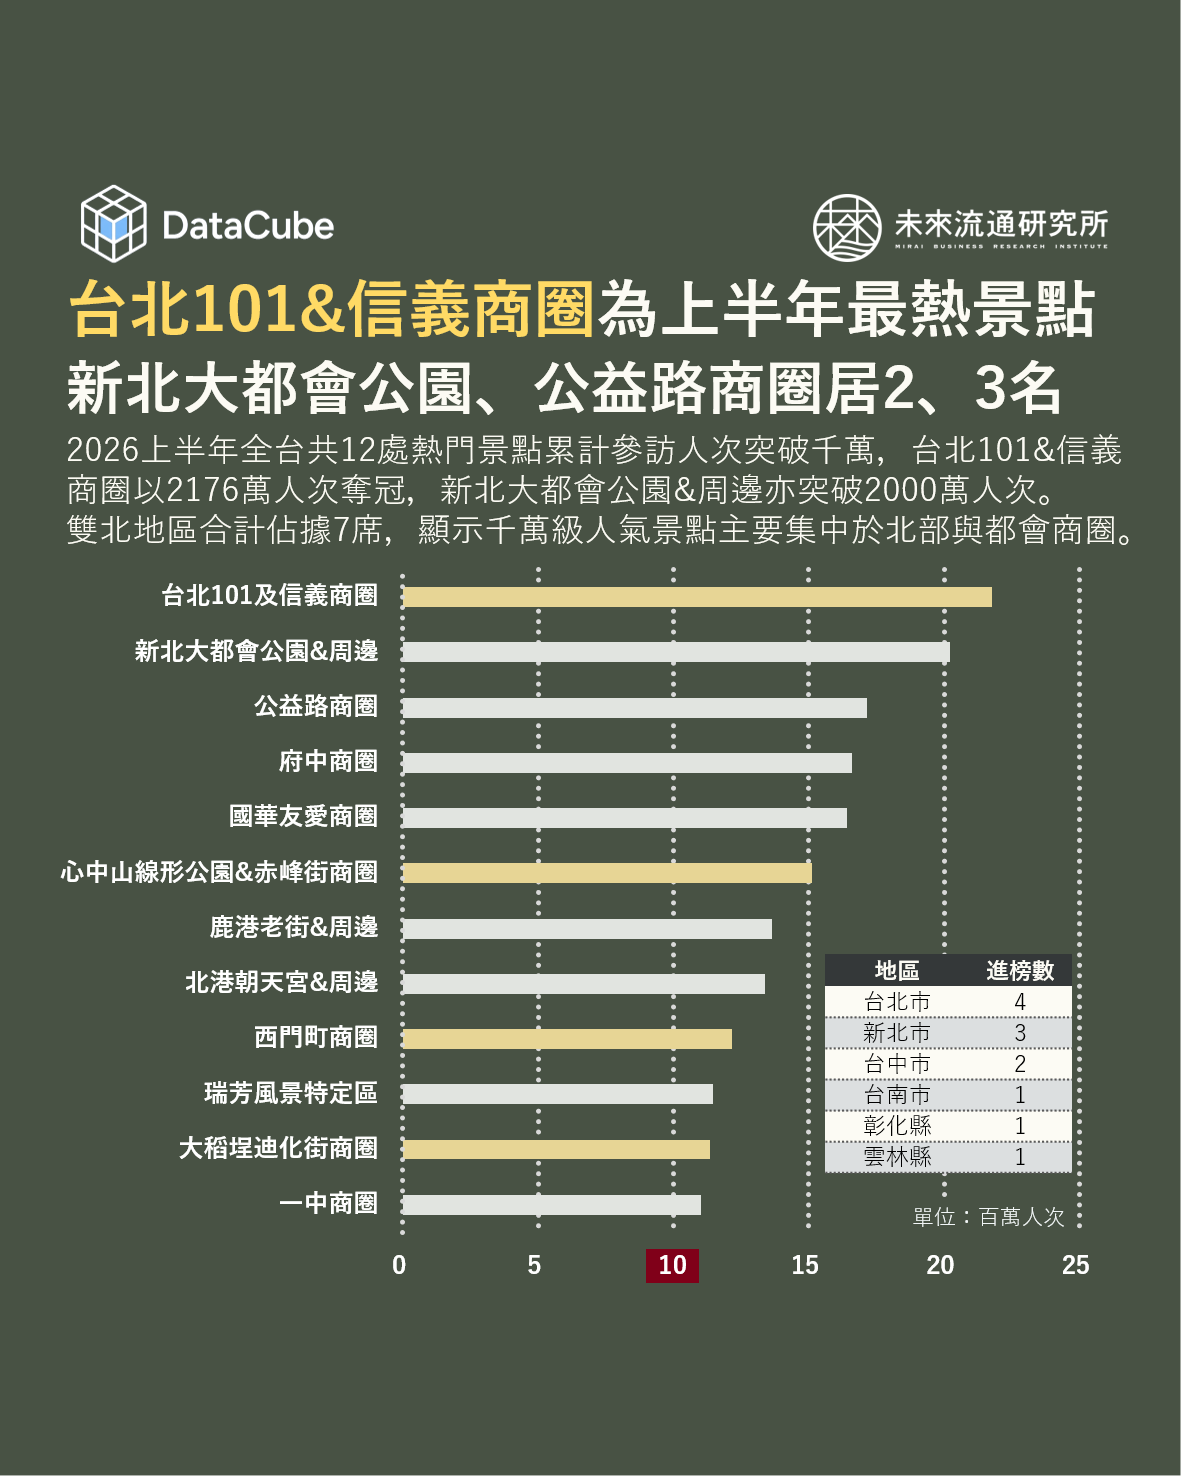
【DataCube】台北101&信義商圈為台灣2026H1最熱景點

2026上半年全台共有12處熱門景點累計參訪人次突破千萬,其中台北101&信義商圈以2176萬人次居冠,新北大都會公園&周邊地區以及台中公益路商圈則分別以2020萬與1716萬分居第2、3名。TOP 3景點上半年合計參訪人次達5912萬,顯示大型都會商圈及結合公園、商業機能的複合型場域,具備相當高的人流集聚能力。 從區域分布來看,2026H1千萬級人氣景點明顯集中於北部及主要都會區。本次進榜12處景點中,台北市共有4處、新北市3處,雙北合計占7席,為全台千萬級人氣景點最主要聚集區域;其次為台中市2處,台南市、彰化縣及雲林縣則各有1處進榜,顯示高人流景點仍以人口密集、商業機能完善的都市生活圈為核心。 依月度數據觀察,各類熱門景點的人流型態呈現明顯差異。台北101及信義商圈、公益路商圈、心中山及赤峰街、西門町、一中商圈等各月人流相對穩定,顯示成熟都會商圈除假日與觀光客群外,亦有餐飲、購物及日常生活消費支撐,因此對單一節慶或大型活動的依賴程度相對較低。相較之下,活動、節慶或觀光目的性較強的場域,月度人流波動則更為明顯。例如新北大都會公園受2026新北燈會帶動,2月單月人流達660萬人次,約占上半年總人次三分之一;北港朝天宮及周邊地區4月適逢白沙屯媽祖徒步進香抵達北港,單月人流升至315萬人次,為上半年高峰;鹿港老街及周邊地區亦在2月達274萬人次,主要受春節9天連假帶動,走春、天后宮參拜及老街餐飲購物需求同步增加,加上地方新春市集與節慶活動集中舉辦,共同推升單月觀光人流。 進一步依場域特性分析,進榜景點大致可區分為兩種類型。第一類為都會型購物餐飲商圈,包括台北101及信義商圈、公益路商圈、府中商圈、國華友愛商圈、心中山及赤峰街、西門町商圈及一中商圈等,此類場域以零售、餐飲、娛樂及日常休閒活動為主要吸引力,具備較完整的商業服務機能,亦為本次榜單中佔比最高的類型;第二類則為觀光景點與周邊商業共生型場域,如鹿港老街及周邊地區、北港朝天宮及周邊地區、瑞芳風景特定區,以及大稻埕迪化街商圈等,其人流主要由歷史文化、宗教信仰、自然景觀或特色街區所帶動,並進一步延伸至周邊餐飲、伴手禮、零售及生活服務消費,形成觀光與商業活動相互支撐的街區經濟。

台灣「電子支付」產業關鍵數據解析
【商業數據圖解】台灣「電子支付」產業關鍵數據解析

3個「台灣電子支付產業關鍵數據」關鍵情報: 💡競爭版圖:LINE Pay Money快速躍居市場首位,全功能錢包、零售生態系、交通生活型與金融帳戶整合型電支並行 💡市場規模:2026Q2電支帳戶、交易與儲值三大指標續創新高,LINE

台灣出國旅遊消費金額「突破一兆元」
【DataCube】台灣出國旅遊消費金額「突破一兆元」

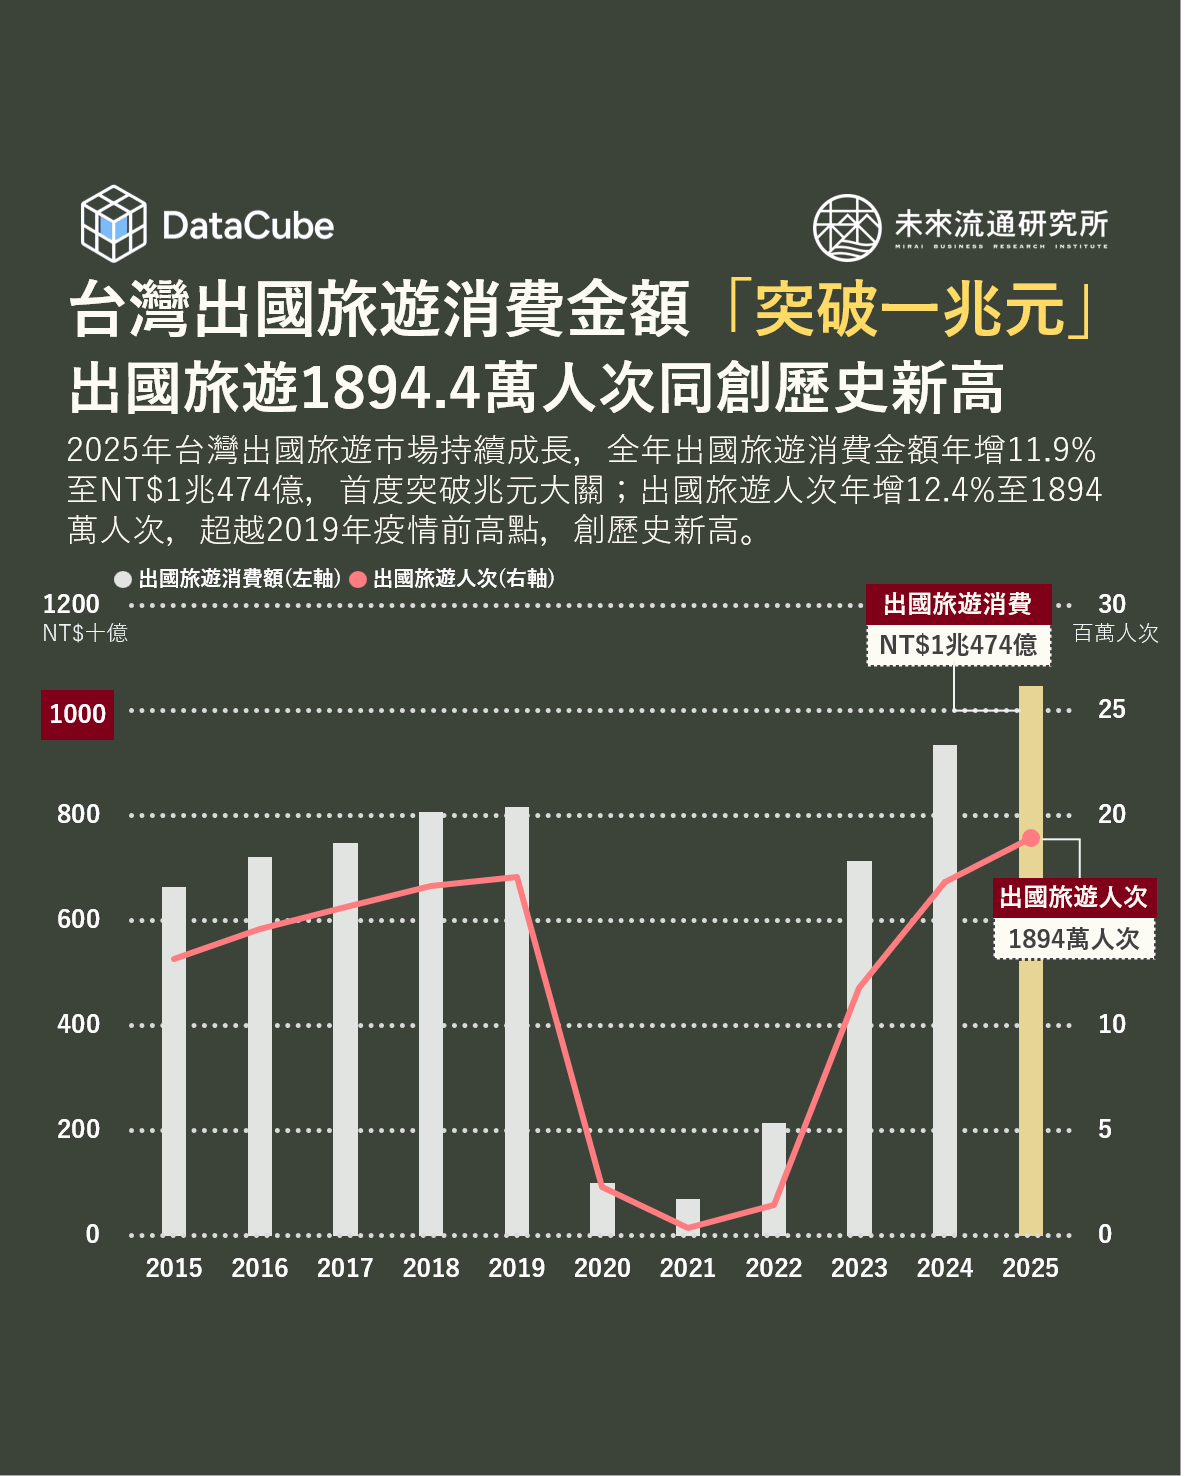
2025年台灣出國旅遊市場規模再創新高!根據交通部觀光署資料,全年旅遊總消費金額年增11.9%至NT$1兆474億元,首度突破兆元大關;同期出國旅遊人次亦年增12.4%至1894萬人次,首度超越2019年的1710萬人次,雙雙創下歷史新高。歷經2020至2022年疫情衝擊後,台灣出國旅遊市場自2023年快速復甦,旅遊消費金額由2023年的NT$7134億增至2025年的NT$1兆474億元,兩年間成長46.8%;同期出國人次亦由1180萬增至1894萬人次,增幅達60.5%。短短兩年間出境旅遊規模大幅擴張,顯示台灣出國旅遊市場已由疫後復甦進一步邁入新的成長階段。 若與2019年疫情前高點相較,2025年出國旅遊人次增加10.8%,旅遊總消費金額則成長28.1%,消費規模擴張速度明顯高於旅次;主因在於每人每次平均出國支出已由2019年的NT$4.8萬提高至2025年的NT$5.5萬元,增幅達15.7%。此外,12歲以上國人全年至少出國一次的比例亦由2019年的35.2%提高至38.9%,增加3.7個百分點,平均每人出國次數亦由0.72次增至0.81次,顯示不僅既有旅客持續出國,出國旅遊人口涵蓋率與旅遊頻率也同步提高。 另一方面,自由行與數位自主規劃的普及亦為疫情後出境旅遊市場的重要結構變化。2025年個人旅遊占出國旅次比例達75.6%,其中完全未委託旅行社、全程自行安排者達61.5%,高於2024年的58.0%及2019年的44.9%;團體旅遊占比則由2019年的35.0%降至24.4%。與此同時,60.1%的出國旅次曾透過網路訂購旅遊相關產品,高於2024年的57.4%及2019年的43.4%,其中網路購買國際機票與國際訂房的比率分別達50.1%及46.9%。 顯示線上機票、住宿與旅遊服務平台已成為出國旅遊消費的重要入口,也提高旅客自行組合機票、住宿與當地活動的便利性。 雖然出國旅遊(Outbound

台灣「畢業生就業流向&薪資變化」關鍵數據解析
【商業數據圖解】台灣「畢業生就業流向與薪資變化」關鍵數據解析

3個台灣「畢業生就業流向&薪資變化」關鍵情報: 💡整體就業市場:近五屆畢業生就業人數四年間減少12.5萬人;製造業與批發零售業為TOP 2就業產業,但就業佔比同步下滑 💡地區就業市場:新竹縣市及台北市形成科技製造與知識密集型服務業兩類高薪產業聚落;新竹市畢業生平均年薪突破百萬 💡畢業生薪資與年資回報分化:製造與金融保險業初期薪資領先,專業科學及技術服務業3年薪資漲幅居首

2025台灣「餐飲與觀光休閒」產業市佔率英雄榜
【商業數據圖解】2025台灣「餐飲與觀光休閒」產業市佔率英雄榜

3個台灣2025「餐飲&觀光休閒」產業市佔率關鍵情報: 💡餐飲產業:一般餐廳業以多品牌集團為主要成長動能;咖啡館業集中度居首位;中型速食、連鎖早餐、空廚業者成長亮眼 💡旅遊產業:觀光旅館業成長集中於都會區,台北W及台北漢來表現亮眼;大型旅行社市佔率下滑,旅遊服務市場朝多元化發展 💡休閒產業:遠雄巨蛋與北捷遊憩事業成長顯著,都會型場館成為休閒市場新動能;健身及運動服務業CR2增至56.1% 從產業經濟與競爭結構角度觀察,市佔率具備較營收變動指標更高的相對性與產業可比較性,能夠更加細緻地錨定個別企業於所在產業中的相對位置與滲透表現。尤其在餐飲服務、觀光旅遊及休閒娛樂等業者眾多、消費選擇高度分散的服務型產業中,市佔率不僅是衡量企業市場地位與品牌影響力的核心指標,甚至能夠直接影響業者在營收穩定性、品牌影響力、資源整合以及長期獲利能力等領域中的表現。一般而言,較高的市場佔比通常代表業者具備更為廣泛的品牌觸及、顧客基礎與通路網絡,並能夠在採購、行銷、會員經營及資源整合等方面形成規模效益;在高度依賴品牌信任、消費體驗與口碑傳播的餐飲及觀光休閒產業中,領先業者亦較有能力將既有客流轉化為跨品牌、跨場域或多元服務收入。此外,在產業逐步邁向成熟、連鎖化與整併階段時,市佔率的結構組成與長期變動,亦可作為觀察產業生命週期、競爭門檻及市場資源流向的重要依據。

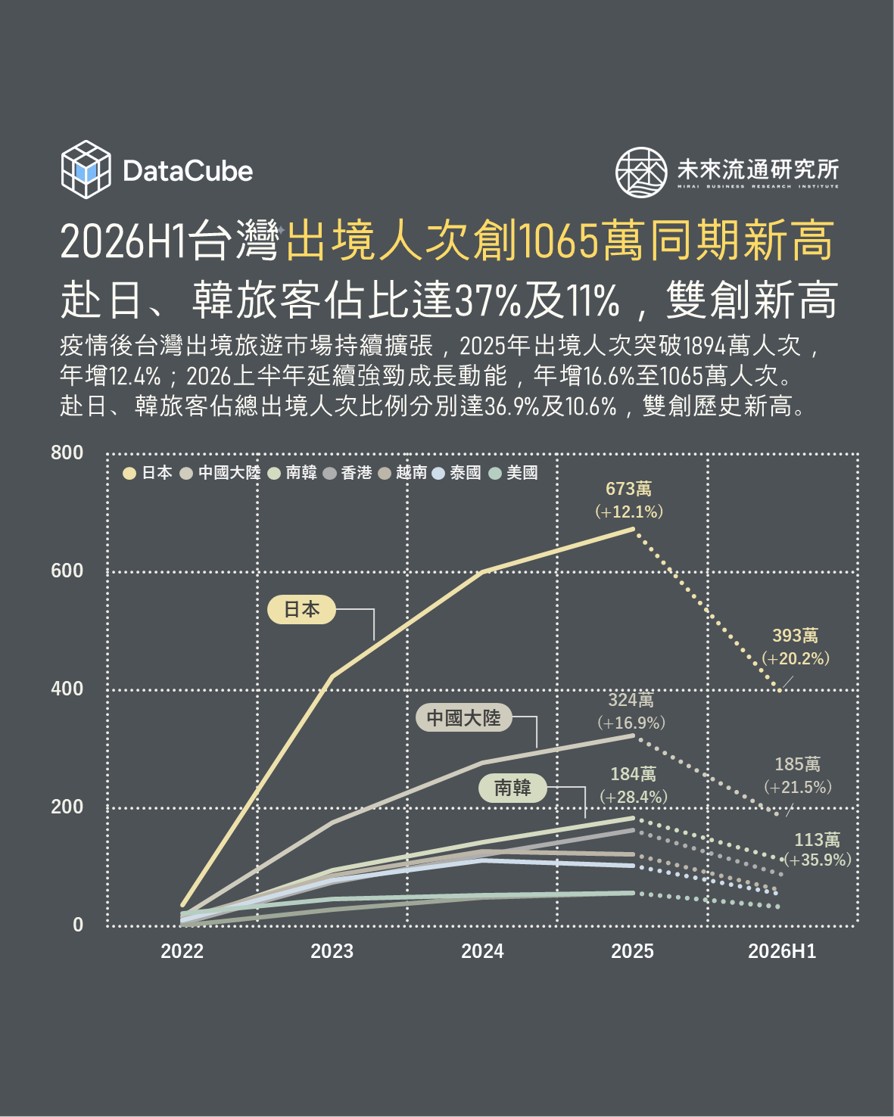
2026H1台灣出境人次創1065萬同期新高
【DataCube】2026H1台灣出境人次創1065萬同期新高

台灣出境旅遊市場於疫情解封後高速成長,2025全年出境人次達1894.4萬人次,年增12.4%,創下歷史新高;2026上半年延續強勁成長力道,出境總人次達1065.5萬人次,較2025年同期成長16.6%,不僅為歷年同期新高,亦顯著超越2019上半年疫情前861.4萬人次水準。顯示國人海外旅遊已由疫情後的補償性消費,逐步轉為常態化且持續成長的旅遊需求。 進一步觀察旅遊目的地變化,日本與韓國為近年推動台灣出境旅遊市場成長的主要動能。根據主管機關統計,2025年赴日及赴韓旅客分別達673.1萬及183.5萬人次,雙創歷史新高;2026上半年再度成長至393.3萬及113.2萬人次,同步刷新歷年同期紀錄,年增幅達20.2%及35.9%。其中日本穩居台灣最大單一出境目的地,2026上半年佔總出境人次比例達36.9%,創下同期新高;韓國佔比亦自2025上半年的9.1%提高至10.6%,同樣創下同期新高。 另一方面,中國大陸及香港旅遊需求亦持續回溫,但出境人次及市場佔比仍未恢復至疫情前水準。2026上半年赴中國大陸旅客達184.7萬人次,年增21.5%,佔整體出境人次比例達17.3%;赴香港旅客則達87.3萬人次,年增11.4%。 以目的地集中度觀察,2026上半年日本與中國大陸兩大目的地合計佔總出境人次比例達54.2%,較2025年同期成長1.8個百分點;加計韓國後,前三大目的地佔比達64.9%,成長3.3個百分點,可以看出台灣出境旅遊市場除規模持續擴大外,目的地分布亦呈現高度集中化特徵。 相較之下,東南亞市場表現則相對分化,其中越南旅客人次於2025全年及2026上半年分別年減3.9%及3.8%;泰國2025全年旅客人次亦衰退8.4%,2026年上半年雖恢復成長6.0%,但仍低於整體出境市場增幅。越南及泰國佔總出境人次比例亦分別由2025上半年的6.8%及5.6%,降至2026上半年的5.6%及5.1%。

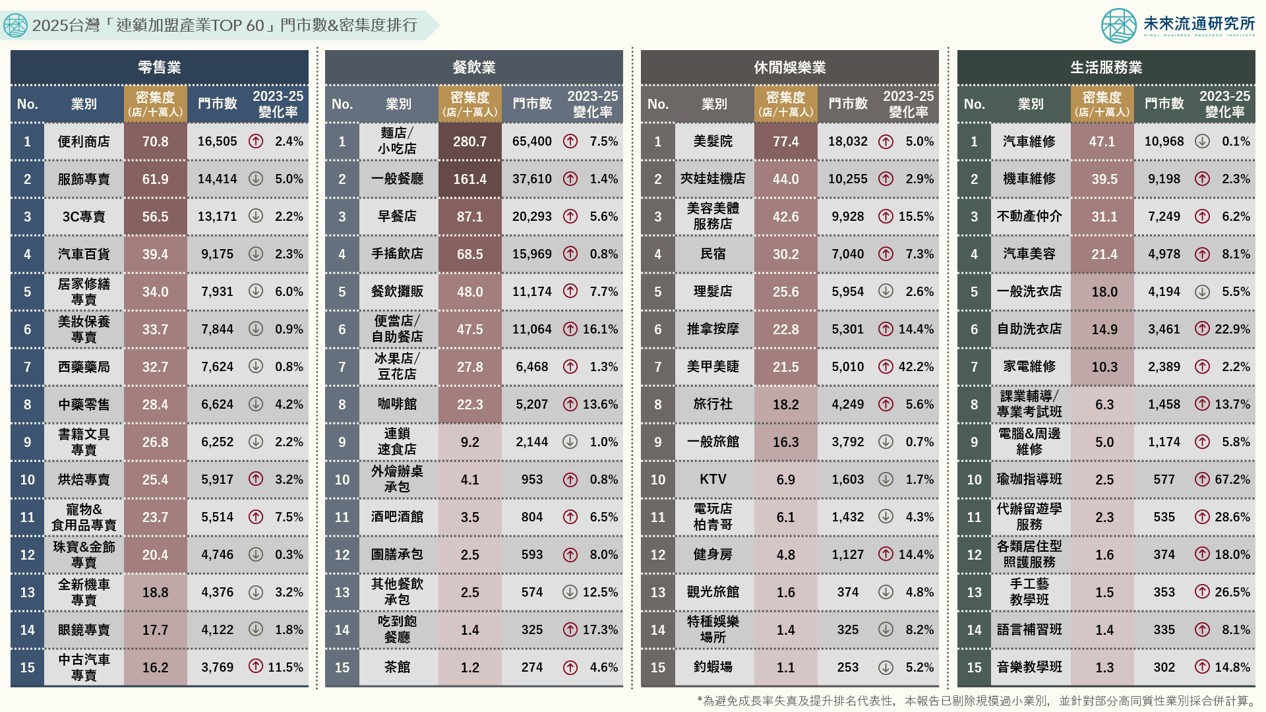
2025台灣「連鎖加盟產業TOP 60」門市數&密集度排行
【關鍵排行圖解】2025台灣「連鎖加盟產業TOP 60」門市數&密集度排行

4個2025台灣「連鎖加盟產業TOP 60」門市數&密集度排行關鍵情報: 💡連鎖零售業:高密度成熟市場特徵明確,門市數前15大業別中僅4項業別維持成長,便利商店為少數持續擴張的高密度業別 💡餐飲服務業:平價高頻餐飲業別據點數持續擴張,便當店、咖啡館、麵店、早餐店為拓點主力;門市密集度呈現兩極化分布 💡休閒娛樂業:市場呈現高度都會生活圈化特徵;美業經濟與個人療癒消費快速擴張,傳統娛樂型態面臨據點數縮減挑戰