生活產業

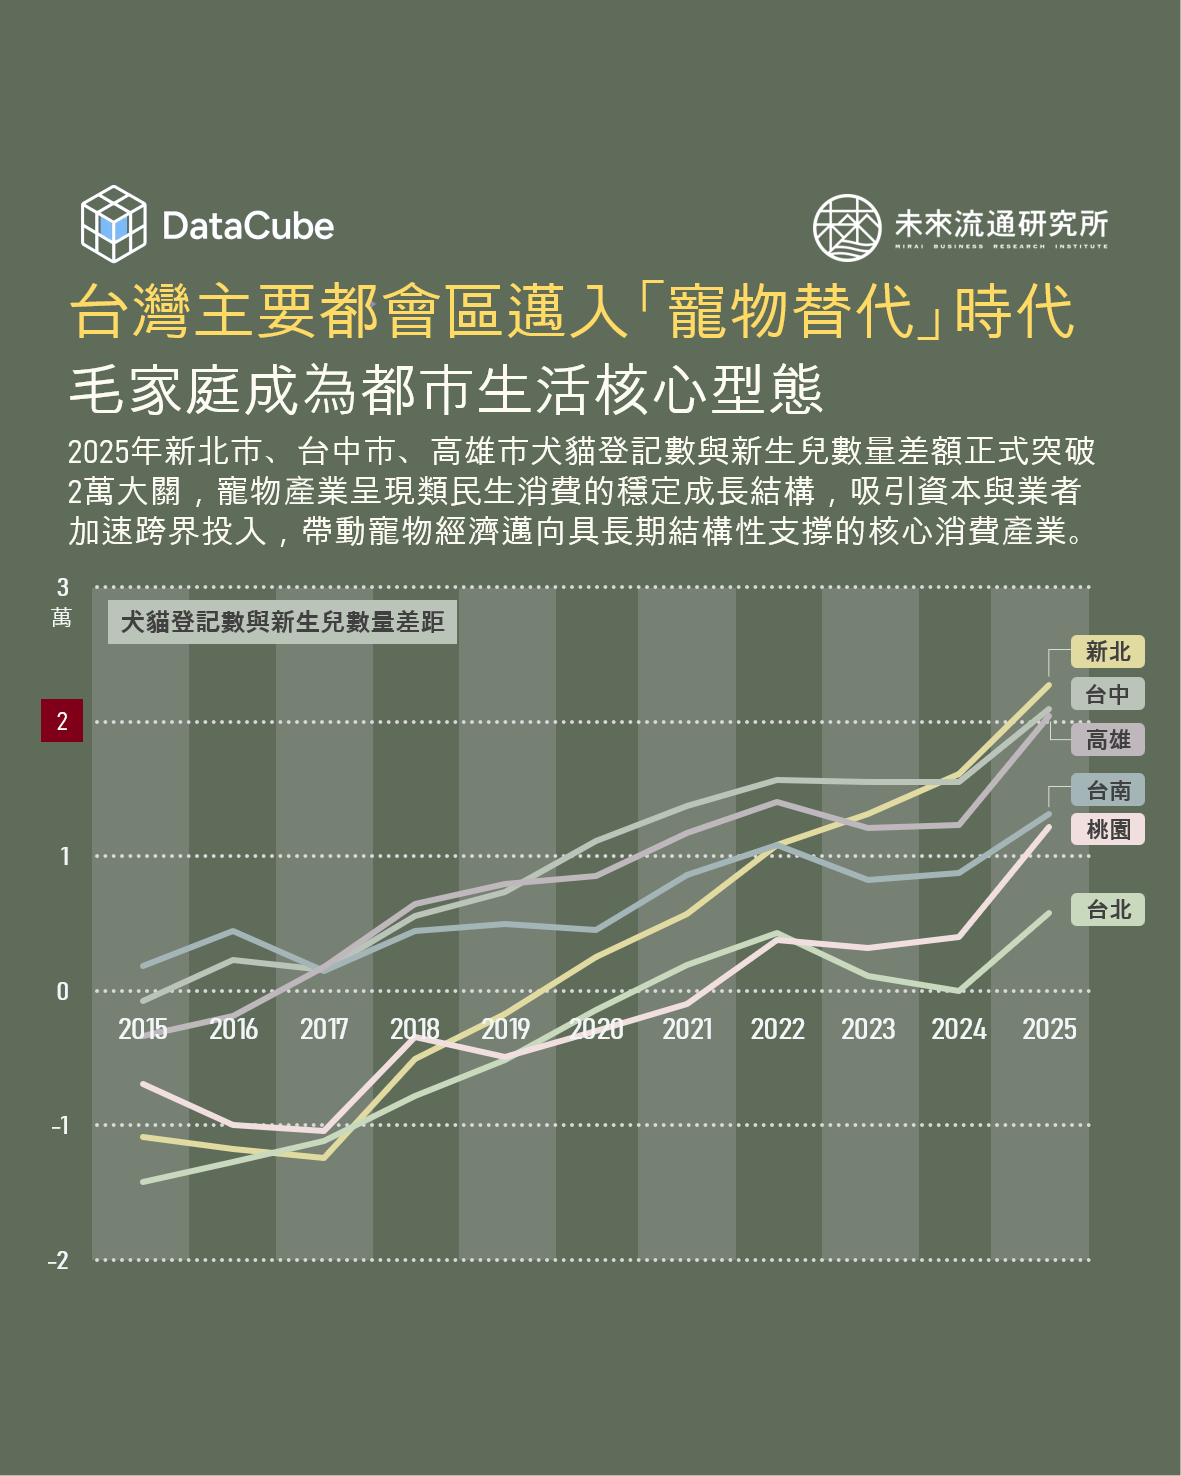
台灣主要都會區邁入「寵物替代」時代
【DataCube】台灣主要都會區邁入「寵物替代」時代

2025年新北市、台中市、高雄市犬貓登記數與新生兒數量差額正式突破2萬大關,不僅反映出人口結構的消長,更意味著以寵物為情感與生活重心的「毛家庭」正快速取代傳統育兒家庭,成為台灣都市生活的核心型態之一。 上述結構轉變持續推動寵物相關產業長期擴張。例如寵物由陪伴角色升級為家庭成員,帶動食品、醫療、保險與長照等高附加價值支出持續成長,且因消費具高頻與情感黏著特性,寵物產業逐步呈現類民生消費的穩定成長結構,吸引資本與業者加速跨界投入,品牌競爭亦由價格轉向專業與信任,帶動寵物經濟由成長型市場邁向具長期結構性支撐的核心消費產業。 進入產業數據庫,查詢更多即時數據。 查詢更多即時數據。 登入數據庫
2019-2030 台灣「咖啡經濟」產業規模&趨勢動向
【市場預測圖解】台灣「咖啡經濟」產業規模與趨勢動向

3個「台灣咖啡經濟產業規模與趨勢動向」關鍵情報: 💡市場現況:2025年台灣咖啡經濟規模達NT$1121億,2019至2025年CAGR達6.2%,餐飲及零售通路佔比達37.8%及33.1% 💡市場預估:2030年咖啡經濟規模突破NT$1400億,2026至2030年CAGR約4.6%至5.9%,人均消費杯數&每杯單價成長趨緩 💡業者佈局:統一集團以雙品牌戰略矩陣建立優勢護城河;全家、路易莎創造差異化基礎;瑞幸咖啡布局引發市場高度關注 台灣咖啡經濟規模穩健成長,2019年達NT$781.1億,並於2023年首度突破千億元門檻,2025年進一步增至NT$1121.0億,6年間年化成長率(CAGR)達6.2%。可以看出咖啡在台灣市場中已由利基型飲品轉為具高度滲透率的日常消費品類,不僅為支撐內需消費的重要品項,對於零售與餐飲產業亦具關鍵帶動效應。觀察通路結構可以看到,台灣咖啡消費市場涵蓋餐飲、零售、旅館、非現煮咖啡(居家/辦公室)以及自動販賣機/電影院/KTV等其他通路板塊,顯示咖啡消費在台已發展為生活型態導向的複合型消費產業。

【產業地圖圖解】2026-2033 四都「軌道經濟商用不動產」開發地圖

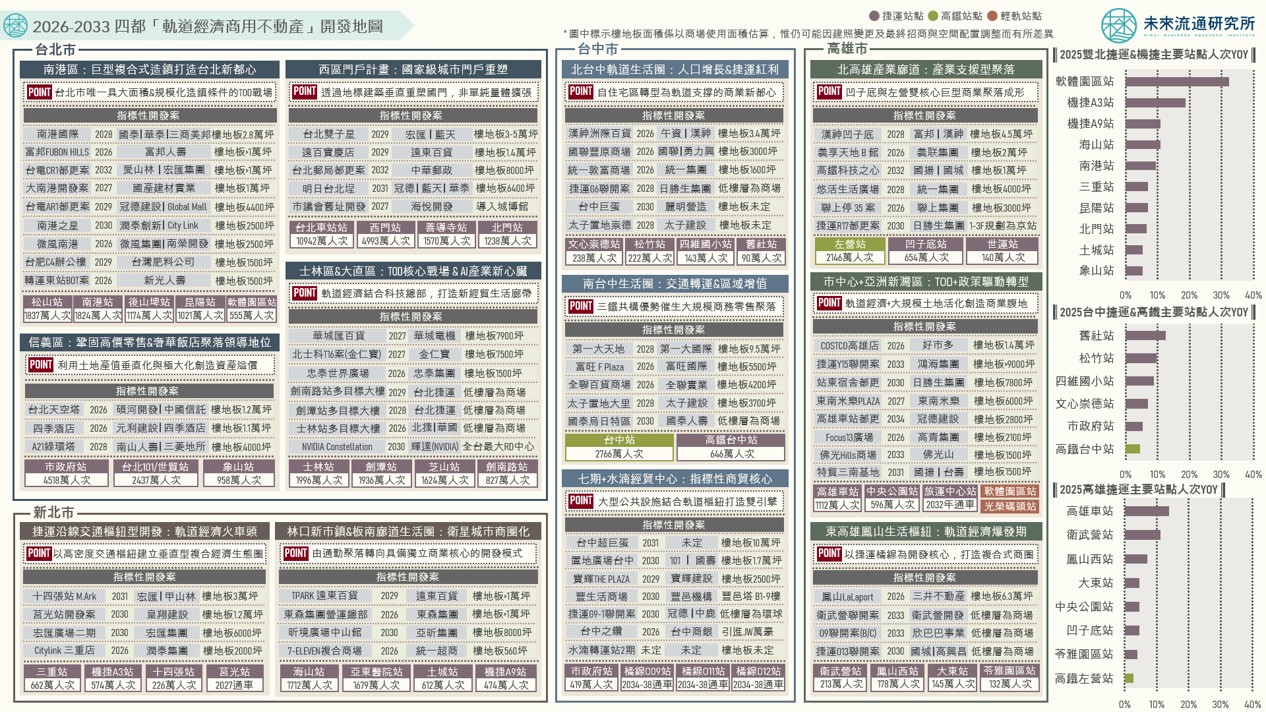
3個2026-2033四都「軌道經濟商用不動產」開發地圖關鍵情報: 💡軌道經濟發展趨勢:TOD開發模式持續擴張,軌道節點自交通設施轉變為城市商用不動產供給引擎&高齡社會生活設施基礎 💡台北&新北:台北東西雙門戶計畫領軍,南港為全台軌道經濟密度最高核心;新北以軌道延伸型TOD打造獨立區域商業生態 💡台中&高雄:台中以人口成長&指標建設為核心推動分散成長型軌道經濟;高雄結合產業轉型與港灣開發打造產業驅動型TOD 軌道導向開發(Transit-Oriented

台灣「觀光旅館營運實況」年度數據總覽
【關鍵排行圖解】台灣「觀光旅館營運實況」年度數據總覽

3個台灣「觀光旅館營運實況」年度數據關鍵情報: 💡都會區引領產業增長:整體產業年增3.7%;晶華、台北喜來登、高雄萬豪、漢來、圓山、寒舍艾美、新竹喜來登營收創新高 💡海外旅客區域分布高度不均:台北市海外旅客入住佔比達65.7%;君悅、台北凱撒、台北喜來登海外旅客入住量逾20萬人次 💡平均客房收益(RevPAR):漢來日月行館首度進榜即奪下冠軍,風景區&度假型旅館RevPAR普遍下滑,都會區飯店穩定攀升 2025年台灣觀光旅館產業營運規模年增3.7%至NT$634.6億。其中住房收入年增7.2%至NT$290.5億,為推動整體產業擴張的核心板塊,餐飲收入則年增1.1%至NT$272.7億。三大營運指標方面,2025年整體產業平均房價年增2.2%至NT$4629元,住用率攀升3.2個百分點至64.2%,平均客房收益(RevPAR)年增7.5%至NT$2970元。整體產業組成結構持續呈現高度「都會區集中化」特徵,尤其以台北市為核心的商務與國際觀光市場表現最為優異。

台灣「跨境電商進出口」關鍵數據解析
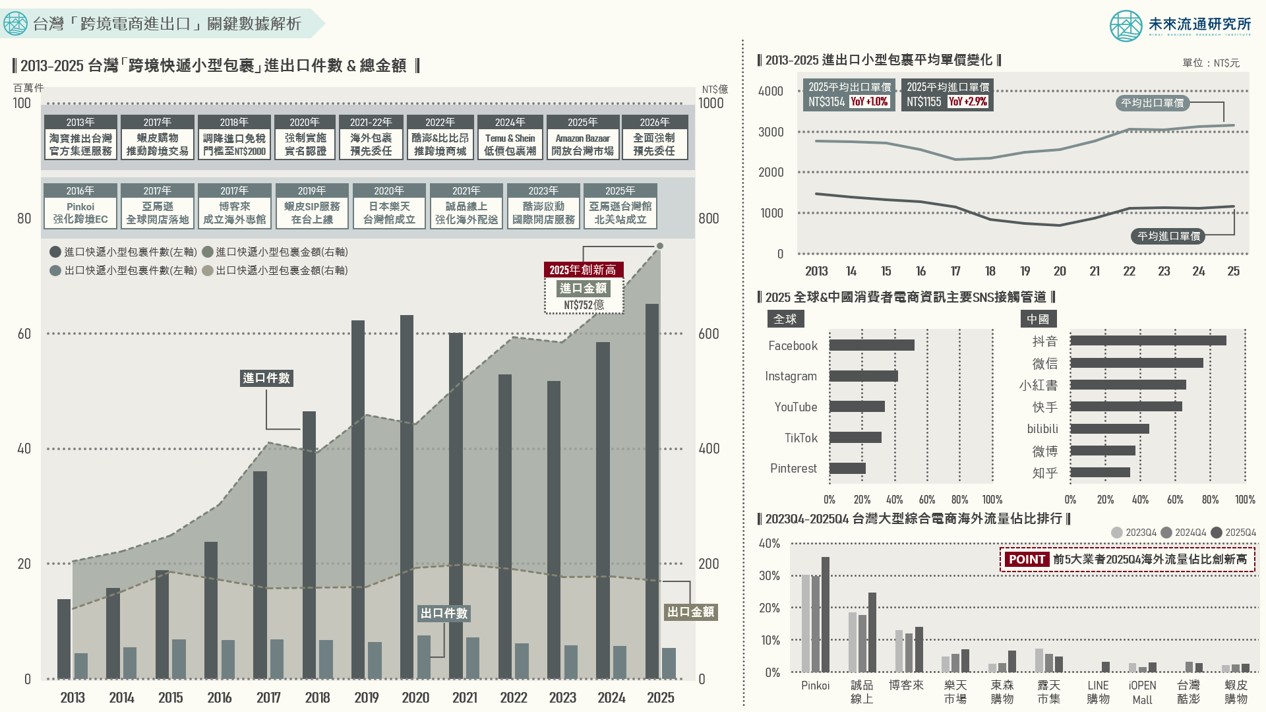
【商業數據圖解】台灣「跨境電商進出口」關鍵數據解析

3個台灣「跨境電商進出口」關鍵情報: 💡2025台灣跨境電商進口趨勢:進口包裹總量年增11.4%突破6500萬件、進口金額年增14.7%達NT$752億,雙創歷史新高 💡2025台灣跨境電商出口趨勢:出口包裹總量年減5.3%連續5年衰退、出口金額年減4.3%至NT$170億,未見有效成長契機 💡社群平台成為跨境電商重要流量入口:Facebook、Instagram、YouTube具主導優勢,服飾、3C、鞋履品類受消費者青睞 小型快遞包裹進出口規模變化為衡量跨境電商市場活躍度與消費動能的重要指標。本次調查顯示,2025年台灣進口小型包裹總件數年增11.4%突破6500萬件、進口金額年增14.7%達NT$752億,雙雙創下歷史新高。且不同於2018至2020年因調降進口免稅門檻形成的階段性拆單進口高峰,2024及2025年進口包裹價量同步擴張的成長特徵明確反映出跨境網購市場消費力的實質成長,顯示在日趨嚴謹的法規監管下,台灣消費者對海外跨境網購交易的消費熱情仍持續不輟。 

2025 台灣「餐飲全體次產業結構」年度數據總覽
【商業數據圖解】台灣「餐飲全體次產業結構」年度數據總覽

3個2025年台灣「餐飲全體次產業結構年度數據」關鍵情報: 💡整體餐飲產業趨勢:產業規模年增7.5%回落至長期成長區間,擴張動能轉向「高CP值、日常化、剛性需求」餐飲業別 💡六都餐飲業區域變化:桃園&新北成長表現亮眼;南科效應帶動台南躍居全台第二大團膳城市;台北市成長力道持續滑落 💡3高1快為產業共通挑戰:高食材成本、高勞動成本、高競爭壓力、快速需求變動,控管食安及研發新品為主力營運方向 2025年台灣餐飲產業規模在2024年7.6%的增長基礎上維持穩健擴張,年增7.5%至新台幣9097億元,規模續創歷史新高。其中一般餐廳業仍為整體餐飲產業中規模最大的細項業別,佔比達49.6%,雖然2025年成長幅度略低於整體產業均值,但龐大基礎規模仍為推動產業總量擴張的核心力量,其營收變動對於整體產業景氣具有高度指標性;麵店/小吃店以及連鎖速食店業規模分居第2、3位。值得一提的是,2025年手搖飲店業規模首度跨過NT$600億元,超越多數餐食型業態,穩居第四大餐飲業別,顯示手搖飲已發展為高度獨立且具規模化的專門業態,亦凸顯出台灣餐飲市場於全球餐飲結構中的獨特性。

台灣「關鍵零售品類」通路比例&銷售變化
【商業數據圖解】台灣「關鍵零售品類」通路比例與銷售變化

3個台灣「關鍵零售品類」通路比例&銷售變化關鍵情報: 💡整體通路結構分析:通路集中度偏高,前三大通路合計佔比(CR3)達62.8%至96.5%,惟專賣型通路佔比逐年下滑 💡民生快消&專業照護品類:2019-2025年藥品&醫材、寵物食用品、食品&生鮮類銷售成長最強,高密度實體通路具主導地位 💡高單價耐久&半耐久消費品類:3C產品、家電、家具寢具家用品、服飾品類為OMO關鍵戰場,通路功能分工加速成形 觀察各商品品類銷售通路結構與變動趨勢有助於判別市場通路集中度變化、主力銷售通路移轉方向以及新興銷售模式滲透程度,為掌握零售與消費市場趨勢的核心指標。本次調查結果顯示,多數品類通路集中度長期維持較高水準,前三大通路合計佔比(CR3)介於62.8%至96.5%間,顯示銷售結構仍高度集中於具規模優勢的特定核心通路型態。

台灣「餐飲&觀光娛樂業」趨勢回顧與展望
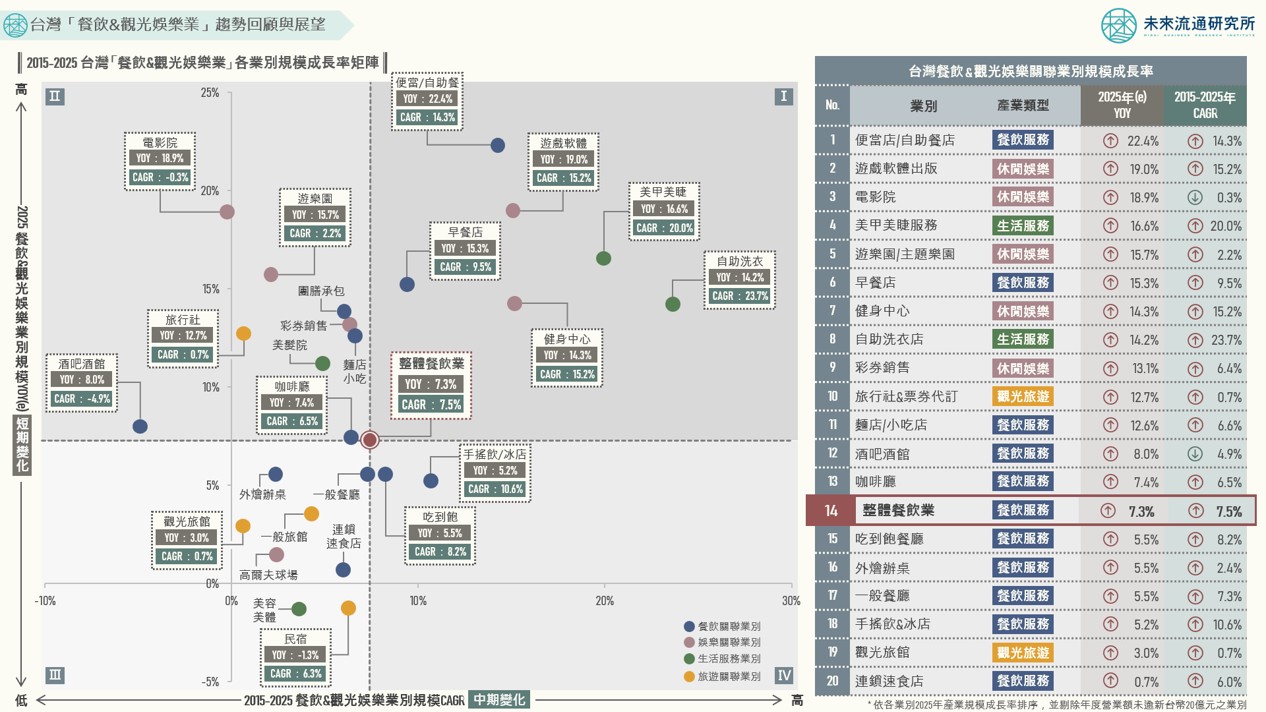
【商業數據圖解】台灣「餐飲與觀光娛樂業」趨勢回顧與展望

4個「台灣餐飲&觀光娛樂業趨勢回顧展望」關鍵情報: 💡第一象限(中期成長高、短期成長高):便當店、早餐店、遊戲軟體出版、美甲美睫、自助洗衣、健身中心 💡第二象限(中期成長低、短期成長高):麵店、咖啡廳、酒吧、美髮院、彩券銷售、遊樂園、電影院、旅行社 💡第三象限(中期成長低、短期成長低):一般餐廳、外燴辦桌、連鎖速食、旅館民宿、高爾夫球場、美容美體 💡第四象限(中期成長高、短期成長低):吃到飽餐廳、手搖飲/冰店

2024 台灣「物流&交通」產業市佔率英雄榜
【商業數據圖解】2024台灣「物流與交通」產業市佔率英雄榜

3個「2024 台灣物流&交通產業市佔率」關鍵情報: 💡陸上運輸&倉儲:宅配快遞、綜合物流業集中度提升,倉儲業長尾效應顯著;統一速達、嘉里快遞、遠雄自貿港市佔成長較高 💡海空運輸&報關:海運業貨櫃三雄寡佔態勢加劇;航空業「星宇效應」顯著;承攬業產業集中度顯著攀升、大型業者成長亮眼 💡大眾交通運輸:軌道運輸業展現高度集中&自然獨占特性,高鐵、高捷成長亮眼;公車客運&計程車業成為MaaS新戰場 分析交通與物流次產業別市佔率結構有助於了解該業別競爭型態、企業策略成效差異化以及外部環境對於供需結構所構成的長期影響。因此,市佔率變化不僅代表個別企業在運能網絡、服務品質、價格策略與技術投入等方面的競爭優勢,透過連續年度比較更能夠進一步辨識出所在業別的生命週期階段,可作為制定產業策略、投資評估與政策規劃的重要參考基礎。

2024 台灣「物流&交通全體次產業結構」數據總覽
【商業數據圖解】2024台灣「物流與交通全體次產業結構」年度數據總覽

3個2024台灣「物流&交通全體次產業結構數據」關鍵情報: 💡資產型運輸業&輔助承攬業展現雙位數成長:海洋水運、貨運承攬、船務代理、報關服務規模全面回升;航空運輸業增幅放緩 💡內需型物流&客運領域成長分化:倉儲業增長顯著;汽車運輸業、軌道運輸業、快遞外送業溫和擴張;郵務配送規模持續下跌 💡產業收支盈虧:整體產業營利率攀升,航空運輸輔助業、海洋水運、船務代理盈利率顯著提升;公車客運為唯一虧損業別 物流&交通產業在產業經濟研究領域中普遍被視為領先指標(Leading